私は50歳でFIREすることを目標にしています。
現在41歳。
あと9年です。
これまで漠然と、
「1.5億円くらいあれば、50歳でFIREできるだろう」
と考えていました。
年間600万円使うなら、4%ルールで考えて、
600万円 ÷ 4% = 1億5,000万円
だからです。
もちろん、実際の人生がこんな単純な計算で進まないことも分かっています。
そこで今回、FPに相談してマネープランを作ってみました。
すると改めて見えてきたのが、50歳というタイミングの難しさでした。
私の場合、FIREした直後から子どもの教育費が本格化します。
住宅ローンも残っています。
一方で、60歳になれば企業型DCを受け取れるようになり、65歳からは公的年金も入ってきます。
子どもが独立すれば生活費も減り、72歳には住宅ローンも完済する予定です。
つまり、
「年間600万円だから1.5億円」
だけでは、我が家のFIREはほとんど説明できません。
そこで今回は、我が家の実際のマネープランをもとに、
50歳から100歳までのキャッシュフローを改めて計算してみました。
そして最後に、
50歳でFIREした直後に株式市場が30%暴落したら?
という、かなり嫌なケースまで入れてみます。
すると不思議なことに、最初に直観で考えていた「1.5億円」という数字に、別の方向から戻ってきました。
我が家が50歳でFIREしたい理由
私がFIREを考え始めたのは最近ではありません。
20代の頃から、ノートに60歳までの人生計画を書いていました。
その中には「50歳を過ぎたら早期リタイア」という目標もありました。
もちろん当時と今では考え方も変わっています。
完全に何もしない生活がしたいわけではありません。
庭の手入れやDIYをしたり、家庭菜園をしたり。
ロードバイクに乗ったり、図書館へ行ったり。
妻と軽バンで下道を走りながら日本を回るのも楽しそうです。
興味のある仕事なら、アルバイトをするのもいい。
私にとってのFIREは、
「二度と働かないこと」ではなく、「生活のために働かなければならない状態から抜けること」
に近いです。
ただし、今回のシミュレーションではあえて厳しく、
50歳以降、夫婦とも給与収入ゼロ
として計算します。
FPとマネープランを作って気づいたこと
FPとの相談では、収入、生活費、住宅ローン、教育費、保険、老後資金などを入力して、将来の資産推移を確認しました。
一般的なライフプランを考えるには、とても分かりやすい仕組みです。
一方で、FIREを考えようとすると少し難しいところもありました。
FIREでは、
積み立てる期間 → 積立を止める → 資産を取り崩す
という大きな転換があります。
しかも我が家の場合、その直後に教育費のピークが来ます。
その後は子どもが独立して生活費が減り、60歳からDC、65歳から年金、72歳で住宅ローン完済。
必要なお金が年齢によって大きく変わるのです。
これはFPやマネープランが悪いという話ではありません。
むしろ今回相談したことで、
FIREには通常のライフプランに加えて、「取り崩し」を中心にしたキャッシュフローが必要なんだ
と気づくことができました。
現在の資産は約6,150万円
現在41歳。
我が家の金融資産を大きく分けると、
| 資産 | 現在 |
|---|---|
| 株式・投資信託・現金など | 約5,000万円 |
| 企業型DC | 約700万円 |
| CB | 約450万円 |
| 合計 | 約6,150万円 |
ここで重要なのは、6,150万円すべてを50歳から自由に使えるわけではないことです。
特に企業型DCは、50歳FIRE直後の生活費には使えません。
FIREを考えるときは、
総資産がいくらあるか
だけでなく、
「そのお金をいつ使えるのか」
まで考える必要があります。
これは今回の計算でかなり重要なポイントになりました。
「資産があること」と「必要なときに使えること」は別問題です。
これは相続でも同じでした。もし私が今亡くなった場合、NISAや特定口座は妻がすぐ自由に使えるわけではありません。
→ 私が亡くなったらNISA・特定口座はどうなる?
50歳まであと9年。資産はいくらになる?
現在、年間約180万円を投資しています。
ここから50歳まで9年間、
- 現在の自由資産:約5,000万円
- 年間積立:約180万円
- 運用利回り:年5%
- DC:現在約700万円、年7%で仮定
- インフレ率:年2%
として試算します。
すると50歳時点では、名目ベースで総金融資産はおよそ1.1億円台になります。
もちろん年5%で毎年きれいに増えるわけではありません。
ここでは将来を当てるためではなく、FIRE計画の基準値を作るための仮定として使います。
FIRE後の生活費はずっと600万円ではない
ここが、単純な4%ルールとの大きな違いでした。
我が家の場合、FIRE後の生活費は次のように変化すると考えています。
| 年齢 | 年間生活費の想定 |
|---|---|
| 50~57歳 | 600万円 |
| 58~72歳 | 561万円 |
| 73歳~ | 450万円 |
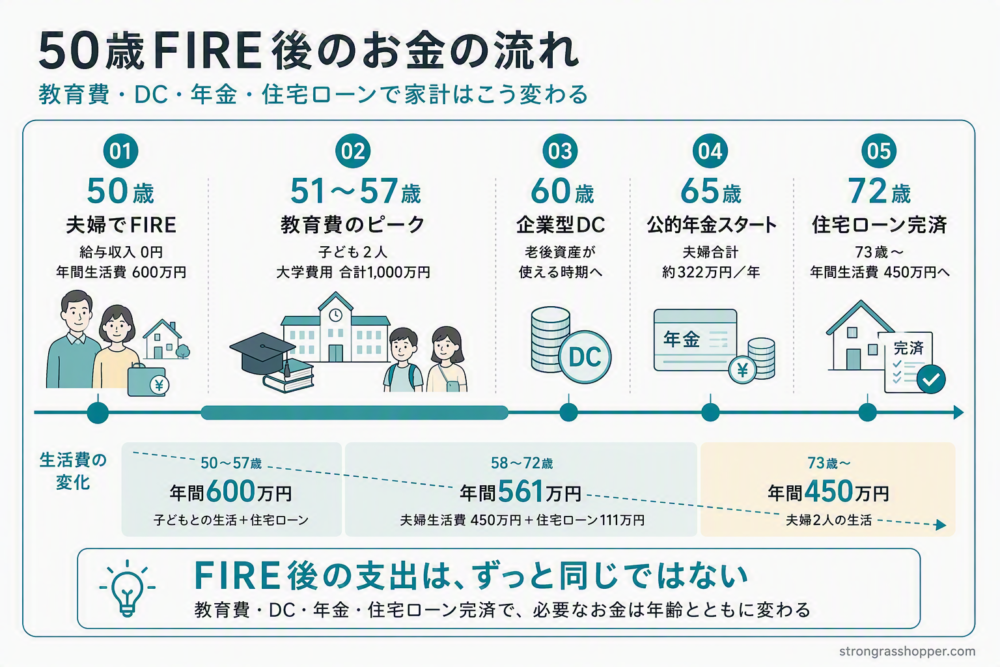
50~57歳はまだ子どもがいる時期です。
さらに生活費とは別に、大学費用として2人合計約1,000万円を見込んでいます。
58歳以降は夫婦2人の生活を450万円程度と考えていますが、住宅ローンが残るため、
450万円+住宅ローン111万円=561万円
としました。
そして72歳で住宅ローン完済。
73歳以降は夫婦2人で年間450万円程度です。
一方、65歳からは夫婦合わせて年間約322万円の公的年金を見込んでいます。
こうして並べてみると、
年間600万円を一生取り崩すわけではない
ことがよく分かります。
年600万円なら1.5億円、だけでは分からない
4%ルールだけなら非常に簡単です。
600万円 ÷ 4%=1億5,000万円
これなら「1.5億円あればFIRE」と考えたくなります。
でも我が家の場合は、
50代に教育費が集中する。
60歳からDCが使える。
65歳から年金が入る。
子どもが独立すれば生活費が減る。
72歳で住宅ローンが終わる。
こうしたイベントがあります。
だから本当に知りたいのは、
資産が何円あればFIREできるか
だけではありません。
何歳のときに、いくら入り、いくら出て、残った資産をどう運用するのか
です。
年5%で運用できれば50歳FIREできる?
まずは通常ケース。
50歳以降も資産を名目年5%で運用し、インフレ率を2%とします。
実質運用利回りは約2.9%です。
50~57歳は年間600万円+教育費。
58~72歳は561万円。
73歳から450万円。
60歳からDCを利用できるようになり、65歳から年間322万円の年金が入る。
この条件で計算すると、50歳FIREはかなり現実的なところまで来ます。
ただし100歳まで絶対に資産を切らさない、という基準ではギリギリです。
そして、ここで私はもう一つ試してみたくなりました。
FIREした瞬間に30%暴落したらどうなる?
FIREで怖いのは平均利回りだけではありません。
むしろ、
「いつ暴落するか」
です。
50歳で会社を辞めた翌年から相場が絶好調なら問題ありません。
逆に最悪なのは、
会社を辞める
↓
給与がなくなる
↓
株式市場▲30%
↓
教育費が始まる
というパターンです。
資産価格が下がっているところから生活費を取り崩すため、その後市場が回復しても資産が戻りにくくなります。
いわゆるシーケンス・オブ・リターンズ・リスクです。
そこで、
「50歳でFIREした直後に資産が30%下落し、その後は年5%で運用できた」
というストレステストをしました。
▲30%でも100歳まで持たせるにはいくら必要?
ここから逆算しました。
条件はかなり厳しくしています。
夫婦とも50歳から給与収入ゼロ。
ブログ収入もアルバイト収入もゼロ。
大学費用1,000万円。
住宅ローンは72歳まで。
65歳から年金。
インフレ2%。
そしてFIRE開始直後に▲30%。
その結果、
50歳時点で自由に使える資産は、現在価値で約1億2,800万円
必要になりました。
9年後の50歳時点の名目額に直すと、およそ1億5,000万円台です。
企業型DCはこれとは別に60歳まで運用します。
……結局、1.5億円に戻ってきた
ここが今回、一番面白かったところです。
私はもともと、
「年間600万円使うなら、4%ルールで1.5億円くらいかな」
と考えていました。
かなり大ざっぱな計算です。
ところが、
教育費を入れる。
住宅ローンを入れる。
生活費の変化を入れる。
DCを入れる。
年金を入れる。
インフレを入れる。
さらにFIRE直後▲30%まで入れる。
そうやって一つずつ条件を積み上げていった結果、
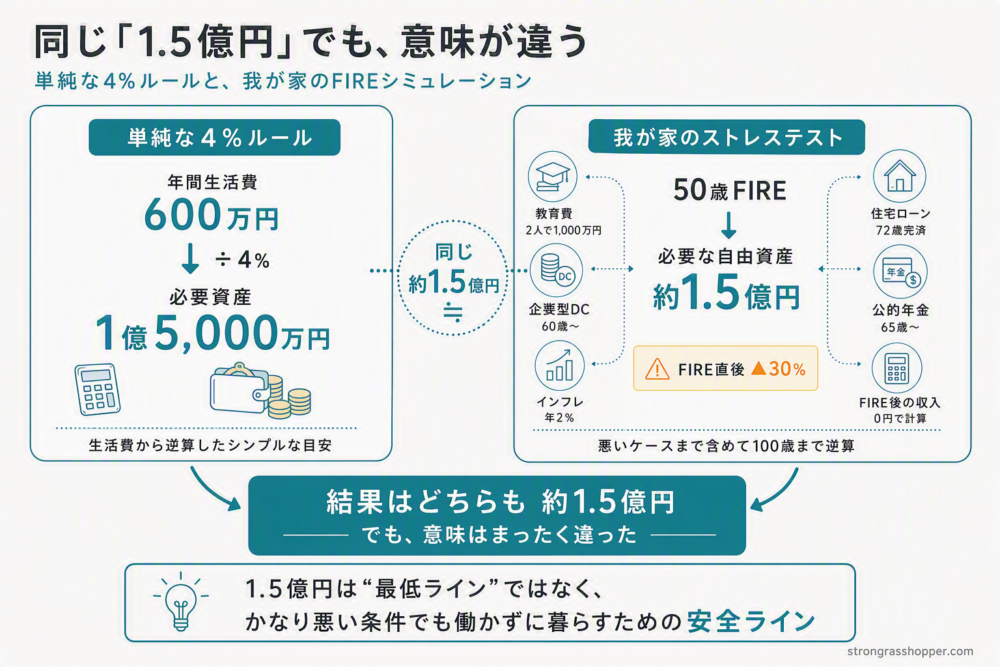
また約1.5億円に戻ってきました。
なんだか面白いものです。
最初は直観だったものに、後から細かく条件を積み上げていったら、結果として論理的な説明がついてきました。
ただし、同じ1.5億円でも意味はまったく違います。
1.5億円は「最低ライン」ではなかった
最初に考えていた1.5億円は、
「年間600万円÷4%」
でした。
今回計算した1.5億円は、
「50歳で夫婦とも仕事を辞め、その直後に30%暴落し、教育費1,000万円を払い、72歳まで住宅ローンを返し、アルバイトもブログ収入もゼロのまま100歳まで暮らす」
ための金額です。
かなり厳しい条件です。
だから私は今回の結果を、
1.5億円なければFIREできない
とは考えていません。
むしろ、
1.5億円あれば、かなり悪い条件まで想定して「働かない」という選択を維持できる
という安全ラインに近いと考えています。
ただし、必要な資産額が分かっても、それでFIRE計画が完成するわけではありません。
次に考えなければならないのが、その資産をFIRE後にどう取り崩していくかです。
毎年一定額を売るのか。相場が下落した年はどうするのか。現金をどのくらい持っておくのか。
私自身の1億5,000万円を例に、FIRE後の資産の使い方についてはこちらで考えています。
→ FIRE後の資産取り崩しはどうする?1億5,000万円をどう使いながら長く暮らすか
FIREには「0か100か」以外の選択肢がある
現実の人生では、シミュレーション通りに動く必要はありません。
50歳のときに大暴落していたら、退職を1年延ばしてもいい。
FIRE後に年間100万円だけ働いてもいい。
ブログ収入があれば、その分だけ取り崩しを減らせます。
相場が悪い年だけ旅行費を抑えることもできます。
教育費をあらかじめ現金や低リスク資産に移しておく方法もあります。
つまり、
「1.5億円になったらFIRE、1円でも足りなければ働き続ける」
ではありません。
資産額と同じくらい、
働き方や支出を調整できる余白
がFIREの安全性を高めてくれると思っています。
私が50歳までに作りたいのは「辞められる状態」
今回計算してみて、FIREに対する考え方も少し整理できました。
目標は変わらず50歳です。
でも50歳になった瞬間に必ず会社を辞めることが目的ではありません。
50歳の時点で、
「もう働かなくても大丈夫。でも働きたければ働いてもいい」
という状態になっていたい。
それが私にとってのFIREなのだと思います。
相場が良ければそのまま辞める。
暴落していたら少し待つ。
面白い仕事があれば続ける。
ブログが育っていたら、そちらをやってみる。
選択肢を持てること自体が、資産形成の目的なのかもしれません。
まとめ|直観を、数字で確かめてみる
今回FPとマネープランを作ったことをきっかけに、自分でもFIRE後のキャッシュフローをかなり細かく計算してみました。
最初に持っていた、
「50歳で1.5億円くらいあれば安心できそう」
という感覚。
それを一度バラバラにして、
教育費、住宅ローン、生活費、DC、年金、インフレ、暴落。
一つずつ積み上げ直したら、また似た数字に戻ってきました。
もちろん、将来がこの計算通りになる保証はありません。
利回りもインフレも教育費も生活費も変わります。
だからこそ、今回の1.5億円を「正解」とは考えていません。
私にとって大きかったのは、
直観で置いていた目標に、「なぜその金額なのか」を説明できるようになったことです。
そして50歳まで、あと9年。
これからも資産額だけを見るのではなく、
「今の資産なら、何歳からどんな暮らしを選べるのか」
を定期的に計算し直していこうと思います。
コメント