最近、FP資格を持つ保険営業の方と話す機会がありました。
その中で言われたのが、
「NISAは本人しか非課税で売却できない」
「亡くなってから証券口座のお金が遺族の手元に来るまで、半年くらいかかることもある」
という話でした。
私は以前、生命保険に加入していました。
しかし金融資産が3,000万円を超えたあたりで、
「これだけ資産があれば、もう大きな死亡保障はいらないだろう」
と考えて解約しました。
現在も死亡保険には加入していません。
ところが、この話を聞いて少し引っかかりました。
資産そのものが十分にあったとしても、
「私が亡くなった翌日から、妻が自由に使えるお金が十分にあるか」
は別問題ではないか。
そこで今回は、私自身が今亡くなったと仮定して、NISA・特定口座・企業型DCがどうなるのか、そして妻と子どもの生活費をどう確保すればいいのかを調べてみることにしました。
※この記事は2026年9月時点の制度・公的情報をもとに作成しています。相続税や証券会社の手続きは、家族構成、資産内容、金融機関などによって異なります。実際の相続では税務署、税理士、司法書士、弁護士、各金融機関などへの確認が必要です。
先に結論|「資産額」と「すぐ使えるお金」は別物だった
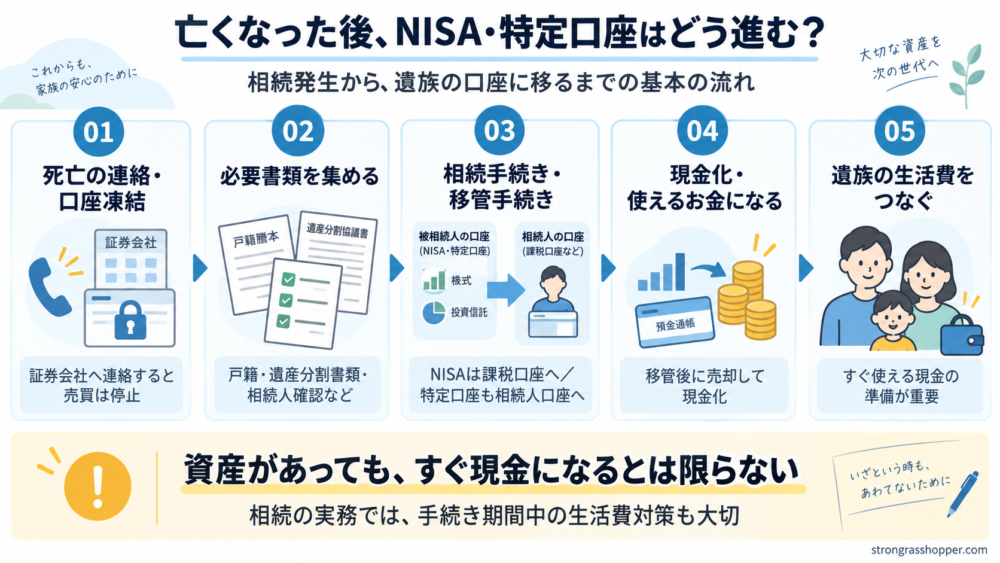
調べて分かったことを先にまとめると、FPの話には重要なポイントが含まれていました。
ただし、
「NISAは死亡したら損をする」
とか、
「必ず半年間お金を引き出せない」
という単純な話ではありません。
NISAの資産は、相続人自身のNISA口座へそのまま移すことはできません。相続した株式や投資信託は、原則として相続人の特定口座または一般口座へ移管されます。取得価額は相続発生日の時価となります。
一方、一般の特定口座などで保有していた株式については、原則として亡くなった人の取得費を相続人が引き継ぎます。つまり、NISAと特定口座では、相続後に売却するときの税金の計算方法も違います。
そして証券口座の相続に「必ず半年かかる」という法律上のルールはありません。証券会社も、手続きにかかる期間は資産内容や必要書類、相続人の口座の有無などによって異なると案内しています。
問題はむしろ、
相続手続きが終わるまでの間、家族がどうやって生活するのか
でした。
私が亡くなった場合の現在地を整理してみる
現在の我が家を、大まかに整理するとこうなります。
| 項目 | 現在の状況 |
|---|---|
| 私名義の銀行預金 | 約150万円 |
| 私名義のNISA | 約700万円 |
| 私名義の特定口座 | 約3,400万円 |
| 私名義の企業型DC | 約720万円 |
| 私名義の金融資産合計 | 約4,970万円 |
| 妻名義の現金 | 約150万円 |
| 妻名義のNISA | 約600万円 |
| 死亡保険 | なし |
| 住宅ローン | 私名義・一般団信あり |
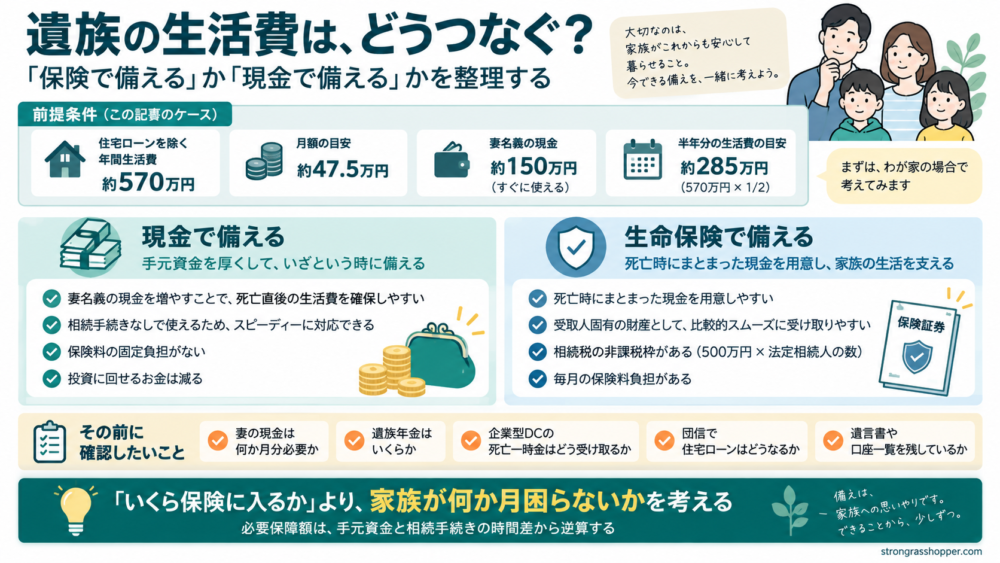
| 住宅ローンを除く年間生活費 | 約570万円 |
妻には自分名義の現金とNISAがあります。
また住宅ローンには一般団信が付いているため、保障対象となる死亡で所定の手続きが完了すれば、住宅ローン残高は保険によって返済される前提で考えられます。
そのため今回は、死亡後の生活費を住宅ローンを除く年間約570万円として考えます。
月額にすると約47万5,000円です。
妻名義の現金150万円だけなら、
約3.2か月分。
これは思っていたより短い期間でした。
NISA口座の本人が死亡するとどうなる?
まず、一番気になっていたNISAです。
NISA口座の所有者が死亡した場合、相続人は死亡を知った後、遅滞なくNISA口座を開設している金融機関へ「非課税口座開設者死亡届出書」を提出する必要があります。
そして重要なのが、
妻のNISAへ、そのまま私のNISA資産を移すことはできない
という点です。
相続人が受け取る場合は、特定口座または一般口座へ移管します。
つまり、
「夫のNISA700万円を、妻のNISAに移してそのまま非課税運用を続ける」
ことはできません。
「本人しか非課税で売れない」は半分正しい
保険営業の方から聞いた、
「本人しかNISAとして非課税で売却できない」
という話は、大筋では理解できます。
本人が生きている間であれば、NISA口座内で売却した利益は非課税です。
ところが死亡後は、相続人がそのNISAを引き継いで非課税のまま売却することはできません。
ただし、ここには大切な補足があります。
相続によってNISAから払い出された上場株式等は、相続開始日の時価で相続人が取得したものとして扱われます。
たとえば私が100万円で買ったNISA商品が、死亡時に200万円になっていたとします。
妻が相続した場合、妻の取得価額は原則200万円です。
その後210万円で売却したなら、譲渡益の計算上は10万円の値上がり部分が対象になります。
100万円から210万円までの110万円全部に所得税がかかる、という仕組みではありません。
ただし、NISAだから相続税まで非課税になるわけではありません。
死亡時に保有していた有価証券は相続財産として扱われ、相続税については別途考える必要があります。
特定口座を相続すると、NISAとは税金の扱いが違う
ここは今回調べていて特に面白かったところです。
NISAから相続された株式等は、死亡日の時価が新しい取得価額になります。
一方、通常の特定口座などに保有している株式を相続した場合、原則として亡くなった人の取得費を相続人が引き継ぎます。
例えば、
私が1,000万円で購入した株が、死亡時には2,000万円になっていたとします。
特定口座の株なら、相続人が取得費1,000万円を引き継ぎ、その後2,100万円で売却すれば、原則として1,100万円の値上がりをベースに譲渡所得を考えます。
一方、NISAで同じ株を持っていた場合には、死亡時の2,000万円が相続人の取得価額になるため、その後2,100万円で売れば、原則として100万円が値上がり部分になります。
同じ株でも、NISAで持っていたのか課税口座で持っていたのかによって、相続後の売却税制が変わるわけです。
なお、相続税を払った財産を一定期間内に売却した場合には、相続税額の一部を取得費へ加算できる制度もあります。
「死亡した日の価格=そのまま相続税評価額」とは限らない
もう一つ注意したいのが、所得税の取得価額と相続税の評価額を混同しないことです。
上場株式の相続税評価では、原則として死亡日の終値を基準にしつつ、
死亡した月の月平均、前月の月平均、前々月の月平均と比較して、一定の場合にはより低い価格で評価できます。
投資信託などは別の評価方法になるため、実際の相続税計算では資産の種類ごとに確認が必要です。
「死亡時の証券口座残高を全部足せば相続税額が分かる」というほど単純ではありません。
証券口座のお金は、本当に半年間使えないのか?
ここも調べました。
結論として、
「死亡したら必ず半年間使えない」というルールはありません。
証券会社では、まず死亡の連絡を行い、戸籍などで相続人を確認し、必要書類を提出します。
その後、亡くなった人の株式や投資信託を相続人名義の証券口座へ移管し、相続人が売却して現金化する、という流れが一般的です。
証券会社によっては、相続人が同じ証券会社に口座を持っていなければ新しく口座を開設する必要もあります。野村證券も、相続資産を受け取るために相続人名義の振替先口座が必要と案内しています。
そして所要期間については、各証券会社とも**「ケースによって異なる」**というのが公式な回答です。
つまり、
半年かかる場合はあり得る。
でも「死亡したら一律半年」という制度ではない。
という理解が正確だと思います。
我が家では「子どもが未成年」であることも重要だった
今回調べていて、むしろこちらの方が気になりました。
私には妻と子ども2人がいます。
私が亡くなれば、通常は妻と子どもたちが相続人になります。配偶者は常に相続人となり、子は第1順位の相続人です。
そして、子どもが未成年の間に私が亡くなり、妻と子どもたちで遺産分割協議を行う場合には問題があります。
妻自身も相続人なので、
妻と子どもの利益が相反する
からです。
裁判所は、父が死亡して妻と未成年の子が遺産分割をする場合、親権者である妻はその子を代理して協議できず、家庭裁判所へ特別代理人の選任を申し立てる必要があると案内しています。複数の未成年者がいる場合には、子ども同士の利益相反も問題になります。
これは完全に盲点でした。
単に、
「妻に証券口座があるから相続は簡単だろう」
とはいかない可能性があります。
エンディングノートを書いていても、それだけでは相続を決められない
私はすでにエンディングノートを作っています。
銀行口座や証券口座などを妻が把握できるようにしておくことは、とても意味があると思っています。
法務局も、エンディングノートを「家族が手続きを進めるために必要な情報を残すもの」と説明しています。
ただし、もう一つ重要なことがありました。
エンディングノートには、遺言書のような法的効力はありません。
子どもが未成年の現在を考えると、
「資産の場所を知らせるエンディングノート」
だけでなく、
遺言書を作る必要があるのか
についても一度専門家へ相談しておく価値がありそうです。
有効な遺言によって財産の帰属が定められていれば、その財産について遺産分割協議そのものを不要にできるケースもあります。
今回の記事を書いていて、生命保険だけでなく、こちらもかなり重要だと感じました。
銀行預金も、死亡後は自由に引き出せない
私名義の銀行預金は約150万円あります。
しかし、銀行が死亡を把握すると、通常は相続手続きが終わるまで入出金が停止されます。死亡届を役所へ提出した瞬間に自動的に全銀行へ伝わるわけではなく、銀行が死亡を確認した段階で取引が制限されます。
ただし、遺産分割が終わる前でも預金を一定額引き出せる制度があります。
家庭裁判所を通さずに払い戻せる金額は、原則として、
相続開始時の預金額 × 1/3 × その相続人の法定相続分
で、同一金融機関につき150万円が上限です。
とはいえ、私の場合、預金自体が約150万円です。
妻の法定相続分を1/2とした単純な例なら、
150万円 × 1/3 × 1/2 = 25万円
です。
少なくとも、これだけで数か月の家族の生活費を賄うのは難しそうです。
妻には現金150万円とNISA600万円がある
一方で、妻自身の財産は私の相続手続きとは別です。
現在、
現金約150万円+妻自身のNISA約600万円
があります。
現金だけなら、年間生活費570万円を前提にすると約3.2か月分です。
妻のNISAまで現在価値600万円として売却すれば、合わせて750万円。
単純計算なら約15.8か月分の生活費になります。
そう考えると、
「私が亡くなったら明日から生活できない」
という状況ではありません。
ただし問題があります。
妻のNISAはS&P500系のインデックスで運用しています。
もし私が亡くなったタイミングが、
世界的な株価暴落の最中だったら?
生活費を確保するために、値下がりしたNISAを売却することになります。
これはできれば避けたいところです。
さらに、遺族年金もある
ここも忘れてはいけません。
会社員など厚生年金の被保険者が亡くなり、一定の要件を満たした場合、遺族は遺族厚生年金を受けられる可能性があります。また対象年齢の子どもがいる配偶者は、要件を満たせば遺族基礎年金も受給できます。
2026年度の遺族基礎年金は、子ども2人が対象となる配偶者の場合、
年額133万4,900円
です。これに遺族厚生年金が加わる可能性があります。
ただし遺族厚生年金の金額は、私の加入記録や報酬などによって変わります。
そのため今回の「現金が何か月持つか」という計算では、あえて遺族年金を入れていません。
実際には遺族年金が入れば、妻が金融資産から取り崩す金額は少なくなる可能性があります。
これは生命保険の必要保障額を考える前に、必ず確認したいところです。
企業型DC720万円はどうなる?
私には企業型DCも約720万円あります。
企業型DCは、NISAや特定口座とは別の扱いです。
加入者が死亡した場合、遺族は資産残高を死亡一時金として受け取ることができます。死亡前に受取人を指定していない場合の遺族順位では、配偶者が最初に定められています。
つまり、
私が60歳になるまで使えないはずだったDCも、死亡した場合には遺族への資金になります。
これはかなり重要です。
NISAと企業型DCの「いつ使えるか」という違いについては、以前こちらの記事でも整理しました。
死亡一時金の税務は受取時期や制度内容によって確認が必要なので、勤務先や運営管理機関にも一度確認しておこうと思います。
相続税は10か月以内。私の場合も無関係ではなくなってきた
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
です。
私の場合、妻と子ども2人が法定相続人なら3人なので、
4,800万円
になります。
私名義の金融資産だけでも、現在約4,970万円あります。
だからといって、
「170万円分にすぐ相続税がかかる」
という意味ではありません。
自宅などの財産、葬儀費用、債務、死亡退職金などの非課税枠、贈与、実際の遺産分割などを含めて計算する必要があります。
さらに配偶者には、実際に取得した正味の遺産が1億6,000万円または法定相続分相当額までなら相続税を軽減できる制度もあります。
ただし、申告が必要な場合の期限は、原則として死亡を知った日の翌日から10か月以内です。
資産が増えてきた以上、
「相続税なんて富裕層の話」
ではなくなってきたのだと思います。
そこで改めて考えた。「生命保険に入り直した方がいいのか?」
ここで最初の疑問に戻ります。
死亡保険なら、NISAや証券口座のような遺産分割を待たず、原則として指定された死亡保険金受取人が自分で請求できます。
生命保険会社の約款によって異なりますが、必要書類が揃って特別な確認が不要なケースでは、原則5営業日以内などを支払期限としている例があります。調査が必要な場合には45日や180日など、より長い期間となる場合もあります。
そして被相続人が保険料を負担し、相続人が死亡保険金を受け取る一般的なケースでは、
500万円×法定相続人の数
まで死亡保険金の相続税非課税枠があります。
我が家なら法定相続人3人なので、
1,500万円
です。
確かに、
「死亡直後に家族へ現金を届ける」
という目的では、生命保険にはかなり分かりやすいメリットがあります。
でも「だから保険に入る」が結論ではない
ここは慎重に考えたいです。
生命保険に入れば、当然保険料が必要です。
一方、我が家にはすでに、
妻名義の現金150万円、妻自身のNISA600万円、企業型DCの死亡一時金、遺族年金、団信があります。
さらに私のNISA700万円、特定口座3,400万円も、時間はかかる可能性がありますが消えてしまうわけではありません。
そう考えると、
数千万円もの死亡保険を改めて持つ必要があるのか
については疑問が残ります。
むしろ今回の問題は、
「遺族に一生分のお金を残せるか」
ではなく、
「相続手続きが進むまでの数か月を、どう橋渡しするか」
なのかもしれません。
6か月分の現金を用意するなら285万円
年間生活費570万円なら、半年分は約285万円です。
1年分なら570万円です。
妻名義の現金は現在150万円なので、
半年分を現金で持つなら、あと約135万円。
1年分なら、あと約420万円。
こう考えると、
「死亡保障1,000万円を買うかどうか」
だけで考えるより、
妻自身の現金を300万~500万円程度まで増やすという方法もある
ことが分かります。
もちろん、現金を増やせばその分投資に回せる資金は減ります。
だからこれも正解ではありません。
でも、
保険料を払って流動性を確保するのか、現金を置いて確保するのか
という比較なら、考えやすくなります。
今のところ私が考えている「備えの順番」
この記事を書きながら、今の私自身は生命保険をすぐ契約するより、先に整理したいことがあると感じています。
まずは妻がすぐ使える現金を何か月分持つのかを決める。
次に、遺族年金の見込額と企業型DCの死亡一時金の手続きを確認する。
そして、未成年の子どもがいる現在の相続を考えて、エンディングノートだけでなく遺言書が必要なのかを専門家に相談する。
そこまで整理しても、
「死亡直後の現金が足りない」
という結論になれば、その不足額を生命保険で補う。
この順番の方が、私にはしっくりきます。
エンディングノートには「資産額」より「どこにあるか」を残したい
今回改めて感じたのは、資産形成では
「いくら持っているか」
ばかりを考えがちだということです。
でも、自分が亡くなった後は、
「どの銀行に口座があるのか」
「どの証券会社なのか」
「NISAはいくらあるのか」
「企業型DCはどこへ連絡すればいいのか」
「住宅ローンの団信はどこへ連絡するのか」
を家族が把握できることの方が重要になります。
法務局も、エンディングノートを家族が手続きを進めるための情報を残すものと位置付けています。
私はすでにエンディングノートを作っていますが、この記事を機にもう一度更新しようと思います。
まとめ|資産があるから、保険はいらない。それだけでは足りなかった
私は金融資産が3,000万円を超えたころ、
「もう生命保険はいらない」
と考えて解約しました。
その考え自体を、今も完全に間違いだったとは思っていません。
現在は私名義だけでも約5,000万円の金融資産があります。
住宅ローンにも団信があります。
妻自身にも資産があります。
ただ今回調べて分かったのは、
資産があることと、死亡直後に家族が使えるお金があることは別問題
だということです。
NISAは妻のNISAへそのまま引き継げません。
特定口座も相続手続きが必要です。
子どもが未成年なら、遺産分割そのものが複雑になる可能性があります。
相続税にも期限があります。
その一方で、死亡保険だけが解決策でもありません。
妻本人の現金。
妻本人のNISA。
遺族年金。
企業型DCの死亡一時金。
預貯金の仮払い制度。
団信。
遺言書。
それぞれに役割があります。
私がこれから考えたいのは、
「いくら保険に入るべきか」ではなく、「私が亡くなった翌日から家族がお金で困らない仕組みをどう作るか」
です。
資産形成は、自分が資産を増やして終わりではありません。
増やした資産を、最後に家族へどう渡すのか。
そこまで考えて初めて、家族のための資産形成になるのかもしれません。
私自身が考えている家計・投資・FIRE・お金の使い方全体については、こちらにまとめています。
コメント