「FIREするには、いくら必要なんだろう?」
5,000万円あれば足りるのか。それとも1億円、2億円必要なのか。
FIREに必要な資産額は、年間生活費と資産の取り崩し率によって大きく変わります。
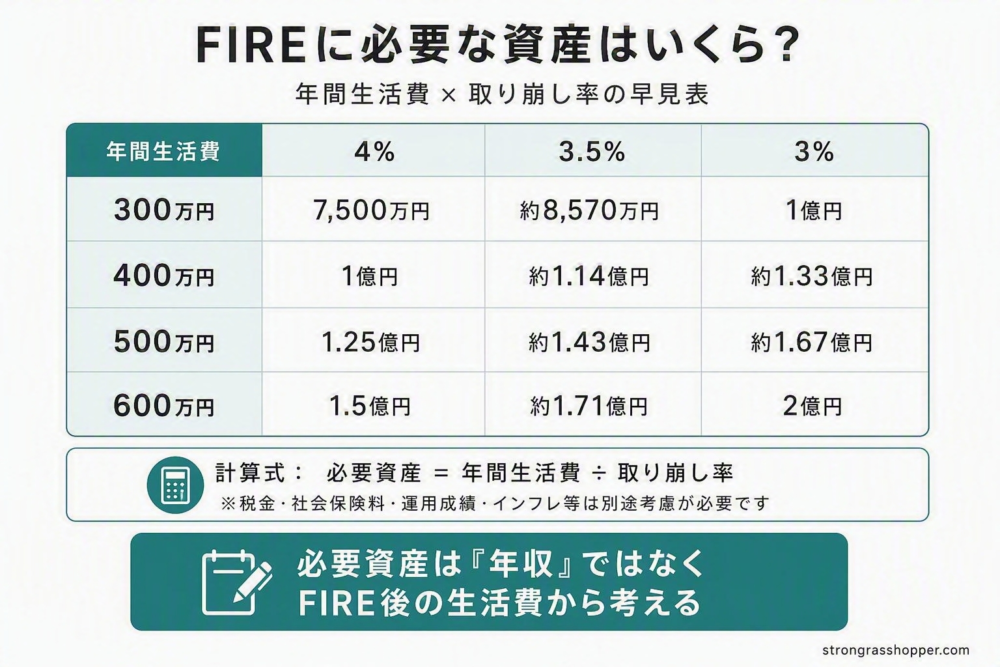
例えば、年間生活費の4%を目安に資産額を逆算すると、次のようになります。
ただし、4%で取り崩せば必ず資産が長持ちするというわけではありません。
私は現在41歳。投資歴17年、世帯金融資産は約5,000万円になりました。50歳でのFIREを目指し、1億5,000万円を一つの目標にしています。
この記事では、FIREに必要な資産額を生活費から逆算しながら、私自身の計画も紹介します。
FIREに必要な資産額の計算方法
必要な資産額を考える基本の式は、次のとおりです。
必要資産額 = 年間支出額 ÷ 想定取り崩し率
例えば、年間400万円を使い、取り崩し率を4%とすると、
400万円 ÷ 0.04 = 1億円
となります。
ただし、ここで使う年間支出額は、食費や住居費だけではありません。
- 食費・住居費・光熱費などの生活費
- 旅行や趣味のお金
- 車検・住宅修繕などの特別支出
- 退職後の税金・社会保険料
- 医療費などの予備費
こうした支出も考慮する必要があります。
特に退職直後は、前年の所得が住民税や国民健康保険料に影響する場合があります。
現在の毎月の生活費を12倍するだけでは、FIRE後の支出を正確に見積もれない可能性があります。
FIRE後の支出をもう少し具体的に考えたい方は、別記事で年間300万円・400万円・500万円・600万円の生活を比較しています。
4%ルールとは?3%・3.5%でも比較する
FIREの必要資産額を考えるとき、よく使われるのが「4%ルール」です。
これは、過去の米国市場データを使った研究などをもとに知られるようになった考え方です。
代表的な方法では、退職初年度に開始時資産の4%を取り崩し、翌年以降は物価上昇に合わせて引き出し額を調整します。
毎年、その時点の資産残高の4%を取り崩す方法とは異なります。
また、研究には運用資産の構成や退職後の期間などの前提があります。
4%はFIREを考える出発点であって、安全を保証する数字ではありません。
例えば、Morningstarが2025年に発表した研究では、30年間の退職生活で実質支出を一定に保ち、資産が残る確率90%を目指す条件で、開始引き出し率3.9%という推計が示されています。
私のように50歳からFIREを目指す場合、資産を使う期間は40年、50年と長くなる可能性があります。
そこで、4%だけでなく、3.5%や3%でも必要資産額を計算しておくと判断しやすくなります。
| 年間支出額 | 4% | 3.5% | 3% |
|---|---|---|---|
| 300万円 | 7,500万円 | 約8,570万円 | 1億円 |
| 400万円 | 1億円 | 約1億1,430万円 | 約1億3,330万円 |
| 500万円 | 1億2,500万円 | 約1億4,290万円 | 約1億6,670万円 |
| 600万円 | 1億5,000万円 | 約1億7,140万円 | 2億円 |
※年間支出額を各取り崩し率で割った単純計算です。税金・運用コスト・インフレ率などの個別条件を反映した将来予測ではありません。
年間600万円の生活なら、4%では1億5,000万円、3%では2億円です。
想定する取り崩し率が違うだけで、必要額に5,000万円もの差が生まれます。
「FIREには1億円あれば十分」と一律には言えない理由です。
生活費を100万円減らすと、必要資産は2,500万円変わる
FIREに必要な資産額は、投資でお金を増やすこと以外でも変えられます。
例えば年間支出600万円の人が、500万円でも満足して暮らせるようになった場合。
4%で計算すると、必要資産は1億5,000万円から1億2,500万円へ減ります。
年間100万円の支出差が、必要資産2,500万円の差になるわけです。
ただし、だからといって節約ばかりするのも違うと思います。
私は10年以上家計簿を続けてきました。
その中で分かってきたのは、削っても満足度が変わらない支出と、削りたくない支出があることです。
家族との旅行や趣味に使うお金まで、何でも減らしたいわけではありません。
FIREを早めるために、今の生活を犠牲にしすぎるのは本末転倒です。
大切なのは、自分が満足できる生活費を知ることだと思っています。
株パパが50歳FIREで1億5,000万円を目指す理由
私の場合、現在41歳。50歳まであと9年です。
投資歴17年で、世帯金融資産は約5,000万円になりました。
今も月15万円、年間180万円の積立投資を続けています。
50歳時点の資産目標は1億5,000万円。
理由の一つは、FIRE後の年間支出を600万円程度と想定しているためです。
600万円 ÷ 4% = 1億5,000万円
ただ、私が目指す生活は、それほど豪華なものではありません。
庭の手入れやDIYをしたり、ロードバイクに乗ったり、図書館で本を読んだり。
妻と軽バンで下道を走りながら、日本を一周するのも楽しそうです。
もちろん旅行や住宅の維持費にはお金が必要です。
だからこそ、資産額だけではなく、実際の家計や将来の支出を考える必要があります。
以前、FPとマネープランを作ったことをきっかけに、私自身でも50歳から100歳までの収支を試算しました。
教育費、住宅ローン、企業型DC、公的年金、インフレを考慮し、FIRE直後の30%暴落まで想定したものです。
すると、単純な4%計算とは違う方法でも、約1億5,000万円という目標額に近い結果になりました。
ただし、これは我が家の条件と仮定に基づく試算であり、誰にでも当てはまるものではありません。
関連記事:50歳FIREには1.5億円必要?FPとマネープランを作って計算した結果
FIRE後の収入や年金があれば、必要資産は減らせる
ここまでは、年間支出のすべてを運用資産から取り崩す前提で考えました。
でも、FIRE後も収入があれば話は変わります。
例えば、年間600万円の支出に対して、アルバイトや副業などで年間100万円の手取り収入がある場合。
資産から補う必要がある金額は500万円です。
500万円 ÷ 4% = 1億2,500万円
単純計算では、必要資産を2,500万円減らせます。
もちろん、副収入は安定するとは限りません。将来確実にもらえるものとして計画に組み込むのは慎重に考えたいところです。
なお、投資資産からの配当金は、同じ運用資産のリターンの一部です。配当を収入として差し引くなら、取り崩しとの二重計上に注意が必要です。
公的年金も重要です。
日本の老齢年金は原則65歳から受け取る制度です。60歳からの繰上げ受給も可能ですが、年金額が減額されます。
そのため、50歳から65歳までと、65歳以降では、資産から補う必要がある生活費が変わることがあります。
FIREには、毎年同じ金額を取り崩す単純計算だけでは分からない部分があるのです。
FIREに必要な資産額を決める前に考えたいこと
必要資産を計算できても、その金額に到達した瞬間に会社を辞められるとは限りません。
例えば1億5,000万円の資産が、FIRE直後に30%下落すれば、1億500万円になります。
その状態で年間600万円を取り崩すのは、心理的にも簡単ではないでしょう。
FIREを考えるなら、必要資産額と合わせて、次のことも検討したいです。
- 相場下落時に取り崩す現金をどれだけ持つか
- 株式と債券などをどう組み合わせるか
- 支出を減らせる余地があるか
- 退職時期や働き方を調整できるか
特にFIRE直後に大きな下落が起こると、その後の資産寿命に影響する可能性があります。
私は、50歳で1億5,000万円に届かなければ失敗だとは考えていません。
資産が少なければ、もう少し働くこともできる。
興味のある仕事をしながら、取り崩しを減らすこともできる。
大切なのは「50歳で絶対に会社を辞めること」ではなく、辞めるかどうかを自分で選べるようになることです。
実際の資産の取り崩し方については、別記事で詳しく考えています。
まとめ|FIREに必要な資産は、自分の生活費から考える
FIREに必要な資産額は、年間支出と想定取り崩し率によって変わります。
4%で単純計算すると、年間300万円なら7,500万円、400万円なら1億円、500万円なら1億2,500万円、600万円なら1億5,000万円です。
ただし、必要資産額は取り崩し率だけで決まるわけではありません。
年金、副収入、FIREする年齢、運用状況、家族のライフイベントなども関係します。
私自身は50歳で1億5,000万円を一つの目標にしていますが、その金額だけを追いかけているわけではありません。
若い頃は、もっと大きな資産を作りたいと考えていました。
今は少し違います。
ほどほどの資産を持ちながら、家族や趣味に時間を使い、今の人生も楽しみたい。
そのためにFIREを目指しています。
まずは自分が年間いくら使っているのか、そしてこれからどんな暮らしをしたいのか。
そこから必要な資産額を逆算してみてください。
コメント