はじめに|「全部を持つ」より、役割を決める
投資信託、個別株、ETF。
どれも資産形成に使える商品ですが、それぞれ特徴は異なります。
投資信託は、積立設定後の管理を自動化しやすい。
個別株は、特定の企業の成長に直接投資できる。
ETFは、複数の銘柄や資産へ分散しながら、株式のように売買できます。
では、この3つを持てば、それだけで分散投資になるのでしょうか。
答えは、単純な「はい」ではありません。
商品数が増えても、同じ地域や業種、似たような値動きをする資産へ偏っていれば、資産全体のリスクは高くなります。
反対に、商品を増やしすぎれば、何を持っているのか分からなくなり、相場が大きく下落したときに判断できなくなることもあります。
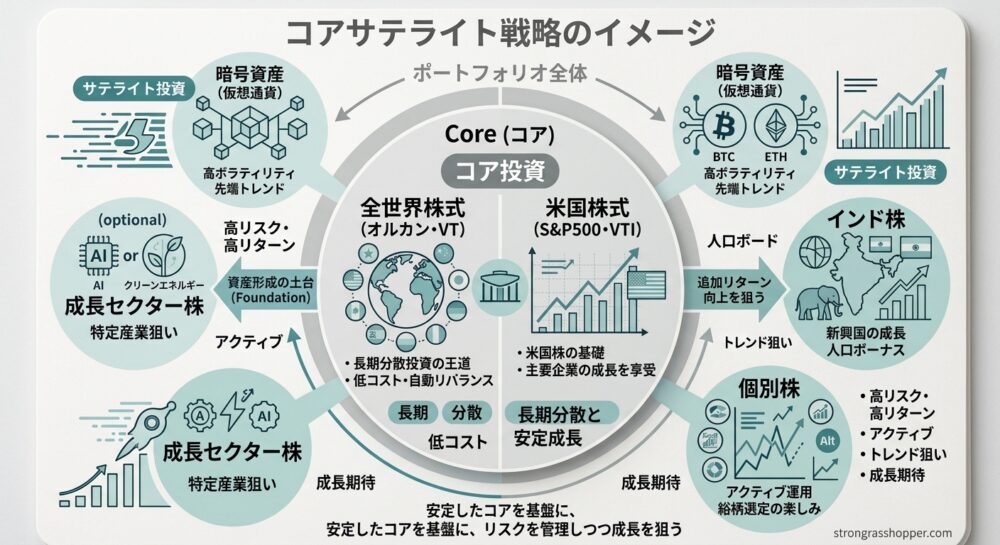
そこで役立つのが、「コア・サテライト」という考え方です。
この記事では、投資信託をコア、個別株をサテライト、ETFをその中間的な存在として考えながら、3つの商品をどう組み合わせるかを整理します。
ただし、これは唯一の正解ではありません。
私自身の実際の資産配分や投資経験も紹介しますが、あくまで一つの実践例です。
金融庁も、長期・積立・分散によって価格変動をある程度抑え、安定的な資産形成を目指す考え方を紹介しています。一方で、投資には元本割れの可能性があります。
大切なのは、商品を何種類持つかではありません。
それぞれの商品にどんな役割を持たせ、自分が無理なく続けられるポートフォリオを作るか。
これを考えていきます。
先に結論|コアを育て、サテライトは「退場しない範囲」で持つ
資産配分を考えるときは、商品の優劣より先に役割を決めます。
コアは、長期で保有し、積立を継続しやすい資産。
サテライトは、資産全体の成長の上振れや、自分の投資への関心を取り込むための資産です。
| 役割 | 主に使う商品 | 期待する役割 | 先に決めること |
|---|---|---|---|
| コア | 分散された投資信託・ETF | 長期の資産形成を支える | 積立額・保有期間・確認頻度 |
| サテライト | 個別株・テーマ型ETFなど | 成長の上振れや関心を取り込む | 上限比率・売却条件・損失許容度 |
| 安定部分 | 債券ETF・預貯金など | 値動きの異なる資産を持つ | 使う時期・為替リスク・現金余力 |
私の場合、現在の比率は、
- 投資信託:約18%
- 個別株:約66%
- ETF:約16%
となっています。
投資信託をコアとして毎月積み立て、個別株は資産成長の上振れを狙うサテライト、ETFはその中間的な位置づけです。
ただし、数字だけを見ると、コアにしたい投資信託より個別株の比率が大きくなっています。
これは当初から個別株へ集中していたからではありません。
むしろ、投資を続ける中で資産配分そのものが変化した結果です。
この経験から分かるのは、コア・サテライトと名前を付ければ自動的に安全になるわけではないということです。
買った後に資産配分がどう変化したかを見ることも重要です。
投資信託・個別株・ETFの違いを、管理方法から考える
投資信託|積立を仕組み化しやすいコア
投資信託は、多くの投資家から集めた資金をまとめて運用する商品です。
インデックス型の投資信託なら、特定の指数への連動を目指す運用を、自分で多数の銘柄を購入しなくても行えます。
私が投資信託をコアに置いている理由は、積立設定後の管理を自動化しやすいからです。
毎月決まった金額を自動的に積み立てれば、相場が上がっているときも下がっているときも、基本的には同じルールで投資を続けられます。
分配金をファンド内で再投資するタイプの商品なら、配当を受け取ってから自分で買い付ける必要もありません。
忙しい時期でも投資を継続しやすい。
これは、商品の値動きとは別の大きなメリットだと感じています。
ただし、投資信託を何の口座で積み立てるかも重要です。
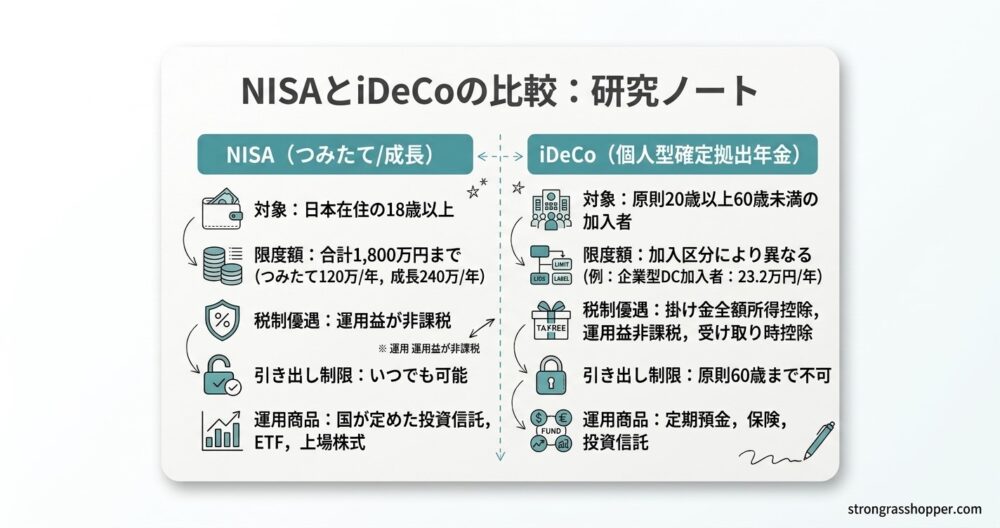
NISAやiDeCoには税制上のメリットがありますが、お金を使える時期などに違いがあります。
そのため私は、単純な節税額だけでなく、NISAとiDeCoを「いつ使うお金なのか」という視点から比較して、どちらを優先するか考えています。
個別株|上振れの可能性と、集中リスクを引き受ける
個別株では、企業ごとの事業、業績、経営、競争環境などを見ながら投資します。
企業が大きく成長すれば、株価の上昇によって資産全体を大きく押し上げる可能性があります。
一方で、その企業固有の問題によって大きく下落することもあります。
私の場合、個別株は約20銘柄を保有しており、資産全体の成長を狙うサテライトとして位置づけています。
銘柄を選ぶときは、アナリストの推奨を参考にすることもあります。
自分で選ぶ場合は、
- ビジネスモデルの将来性
- 事業内容の分かりやすさ
- できるだけ長期の業績
- 直近の月次売上
- 商品やサービスへの自分なりの評価
などを見ています。
ただ、こうした情報を頭の中だけで整理していると、株価が大きく動いたときに「なぜ買ったのか」が曖昧になりがちです。
そこで私は、個別株を買う前に、投資理由・成長要因・想定が崩れる条件を1枚に整理するという方法も使っています。
買う理由だけでなく、「何が起きたら自分の考えが間違っていたと判断するのか」を先に決めておくためです。
私が経験した「値上がりによる集中」
ここで、私自身の経験を紹介します。
私は個別株を約20銘柄に分散して保有しています。
その中の1銘柄が4倍以上に上昇しました。
最初からその銘柄に資産の30%を投資していたわけではありません。
複数の銘柄へ分散して購入していたものが、その銘柄だけ大きく値上がりした結果、ポートフォリオ全体に占める割合が30%以上まで上昇したのです。
これは、個別株投資を考えるうえで非常に興味深い経験でした。
「20銘柄に分散しているから大丈夫」
ではありません。
買った時点では分散されていても、値上がりによって資産配分は変わります。
では、4倍になった銘柄は売るべきなのでしょうか。
私は、必ずしもそうだとは考えていません。
企業の業績が今後も成長すると考えるなら、そのまま保有する選択肢もあります。
PERなどの指標から見て、必ずしも「上がりすぎ」と判断できるわけでもありません。
一方で、どれだけ魅力的な企業でも、1銘柄が資産全体の30%以上を占めれば、その銘柄の値動きがポートフォリオ全体へ与える影響は無視できなくなります。
私の場合は、目標株価に到達した段階で一部売却することを考えています。
これは「4倍になったから売る」という単純なルールではありません。
大きく成長した銘柄をどこまで保有するのか。
そして、その銘柄の下落が資産全体や自分の精神面にどの程度影響するのか。
そこまで含めて判断しています。
ETF|分散と売買の自由度を組み合わせる
ETFは、証券取引所に上場して株式のように売買できる投資信託です。
J-FLECの公式情報でも、ETFは株式と同じように市場でリアルタイムに取引できる一方、一般的な投資信託は通常1日1回公表される基準価額で取引されるという違いが説明されています。
ETFと投資信託のどちらが優れているという話ではなく、自分の運用スタイルに合わせて使い分けるものです。
ETFの魅力は、複数の銘柄や資産へ分散しながら、株式のような操作で売買できることです。
私の場合は、VT・VTIを保有し、そこから得られる配当をTLTの買い増しに回すことで、債券比率を少しずつ増やしています。
ここにはETFならではの手間もあります。
ETFから配当金を受け取った場合、そのお金を何に使うかは自分で決めなければなりません。
例えば、
- 同じETFを買い増す
- 別のETFを買う
- 債券ETFへ回す
- 生活費として使う
など、選択肢があります。
私の場合は、VT・VTIの配当をTLTへ回すことで、株式から債券へ資金を少しずつ移す仕組みとして利用しています。
ただし、TLTのような債券ETFも元本保証ではありません。
金利、債券価格、為替などによって価格は変動します。
「債券」と名前が付いているから安全資産、と考えるのではなく、具体的に何へ投資している商品なのかを確認することが大切です。
私の資産配分から見える3つのこと
1|資産配分は「買った瞬間」では完成しない
資産配分は、購入した瞬間に完成するものではありません。
株価の変動や追加投資、配当の再投資などによって、時間とともに変化していきます。
そのため、個別株を複数銘柄持っている人も、単純に「何銘柄持っているか」だけを見るのではなく、現在の資産全体に占める各資産のウェイトを見る必要があります。
半年に1回、あるいは年に1回程度でも構いません。
「現在の比率でも、自分は安心して保有できるか」
を確認してみましょう。
比率が大きくなった資産を売るのか、新しく入れる資金を別の資産へ回すのか、そのまま保有するのか。
正解は一つではありません。
重要なのは、現在のポートフォリオが、自分の想定していたリスクの範囲に収まっているかです。
2|特定口座の損益通算は、条件付きの制度
私は、中期的な売買を想定する個別株を特定口座で扱っています。
その理由の一つが、損失が発生した場合に、一定の条件のもとで利益との損益通算ができる可能性があるためです。
国税庁は、上場株式等の譲渡損失について、一定の条件のもとで配当等との損益通算や、翌年以降への繰越控除ができる制度を案内しています。
一方で、NISA口座で発生した損失は、特定口座などの利益と損益通算できません。
税制上のメリットは、投資そのものの損失を消してくれるものではありません。
売買を始める前に、証券会社や国税庁の最新情報を確認しましょう。
3|現金比率が低いことは、強さでもあり弱さでもある
私は基本的にフルインベストメントに近い運用をしており、相場が大きく下落したときに買うための現金を大量に残す方法は採っていません。
これまでにコロナショックや、関税をめぐる相場下落なども経験しました。
評価額が大きくマイナスになる精神的なつらさも経験しています。
それでも、私が最も大切にしているルールは、
「絶対に退場しないこと」
です。
明らかに一時的と考える銘柄への入れ替えを検討することはありますが、基本的には相場の下落を見守る姿勢です。
この方法のメリットは、相場の底を当てようとして売買を繰り返さないことです。
一方で、現金比率が低ければ、暴落時に買い増す余力は限られます。
さらに、生活防衛資金や近い将来に使うお金まで投資に回してしまえば、相場が戻るまで待てない可能性があります。
だからこそ、
「下落しても見守れるか」
は、精神論だけで決めるべきではありません。
生活費、家族の支出予定、負債、収入の安定性、投資資産を取り崩す時期などを確認したうえで、値下がりに耐えられる金額を決める必要があります。
投資を続ける意志だけでは、退場を防げません。
投資を続けなくても生活できる資金を確保しておくことも、長期投資の一部です。
投資を続ける意志だけでなく、投資を一時的に止めても生活できる家計を作っておく。
これが「退場しない」ためには重要だと私は考えています。
だから私は、投資方法を考えることと同じくらい、衣食住を定番化しながら、満足度を落とさず生活費を最適化することを大切にしています。
投資を続けられる家計そのものを作っておくことも、長期投資の一部です。
実践用チェックリスト|商品ではなく「ルール」を先に決める
投資信託、個別株、ETFを組み合わせるなら、買う商品を決める前にルールを決めておくことをおすすめします。
| 確認すること | 自分に問いかける質問 |
|---|---|
| コアの定義 | 10年単位で保有・積立を続ける商品はどれか |
| サテライトの上限 | 個別株やテーマETFが何%を超えたら見直すか |
| 1銘柄リスク | その銘柄が半値になった場合、家計と感情は耐えられるか |
| 再投資ルール | 配当を同じ商品、別資産、生活費のどこへ回すか |
| 現金の役割 | 投資せずに置いておくお金をいくら確保するか |
| 見直し頻度 | 毎日ではなく、いつ比率と前提を確認するか |
| 売却条件 | 目標株価、事業の変化、比率上限のどれをトリガーにするか |
個別株を持つなら、買う理由だけでなく、売る理由も書いておくとよいでしょう。
例えば、
- 業績が想定から大きく外れた
- 投資したときの仮説が崩れた
- 事業環境が変化した
- ポートフォリオに占める比率が大きくなりすぎた
- あらかじめ設定した目標株価に到達した
などです。
売却条件を決めることは、値上がりを否定することではありません。
資産全体を守るために、判断基準を先に作っておくことです。
コア・サテライトは「比率」より「役割」で考える
ここまで読んで、
「では、コアを何%、サテライトを何%にすればいいの?」
と思うかもしれません。
しかし、私は一律の正解を設定する必要はないと考えています。
例えば、個別株を10%程度に抑えても、その10%が1銘柄に集中していれば、その銘柄の値動きは無視できません。
逆に個別株を20銘柄に分散していても、4倍、5倍と上昇する銘柄が出れば、自然とウェイトが大きくなることがあります。
つまり、重要なのは、
「何%持つか」だけではなく、「なぜ持っているか」
です。
投資信託は、長期の資産形成を自動化するため。
個別株は、自分が理解した企業の成長を取り込むため。
ETFは、分散しながら自分で資金配分を調整するため。
預貯金は、投資資産を売らずに生活するため。
こうして役割を決めておけば、相場が大きく動いたときにも判断しやすくなります。
そして、値上がりや値下がりによって当初の資産配分から大きくずれたときには、リバランスで資産配分を「戻すべきか、そのまま持つべきか」を考えることになります。
私自身、1銘柄が4倍以上になって資産全体の30%以上を占めた経験から、「比率が変わった=すぐ売る」ほど単純ではないと感じています。
初心者なら、まず「コア」から始めればいい
ここまで個別株やETFの話をすると、
「いろいろ組み合わせないといけないのかな」
と思うかもしれません。
でも、そんなことはありません。
むしろ投資を始めたばかりなら、分散された低コストの投資信託をコアとして積み立てるだけでも十分です。
個別株やETFは、投資に慣れてから追加しても遅くありません。
私自身は個別株をかなり保有していますが、これは私自身が企業分析や株式投資そのものを楽しんでいることも大きいです。
誰もが同じことをする必要はありません。
投資は、
「資産を増やすための作業」
であると同時に、
「自分の人生に合った仕組みを作る作業」
でもあります。
個別株の分析に時間を使うくらいなら、その時間を仕事や家族、趣味に使いたい人もいるでしょう。
そういう人にとっては、投資信託を積み立てて、あとは本業や人生に集中するほうが合理的かもしれません。
私の投資方法が万人向けではない理由
私の場合、現在の資産配分を見ると個別株の比率がかなり高くなっています。
また、現金比率も低く、相場下落時にも基本的には保有を続けるという考え方です。
これは、
- これまでの投資経験
- 現在の資産額
- 家計の状況
- 今後のFIRE計画
- 投資に対するリスク許容度
などを前提にしたものです。
そのため、
「私がこの配分だから、あなたも同じにすればいい」
という話ではありません。
むしろ、私のポートフォリオを見て、
「個別株66%は自分には多すぎるな」
と感じるなら、それも大切な気づきです。
資産配分で重要なのは、他人の正解に合わせることではありません。
自分が下落相場でも続けられる比率を見つけることです。
投資の目的から逆算して、資産配分を決める
ここで一度、投資の目的に戻ってみます。
投資信託、個別株、ETF。
どれを選ぶかは重要です。
しかし、それ以上に重要なのは、
「そのお金を何のために増やすのか」
です。
例えば、
老後資金を作りたい
→ 長期保有しやすい分散投資をコアにする
FIRE資金を作りたい
→ 生活費と投資資産の両方を考える
個別企業の成長を取り込みたい
→ サテライトとして個別株を検討する
配当を受け取りたい
→ ETFや個別株など、キャッシュフローを生む資産を検討する
投資そのものを楽しみたい
→ 資産全体を壊さない範囲で個別株を持つ
というように、目的によって適した組み合わせは変わります。
私自身の最終的な目的は、単純に資産額を最大化することではありません。
FIRE後も含めて、仕事をする・しないを自分で選べる状態を作ること。
そのために、投資信託、個別株、ETFを組み合わせています。
FIREを目指すのであれば、「できるだけ増やす」だけではなく、年間生活費からFIREに必要な資産を逆算することで、投資のゴールも見えやすくなります。
まとめ|投資の目的は、ポートフォリオを美しくすることではない
投資信託、個別株、ETFを組み合わせることで、自分なりの資産形成を設計できます。
投資信託をコアにして長期積立する。
個別株で企業の成長を取り込む。
ETFで分散しながら、自分で資産配分を調整する。
こうした組み合わせには、それぞれ意味があります。
ただし、商品を増やせば増やすほど、管理する責任も増えます。
投資信託をコアにするなら、個別株の値上がりによって比率が変わっていないか確認する。
ETFを持つなら、配当をどう使うのか決める。
個別株を持つなら、買う理由だけでなく売る理由も考える。
フルインベストメントを選ぶなら、現金が少ないことによるリスクも理解する。
私がこれまでの相場下落を経験して感じているのは、相場を予測することより、投資を続けられる仕組みを作ることのほうが大切だということです。
ただし、
「長期なら必ず戻る」
と考えるだけでは不十分です。
相場が戻るまで生活できる家計と、下落しても慌てて売らずに済む資産配分が必要です。
そして、投資の最終目的は、ポートフォリオをきれいにすることではありません。
仕事、家族、趣味、学び、休息など、自分がやりたいことを選べる人生を作ること。
そのための道具として、投資信託・個別株・ETFをどう組み合わせるか。
私はそう考えています。
今日やること|自分の資産を3つに分けてみる
今日すぐできるのは、難しい計算ではありません。
現在持っている金融資産を、
①コア
②サテライト
③使うためのお金
の3つに分けてみてください。
そして、それぞれについて、
「この資産は何のために持っているのか?」
を一言で説明してみます。
説明できない資産があれば、それは必ずしも売るべきという意味ではありません。
ただ、「なぜ持っているのか」を一度考えてみる価値があります。
資産形成は、商品を増やすゲームではありません。
自分の人生に必要な資産を、自分が理解できる形で持つこと。
それが、私が考える資産配分の基本です。
注意事項
本稿の投資信託18%、個別株66%、ETF16%、個別株約20銘柄、1銘柄が資産全体の30%以上を占めていること、4倍以上に上昇した銘柄の保有、VT・VTIの配当によるTLT買い増し、特定口座の利用は、私自身の実践例です。
特定の銘柄・ETFの購入、売却、保有を推奨するものではありません。
投資には元本割れの可能性があります。過去の経験や判断が将来の運用成果を保証するものでもありません。
特定口座の損益通算、配当の扱い、確定申告の要否などは、口座・商品・取引状況によって異なります。公開時点の国税庁、金融庁、証券会社、運用会社などの公式情報を確認してください。
また、資産配分は投資家ごとの年齢、収入、家族構成、生活防衛資金、投資目的、リスク許容度などによって異なります。
この記事の実践例を、そのまま自分のポートフォリオへ当てはめるのではなく、自分の生活と資産の使う時期から逆算して判断してください。
コメント