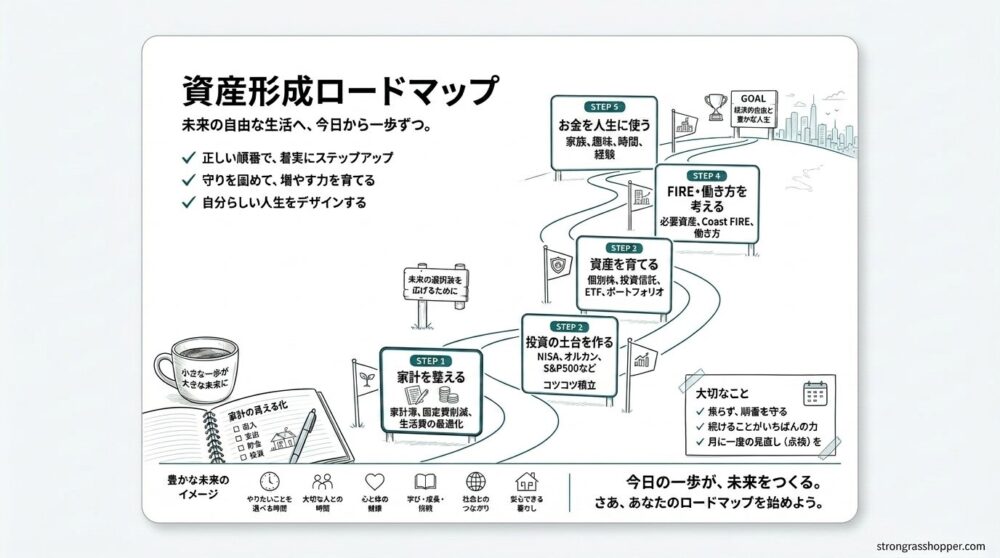
資産形成は、いきなり投資商品を選ぶことから始まりません。
まず家計を整え、投資に回せるお金を作る。
次にNISAなどを活用して投資の土台を作り、資産を育てる。
そして、ある程度資産ができたら、FIREや働き方について考える。
最後は、そのお金を自分や家族の人生にどう使うのかを考える。
私は、資産形成を「現在地の確認」から始まる5つのSTEPで考えています。
家計を整える → 投資を始める → 資産を育てる → FIREを考える → お金を人生に使う
このページでは、私自身の17年間の投資経験や家計管理、FIREに向けた資産形成をもとに、それぞれのSTEPで何をすればいいのかを整理しています。
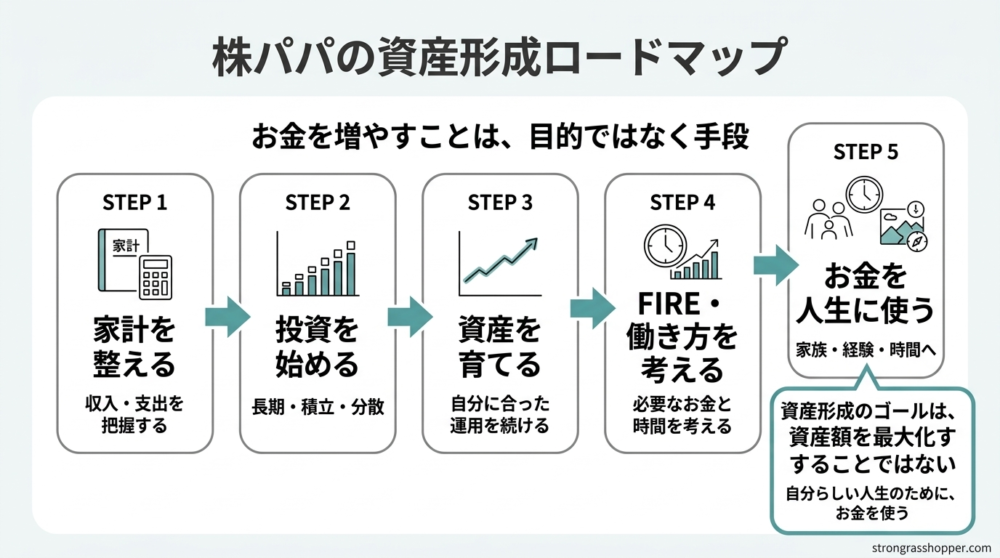
すでにNISAを始めている人はSTEP2から。
投資を続けながら資産配分を考えたい人はSTEP3から。
FIREを具体的に考え始めた人はSTEP4から。
「お金を増やすだけでなく、人生の選択肢を増やしたい」という人はSTEP5から。
今の自分に必要なところから、ひとつずつ読み進めてみてください。
私は、最初から収入が高かったわけでも、投資が順調だったわけでもありません。年収約250万円だった20代から、転職、家計管理、17年間の投資を経て現在に至るまでの経緯は、無料note「年収250万円から始まった、僕の資産形成|株パパについて」で紹介しています。
まずは「自分の現在地」を確認
資産形成のスタート地点は、人によって違います。
まだ家計を把握していないならSTEP0から。
固定費を見直したいならSTEP1から。
すでにNISAを利用しているならSTEP2以降から。
FIREを考えているならSTEP4へ進んでも構いません。
大切なのは、すべてを一気にやろうとしないことです。
自分に必要なところから、ひとつずつ進めていきましょう。
STEP0|まずは「お金の現在地」を知る
資産形成の第一歩は、投資商品を選ぶことではありません。
まずは、
- いくら持っているのか
- 毎月いくら使っているのか
- いくら貯められているのか
- どんな資産・負債を持っているのか
を把握することから始めます。
家計の状況が分からなければ、「あとどれくらい資産を作ればいいのか」も分かりません。
その前に、「何のためにお金を増やすのか」を考える
家計管理やNISAを始める前に、一度考えてみたいことがあります。
自分は何のために資産を作りたいのか。
老後の安心。
子どもの教育。
働き方を変えること。
FIRE。
家族との時間。
答えは人によって違います。
私自身、20代の頃に60歳までの人生計画をノートに書きました。当時は「できるだけ大きな資産を作ること」をかなり重視していましたが、40代になった今では、お金に求めるものもずいぶん変わっています。
その経験から、今では人生から必要なお金を逆算するという考え方を大切にしています。
まずは家計と資産を把握する
資産形成のスタート地点は、「いくら投資するか」ではなく、現在の家計と資産を把握することです。
我が家では銀行4口座、証券2口座、暗号資産1口座の合計7口座を管理しています。家計簿を続けながら資産全体を把握するため、家計簿アプリも使い分けています。
このSTEPでやること
- 現金・預金・投資・負債を一覧にする
- 毎月の生活費を把握する
- 毎月いくら残っているか確認する
- 貯蓄率を確認する
- FIREや将来の目標を考える
ここまでできれば、資産形成の「現在地」が見えてきます。
STEP1|生活を整えて「投資できるお金」を作る
資産形成では、「投資で増やす」ことばかり注目されます。
しかし、毎月の家計からお金を生み出せなければ、長期投資を続けることはできません。
そこで、次に取り組むのが生活費の最適化です。
ポイントは、何でも我慢して節約することではありません。
固定費を見直し、満足度の低い支出を減らし、その一方で自分や家族にとって価値のあることにはきちんとお金を使う。
これが株パパの考える「生活費の最適化」です。
固定費から見直す
我が家では、格安スマホやサブスクの整理などで固定費を見直し、年間20万円以上の削減につながりました。
特に通信費は、一度見直すと効果が続きやすい固定費です。格安SIMへの乗り換えは、月額料金だけでなく端末代やキャンペーンまで含めて比較すると、さらに選択肢が広がります。
また、住宅購入や引っ越しのタイミングは、光熱費を見直す機会でもあります。私は中古住宅を購入した際、プロパンガス会社をそのまま決めず、エネピを使って複数社を比較し、最終的にシナネンを選びました。
固定費は、毎月少しずつ払うものだからこそ、一度比較して納得できる契約先を選んでおくと、その後の家計改善につながりやすいと感じています。
固定費を整えたら、次は生活の満足度を落とさずに使える制度も活用します。
わが家ではふるさと納税を約10年利用しています。お米や肉、魚など「もともと家計から買うもの」を返礼品として選ぶことで、普段の生活費を少し軽くしています。
買い物も「新品ありき」にしない
固定費だけでなく、普段の買い物でも「本当に新品である必要があるか?」を考えています。
わが家では、靴、サイクルウェア、本、Nintendo Switchのソフトなど、中古・新古品でも満足度が変わりにくいものは新品にこだわりません。
大切なのは、とにかく安いものを選ぶことではありません。私は新品にこだわらず、中古・新古品を使って「欲しいものは変えずに買い方を変える」ことも意識しています。
中古品を選ぶ以前に、そもそも新しく買う必要があるのかを考えることも大切です。古くても使っている物は残し、使わない物は見直し、家にある物で代用できるなら増やさない。こうした家族暮らしでの判断については、家族暮らしにミニマリストは無理?わが家が続ける「買わない・使い切る」暮らしでまとめています。
「自分でやる」と「外注する」を使い分ける
DIY、自炊、家庭菜園などは、上手に活用すれば生活費を抑えながらスキルや楽しさも得られます。
ただし、「自分でやれば必ず安い」というわけではありません。私は、DIY・自炊・家庭菜園を自分でやるか外注するかを、時間、道具代、材料費、失敗するリスクまで含めて考えています。
また、外食や買い物をするなら、同じ支出でもお得になる日を活用する方法もあります。
支出を減らすだけでなく、収入を増やす
家計改善というと節約に目が向きますが、削れる支出には限界があります。一方、働く環境を変えることで収入そのものが大きく変わる場合があります。
私自身、最初の転職で年収が約250万円から約580万円になりました。能力が突然2倍になったわけではありません。この転職で分かった「給料と能力」の関係から、「どこで働くか」も資産形成の重要な要素だと考えるようになりました。
投資する前に「守るお金」を確保する
家計から投資できるお金が生まれても、すぐにすべてを投資へ回す必要はありません。
近いうちに使うお金と、急な収入減などに備える生活防衛資金を分け、そのうえで長期間使わないお金を投資へ回します。
このSTEPでやること
- 固定費を見直す
- 中古・新古品の買い方を考える
- 不要なサブスクを整理する
- ふるさと納税など使える制度を活用する
- 家計簿を習慣化する
- 自炊・DIYなどを無理なく取り入れる
- 「安さ」だけでなく時間や満足度も考える
- 転職を考える
- 浮いたお金を貯蓄・投資に回す
STEP2|投資の土台を作る
家計がある程度整ったら、次は資産形成のための投資を始めます。
ここで大切なのは、いきなり難しい投資をすることではありません。
まずは、
長期・積立・分散
を基本に、無理なく続けられる仕組みを作ります。
NISAを活用する
NISAは、長期的な資産形成を考えるうえで重要な制度です。
株パパ自身もNISAを活用し、オールカントリーなどの投資信託を保有しています。
毎月の積立を自動化することで、「余ったお金を投資する」のではなく、「先に投資して残ったお金で生活する」という仕組みを作っています。まだ口座開設前なら、NISAを始めるまでの30日間を具体的な行動に分けて進める方法もまとめています。
NISAを始めるなら、次に考えるのが証券会社です。私は、SBI証券・楽天証券・松井証券を、カード・銀行・ポイントまで含めて比較しています。
投資制度を使い分ける
NISAだけでなく、iDeCoや企業型DCも含めて、NISAとiDeCoを「いつ使えるお金なのか」で使い分けることも大切です。
オルカンなどの投資信託を知る
全世界株式、S&P500、NASDAQ100など、投資信託にはさまざまな選択肢があります。
重要なのは、「人気だから買う」のではなく、
- 何に投資しているのか
- どれくらい分散されているのか
- 信託報酬はいくらか
- どのくらいの期間保有するのか
- 自分のリスク許容度に合っているか
を理解することです。
例えばオルカンでは、ファンド内で受け取った配当等が再投資される仕組みを知っておくと、長期保有の考え方も理解しやすくなります。
子どもの資産形成も考える
我が家では、子ども名義の口座でオルカンをそれぞれ50万円購入しました。将来のお金を準備するだけでなく、実際の値動きを通して金融について学んでもらうことも目的です。
さらに、実際に運用を始めてからは、親子で資産の値動きを確認する金融教育も続けています。
このSTEPでやること
- NISAの仕組みを理解する
- 投資信託について学ぶ
- 自分に合った資産配分を考える
- 積立を自動化する
- 短期的な値動きに振り回されない仕組みを作る
STEP3|資産を育てる
投資に慣れてきたら、さらに自分なりの資産形成を考えていきます。
株パパの場合は、投資信託だけでなく、日本株、海外ETFなどにも投資しています。
個別株には大きな値上がりを狙える可能性がある一方、企業ごとのリスクもあります。
そのため、
「全部を個別株にする」のではなく、資産全体でリスクを管理する
ことを意識しています。
そのため私は、インデックス投資を土台にしながら個別株を組み合わせるコア・サテライト戦略で、資産全体のリスクを考えています。
個別株を研究する
企業の業績、成長性、株価、PERなどを確認し、自分なりに投資判断を行います。
個別株投資は、単に「上がりそうな株を探す」だけではありません。
「なぜこの会社に投資するのか」
「何が成長要因なのか」
「自分の想定が崩れるのはどんなときか」
を考えることが大切です。
私はこれらを曖昧にしないために、個別株を買う前に「投資理由・成長要因・想定が崩れる条件」を1枚に整理するようにしています。
さらに、実際に私が幸楽苑(7554)を「店舗での気づき→月次→決算→株価」の順で調べ、購入判断まで進めた銘柄選定プロセスも公開しています。
ポートフォリオ全体を見る
個別銘柄ごとの損益だけではなく、
- 国内株式
- 米国株
- 全世界株
- 債券
- 現金
など、資産全体のバランスを確認します。
債券については、私自身が米国長期国債ETFのTLTを資産の0.65%だけ保有しています。TLTを少額で積み立てて分かった特徴と注意点では、債券を組み入れる意味から実際の運用成績まで公開しています。
一つの投資先に集中しすぎていないか定期的に確認し、必要なら資産配分をリバランスする目的とタイミングを考えます。
では、実際に私の資産は毎月どう動いているのか。
入金額・運用損益・月間リターンを分けながら、50歳FIREまでの投資成績を毎月公開しています。
→ 株パパの投資成績まとめ|50歳FIREまでのリアルな運用記録
このSTEPでやること
- 個別株の分析方法を学ぶ
- ETFについて知る
- ポートフォリオを把握する
- リスクを分散する
- 定期的に資産配分を確認する
- 自分なりの投資ルールを作る
STEP4|FIRE・働き方を考える
資産が育ってきたら、「いくらまで増やすか」だけではなく、そのお金で働き方をどう変えられるのかも考えていきます。
私がFIREを目指す目的は、会社を辞めることそのものではありません。
資産が増える。配当が入る。ブログなど会社以外の収入が生まれる。転職によって収入や働き方を変える。
そうした選択肢が増えるほど、少しずつ会社への依存度を下げることができます。
実際、私は年収約250万円だった会社から転職し、現在は当時より収入も働き方も大きく変わりました。だからこそ、転職して初めて分かった「給料と能力」の関係でも書いたように、「どこで働くか」を変えることも人生の選択肢を増やす一つの方法だと考えています。
そして、会社への依存度を下げる方法は転職だけではありません。
投資によって金融資産を育てることも、会社以外の収入源をつくることも、その一つです。このブログも、私にとってはその挑戦の途中にあります。
では、どこまで資産が育てば働き方を選べるのでしょうか。
これは「FIREには1億円必要」と一律に決められるものではありません。FIREに必要な資産はいくら?では、年間生活費300万・400万・500万・600万円の場合に分けて、必要資産を考えています。
また、完全に仕事を辞める必要がなければ、必要な資産額は変わります。コーストFIREという考え方のように、ある程度まで資産を育てた後は積立のペースを緩め、今の生活にお金を使う選択肢もあります。
私自身についても、50歳で本当にどれくらい必要なのかを、生活費だけではなく教育費や退職金なども含めて考えています。
つまり、私が目指しているのは、
「会社を辞める」ことではなく、
「会社を辞めても、残っても大丈夫」な状態です。
今の会社で働き続けてもいい。違う仕事をしてもいい。ブログを続けてもいい。働く時間を減らしてもいい。
働き方を自分で選べること。
それが、私にとってのFIREです。
そして、自由を手に入れるために今の生活を我慢し続けるのではなく、次のSTEPでは**「お金を人生に使う」**ことを考えていきます。
STEP5|最後は「お金をどう使うか」を考える
資産形成のゴールは、銀行口座や証券口座の数字を大きくすることではありません。
お金は、人生をより良くするための道具です。
節約して、投資して、資産を増やしたとしても、何のためにお金を貯めているのか分からなくなってしまっては、本末転倒です。
だからこそ、
- 家族との時間
- 趣味
- 旅行
- 食事
- 自分の好きなこと
- 時間を買うための外注
- 子どもの経験
- 自分自身の学び
など、「自分にとって価値のあるもの」には、きちんとお金を使いたいと考えています。
生活費を最適化することも、単に支出を減らすためではありません。
大切ではないところではお金を使わず、大切なところでは気持ちよく使う。
そのための資産形成です。
資産が増えるにつれて、私自身も「買えるもの」が増えたのに物欲が減っていくという変化を感じました。そこから、「豊かなお金の使い方」とは何なのかを考えるようになりました。
一方で、節約ばかりではなく、実際に「これは使ってよかった」と感じたお金を家族の豊かさという視点から振り返ることも大切にしています。
子どもが小さい今だからこそ使えるお金や時間もあります。わが家ではスイミングとテニスを習わせていますが、最近は月謝だけではなく、習い事によって生まれる親子の時間や、親がどこまで関わるかまで考えるようになりました。
株パパが考える「資産形成」の全体像
ここまでの内容を一つにつなげると、資産形成は次のような流れになります。
① 現在地を知る
↓
② 家計を整える
↓
③ 投資の土台を作る
↓
④ 資産を育てる
↓
⑤ FIRE・働き方を考える
↓
⑥ お金を人生に使う
そして、また新しい目標ができたら、①に戻ります。
資産形成は一度完成したら終わりではありません。
収入、家族構成、住まい、子どもの成長、仕事、健康、人生の目標。
環境が変われば、お金との付き合い方も変わります。
だからこそ私は、**「いくら持っているか」だけではなく、「そのお金でどんな人生を選べるのか」**を大切にしています。
株パパ自身の資産形成
私は株式投資歴17年目のサラリーマン投資家です。
2児の父として家庭を持ちながら、家計簿をつけ、固定費を見直し、NISAや投資信託、個別株などを活用して資産形成を続けてきました。
もちろん、すべてが順調だったわけではありません。
投資で迷ったこともあれば、失敗したこともあります。
だからこそ、このブログでは「こうすれば必ず儲かる」という方法ではなく、
実際に自分でやってみたこと、考えたこと、失敗したこと、そこから学んだこと
をできるだけ具体的に記録していきます。
このロードマップも、これから記事が増えるたびに更新していく予定です。
ブログでは、家計・投資・FIREについて、それぞれ個別の記事で詳しく紹介しています。
一方で、年収約250万円だった20代から、転職、家計の見直し、17年間の投資を経て、41歳で世帯金融資産5,000万円に至るまでを、一つの流れとしてまとめたのが有料note「就活にしくじった年収250万円の僕が、41歳で世帯資産5000万円を築くまで」です。
遠回りした経験から気づいた**「資産形成には順番がある」**という考え方を軸に、もし20代の自分に戻れるなら何から始めるか、そして自分なりのお金と人生の目標を整理するためのワークまでまとめています。
個別の記事を読むだけでなく、家計・仕事・投資をどうつなげて資産形成を進めるかを、一つの流れで整理したい方はこちらも参考にしてみてください。
まとめ
資産形成には、一つの正解があるわけではありません。
大切なのは、
家計を整える。
無理なく投資を続ける。
資産を育てる。
将来の選択肢を増やす。
そして最後に、
自分や家族にとって大切なことに、お金を使う。
この繰り返しだと思っています。
このブログ「株パパの資産形成ブログ」では、投資だけでなく、節約、家計管理、FIRE、そして「お金とどう付き合っていくか」まで、実体験をもとに発信していきます。
一緒に、自分らしい資産形成を考えていきましょう。