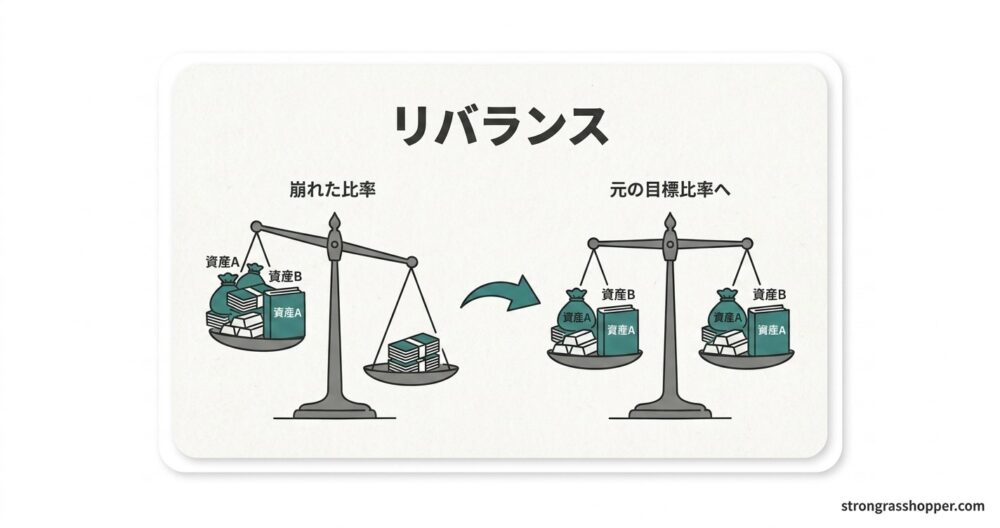
資産運用を続けていると、最初に決めた資産配分は少しずつ変わっていきます。
投資信託を積み立てる。
個別株が大きく上昇する。
ETFから配当を受け取る。
その結果、買い始めたときには想定していなかった比率になることがあります。
このときに出てくるのが「リバランス」です。
一般には、値動きによって崩れた資産配分を、当初の方針へ調整することを指します。J-FLECでも、株式や債券、投資信託などの価格変動によって当初の割合が崩れたポートフォリオを元の状態に戻すこと、と説明されています。
ただし、
「比率がずれたら、すぐ元に戻せばいい」
というほど単純ではありません。
上昇した資産を売り、下落した資産を買うことになるため、その後も上昇が続けば利益を取り逃す可能性があります。
また、売却すれば税金や手数料が発生することもあります。
だから私が最初に確認するのは、
「今後どの資産が上がるか」ではありません。
今の資産配分で、相場が大きく動いても投資を続けられるか。
そして、その配分は現在の家計や人生計画に合っているか。
リバランスは、そこから考えます。
この記事の結論|正解の比率より、納得して続けられる仕組みを持つ
リバランスを考えるときは、次の順番で点検します。
| 確認する順番 | 問い | 判断のポイント |
|---|---|---|
| 1 | 当初の目標配分は何だったか | 数字だけでなく理由も確認する |
| 2 | 現在の配分はどうなっているか | 口座をまたいで金融資産全体を見る |
| 3 | ずれは値動きによるものか、生活の変化によるものか | 投資の問題と家計の問題を分ける |
| 4 | ずれを許容できるか | 下落時の金額と精神的な負担を想像する |
| 5 | 売却・買い増し・積立変更のどれが必要か | 税金・手数料・流動性を確認する |
| 6 | 次に見直す条件は何か | 相場ではなく自分のルールを決める |
重要なのは、
「当初の配分に戻すこと」そのものではありません。
生活、収入、家族構成、将来の支出が変わっているなら、目標配分そのものを変更した方がいい場合もあります。
資産配分を戻す前に、
「戻す先は、今の自分にまだ合っているか」
を確認する。
これが私の考えるリバランスの出発点です。
1|私の目標配分と、現在の配分
私の場合、投資資産について大まかに、
- 投資信託:60%
- 個別株:15%
- ETF:25%
を一つの目標にしています。
この配分の前提にあるのが、それぞれの資産に役割を持たせる考え方です。
私は、投資信託・個別株・ETFを「守る・育てる・攻める」という役割で組み合わせるコア・サテライト戦略として、ポートフォリオ全体を考えています。
一方、現在の配分は、
- 投資信託:18%
- 個別株:68%
- ETF:14%
ほどです。
かなり大きな差があります。
これは最初から、
「個別株を68%まで増やそう」
と考えていたわけではありません。
保有していた個別株の一部が大きく上昇した結果、全体に占める個別株の比率が高くなりました。
つまり、同じ「配分がずれた」でも、
- 個別株が大きく下落した結果なのか
- 個別株が大きく上昇した結果なのか
では意味が違います。
私の場合は後者です。
現在20銘柄ほどの個別株を保有していますが、その中には購入時から4倍以上になった銘柄もあります。
その結果、特定の1銘柄が資産全体の中でかなり大きな割合を占めるようになりました。
これは、
集中投資した結果ではなく、分散していた銘柄の一つが成長した結果、集中度が高まった状態
です。
だから私は、比率だけを見て機械的に売るのではなく、
なぜその銘柄を保有しているのか
を改めて確認します。
そこで、個別株を買う前に、投資理由・成長要因・想定が崩れる条件を1枚に整理するようにしています。
株価が大きく動いたときにも、価格と投資理由を分けて考えるためです。
2|リバランスとリアロケーションを混同しない
リバランスは、当初の目標配分へ戻す調整です。
一方、生活や年齢、収入、家族の状況が変わったことで、
目標配分そのものを変更することは、リアロケーションと呼ばれることがあります。
似ていますが、目的は違います。
| 状況 | していること | 考えるべきこと |
|---|---|---|
| 個別株の上昇で比率が増えた | 元の配分へ近づける | 集中リスク、利益確定、税・手数料 |
| 収入が減った・支出が増えた | リスク資産の目標を下げる | 家計と生活防衛資金 |
| 退職が近づいた | 値動きの大きい資産を減らす | 資金を使う時期と流動性 |
| 目標が変わった | 配分の前提を作り直す | 何のために運用するのか |
| 配分がずれたが、積立で調整できる | 売却せず買い増す | 税・手数料・売却の必要性 |
「最初に決めた比率」が、ずっと正しいとは限りません。
- 転職
- 退職
- 子どもの進学
- 住宅購入
- 介護
- FIRE
こうしたイベントが近づけば、投資配分より先に資金計画を見直す必要があります。
金融庁も、家計管理やライフプランニングを資産形成の基本に置いています。
資産配分と同じように、NISAやiDeCoも「どちらが得か」だけでなく、使う時期から考えたいところです。
私は、NISAとiDeCoを「いつ使うお金なのか」という視点から比較して、資産形成の中での役割を考えています。
3|相場全体を予測してリバランスしない
私は、
「そろそろ相場が下がりそうだから現金を増やそう」
という運用は基本的にしていません。
相場全体の方向を予測して売買するのではなく、長期で投資を続けることを優先しています。
その意味では、かなり投資比率の高い運用です。
ただし、これは誰にでも合う方法ではありません。
投資資産を多く持っていれば、急な支出が必要になったときに、相場が下落していても売却しなければならない可能性があります。
そのため、
投資資産とは別に、急な支出があっても売らずに済む現金を確保する
ことが前提です。
生活防衛資金をいくら現金で残し、いくらを投資に回すのかは、資産配分とは分けて考えています。
相場を予測し始めると、リバランスは、
「今売るべきか」
「まだ待つべきか」
という予想ゲームになりがちです。
私はそれより、
- 目標配分
- 1銘柄あたりの保有上限
- 生活資金
- 投資理由
- 見直し時期
といった、自分で管理できるものを基準にしたいと考えています。
4|恩株化は、長期保有を続けるための心理的な仕組み
個別株の比率が大きくなったとき、私が考える方法の一つが「恩株化」です。
一定の株価まで上昇した銘柄について、購入資金相当を売却し、残りを長期保有する考え方です。
私が恩株化に魅力を感じる最大の理由は、
購入資金を回収したことで、残った株を心理的に楽な状態で持ち続けやすくなること
です。
もちろん、実際に株が無料になったわけではありません。
残った株にも時価があり、下落すれば資産は減ります。
それでも、
「せっかく利益が出ているから全部売っておこう」
という気持ちから距離を置きやすくなります。
私は個別株を、企業の成長を長期で見たいと思って買うことがあります。
株価が大きく上昇したからといって全部売却すれば、その後の成長を株主として享受する機会はなくなります。
だから、
購入資金を一部回収する。
そのうえで、
「まだこの会社の成長を見ていたい」
と思えるなら、残りを長く持つ。
これが私にとっての恩株化です。
ただし、恩株だから永久保有するわけではありません。
- 業績悪化
- 事業環境の変化
- 競争力の低下
- 経営への不信
- 投資仮説の崩壊
など、
保有理由そのものが崩れれば、恩株でも売却します。
つまり、恩株化は「損をしなくなる仕組み」ではありません。
投資理由が生きている銘柄を、心理的な余裕を持って保有するための方法
です。
恩株化するときには、最低限次の点を記録しておきます。
| 記録する条件 | 確認すること |
|---|---|
| 利益確定の条件 | 目標株価、購入資金回収 |
| 継続保有の理由 | まだ成長を期待できるか |
| 投資仮説の破綻 | 何が変われば売るか |
| 保有比率 | 集中しすぎていないか |
| 見直し時期 | 決算後など定期確認 |
大切なのは、
「恩株だから持つ」のではなく、「持ちたい会社だから恩株として残す」
という順番です。
5|売却せず、積立で比率を戻す方法もある
リバランスは、必ず売却を伴うわけではありません。
新しい投資資金を、比率の低い資産へ重点的に回すことで調整する方法もあります。
J-FLECでも、売却だけでなく、新たな資金を追加して比率の低い資産を買い足す方法が紹介されています。
この方法なら、課税口座で利益が出ている資産を売却せずに調整できます。
例えば私の場合、
投資信託の目標比率は60%ですが、現在は18%ほどです。
だからといって、
個別株を一気に売って60%へ戻す
必要があるとは限りません。
今後の積立を投資信託へ回せば、時間をかけて比率を近づけることもできます。
一方で、特定の個別株がさらに上昇し、資産全体への影響が大きくなれば、一部売却を検討する。
その他の小さな実践として、VTなどから受け取った分配金をTLTへ再投資しています。現在は資産全体の0.65%にすぎませんが、TLTを実際に積み立てた運用結果も公開しています。
つまり選択肢は、
売る。
買う。
積立先を変える。
何もしない。
です。
リバランスは「必ず売買する作業」ではありません。
なお、売却時には課税関係が生じる場合があります。
NISAについても、売却した場合の非課税保有限度額の再利用など制度上のルールがあるため、実際に売却する際は金融庁や証券会社の最新情報を確認します。
6|リバランスは「確認」と「売買」を分ける
J-FLECのQ&Aでは、毎年1回のように一定期間ごとに実施する方法や、最初の状態から一定割合ずれたら実施する方法が紹介されています。
また、初心者や忙しい人には、市場の動きに左右されにくい定期的なリバランスが向いていると説明されています。
ただし、毎月確認して毎月売買する必要はありません。
頻繁な点検は、資産配分を管理するより、値動きを追いかける行動になりやすいからです。
私のように、相場全体ではなく個別銘柄の買われすぎ・売られすぎを見て入れ替えを検討する場合も、確認と売買を同じにしないことが大切です。
| ルールの作り方 | 向いている考え方 | 注意点 |
|---|---|---|
| 年1回確認 | 忙しさを減らしたい | 大きなずれを放置する可能性 |
| 目標から一定幅ずれたら確認 | 比率を明確に管理したい | 株価を頻繁に見るようになる可能性 |
| 目標比率と保有上限を併用 | 個別株の集中を管理したい | 上限と例外条件を事前に決める |
| 積立先を変更 | 売却を減らしたい | 調整に時間がかかる可能性 |
| 生活イベントごとに確認 | 家計との連動を重視したい | イベントの定義が必要 |
重要なのは、相場が動いたときにその場でルールを作らないことです。
平常時に、
「何が起きたら確認するか」
だけでも決めておくと、判断がかなり楽になります。
7|下落時に売るかどうかは、価格だけで決めない
相場が下落すると、含み益が消え、評価額がマイナスになることがあります。
私自身、2022年には約10年間積み上げてきた生涯利益が消え、元本割れまで経験しました。
数字だけを見れば、
「長期投資なら起こり得る」
と言えるかもしれません。
でも、実際に自分のお金が減っている最中は、自分の投資そのものを疑いたくなるほどつらい経験でした。
そのときの心理や、10年投資したあとに元本割れしても市場から退場しなかった実体験については、別の記事で詳しく振り返っています。
については、別の記事で詳しく振り返っています。
それでも、下落時に私が最優先したいのは、
市場から退場しないこと
です。ただし、
「必ず戻ると信じて持ち続ける」
という意味ではありません。
市場全体が下落しているのか。
企業固有の問題なのか。
投資理由そのものが崩れたのか。
ここは分けて考えます。
| 下落時の確認 | 行動の例 |
|---|---|
| 相場全体の下落 | 生活資金を守り、投資仮説を再確認する |
| 企業固有の悪化 | 業績・月次・経営・競争環境を再点検する |
| 比率が許容上限を超えた | 売却・積立変更・保有継続を比較する |
| 使う予定の資金が近づいた | 投資比率より流動性を優先する |
| 精神的に続けられない | 配分や商品を見直すことを検討する |
リバランスは、下落銘柄を機械的に買い増す作業ではありません。
下がった理由と、買う資金の目的を確認してから動きます。
下落しているというだけで、割安とは限りません。
8|最終基準は「この配分で続けられるか」
私は、リバランスにも唯一の正解はないと考えています。
投資信託60%・個別株15%・ETF25%という目標配分も、誰にでも合う比率ではありません。
資産額、収入の安定性、家族構成、将来の支出、投資経験、値下がりへの耐性によって、選べる配分は変わります。
重要なのは、
自分が納得して投資を続けられることです。
個別株の上昇を楽しみたい人が、値動きの小さい資産だけに変えれば、別の不満が生まれるかもしれません。
反対に、集中リスクが大きすぎて毎日不安になるなら、目標配分や保有上限を見直す意味があります。
資産形成は、投資や節約そのものが目的ではありません。
仕事、家族、学び、休息、経験にお金を使い、納得できる人生を送るための手段です。
リバランスのために売買を繰り返し、毎日の生活が相場に支配されるなら、目的と手段が逆転しています。
9|リバランス前のチェックシート
最後に、売る前に次の1枚を埋めます。
【確認日】
確認日:
前回の確認日:

【目標配分】
投資信託:   %
個別株:    %
ETF:     %
現金・預貯金: %

【現在の配分】
投資信託:   %
個別株:    %
ETF:     %
現金・預貯金: %

【ずれの理由】
値動き/積立/売買/生活の変化/その他:

【投資を続けるための許容範囲】
1銘柄の上限:
資産全体の株式比率:
生活防衛資金:

【今回の選択肢】
売却する:
積立先を変更する:
買い増しする:
何もしない:

【選んだ理由】

【次に見直す条件】
このシートの目的は、必ず売買することではありません。
「何もしない」を選んでも、理由を書けるなら立派な判断です。
重要なのは、
- 相場に反応したのか
- 当初の投資方針を守ったのか
- 自分の生活に合わせて方針を変えたのか
を、後から確認できることです。
おわりに|戻すべきなのは、数字ではなく「納得して続けられる状態」
リバランスとは、資産の比率を機械的に元へ戻すことだけではありません。
自分が何のために投資をしているのか。
どの程度の値動きなら続けられるのか。
今の家計に、その資産配分が合っているのか。
これらを定期的に確認する作業でもあります。
個別株の上昇によって比率が大きくなったら、目標株価や保有上限を確認する。
購入資金を回収できるほど上昇した銘柄なら、恩株として残して長期で成長を見守るという選択肢もある。
ただし、恩株だから保有するのではなく、投資理由が生きているから保有する。
前提が崩れれば、恩株であっても売却する。
そして、売却した資金は、投資信託やETFなど、当初の目的に合う資産へ移す。
相場全体の予測ではなく、投資理由と生活の変化を点検する。
こうした手順があれば、値動きのたびに感情で動く必要は減っていきます。
リバランスに正解はありません。
大切なのは、
自分が納得して投資を続けられる状態を作ること。
そのために資産配分を見直します。
資産を増やすことも大切ですが、最終的には、その資産を使って人生の選択肢を増やすことが目的です。
FIREを考える場合も同じです。
「いくらあればFIREできるか」だけではなく、生活費や将来の収入、資産配分まで含めて考える必要があります。
私自身も、年間生活費300万・400万・500万・600万円ならFIREにいくら必要なのかを、取り崩し率ごとに比較しながら目標資産を考えています。
資産配分を「戻す」前に、一度だけ立ち止まってみる。
今の自分にとって、本当にこの配分が必要なのか。
その問いに答えることこそ、私にとってのリバランスです。
注意事項
本稿の目標配分、保有比率、恩株化、フルインベストメント、個別銘柄の見直し方は私自身の実践・考え方です。
特定銘柄、特定比率、特定の売買を推奨するものではありません。
投資には元本割れの可能性があり、リバランスによって将来の損失や利益を保証するものでもありません。
売却時の税金・手数料、NISAや特定口座の扱いは条件によって異なるため、最新の公式情報と証券会社の案内を確認し、ご自身の家計・リスク許容度に基づいて判断してください。
References
[1] J-FLEC|ポートフォリオのリバランスのタイミングを教えてください
[2] 金融庁|資産形成の基本:NISA特設ウェブサイト
[3] 国税庁|No.1476 特定口座制度
コメント