「コーストFIREには、いくらあればいいの?」
「25歳や30歳から始めるなら、どのくらい貯金・投資しておけばいい?」
コーストFIREを知ると、最初に気になるのはこのあたりではないでしょうか。
結論からいうと、必要な金額は現在の年齢・将来必要な資産額・想定利回りによって大きく変わります。
例えば「60歳で3,000万円」を目標に、年5%で運用できたと仮定すると、追加投資をしない場合に今必要な資産は、
| 現在の年齢 | 60歳まで | 正しい必要資産 |
|---|---|---|
| 20歳 | 40年 | 約426万円 |
| 25歳 | 35年 | 約544万円 |
| 30歳 | 30年 | 約694万円 |
| 35歳 | 25年 | 約886万円 |
| 40歳 | 20年 | 約1,131万円 |
| 45歳 | 15年 | 約1,443万円 |
| 50歳 | 10年 | 約1,842万円 |
| 55歳 | 5年 | 約2,351万円 |
となります。
※年5%で複利運用し、追加投資をしない単純計算です。将来の運用成果を保証するものではありません。
同じ3,000万円を目指しているのに、25歳なら約544万円、40歳なら約1,131万円。
コーストFIREでは「いくら持っているか」と同じくらい、「あと何年運用できるか」が重要です。
この記事では、年齢別の必要資産をシミュレーションしながら、コーストFIREとは何なのか、そして41歳になった私自身が考える「将来のために貯めるお金」と「今使うお金」のバランスについて考えてみます。
- コーストFIREとは?
- コーストFIREにはいくら必要?年齢別にシミュレーション
- 「貯金額」だけではコーストFIREを判断できない
- 子持ち世帯のコーストFIREは「教育費」と分けて考える
- コーストFIREは「もう投資しなくていい」ではない
- コーストFIREの大きなメリットは「働き方を選べること」
- 「将来の安心」と「今の楽しさ」を両立する
- 若いうちに使う10万円には、将来とは違う価値がある
- 「買えるもの」と「価値のあるもの」は違った
- 「貯める」から「貯めながら使う」へ
- 41歳・世帯資産5,000万円。コーストFIREの考え方をどう取り入れるか
- FIREとコーストFIREの間にも選択肢がある
- 完全FIREにはいくら必要?今度は「生活費」から考える
- まとめ|コーストFIREは「いくら」だけでは決まらない
- 新着記事をメールで受け取る
コーストFIREとは?
コーストFIRE(Coast FIRE)とは、
若いうちにある程度の資産を作り、その資産を長期運用することで、将来必要な資産を育てていく
という考え方です。
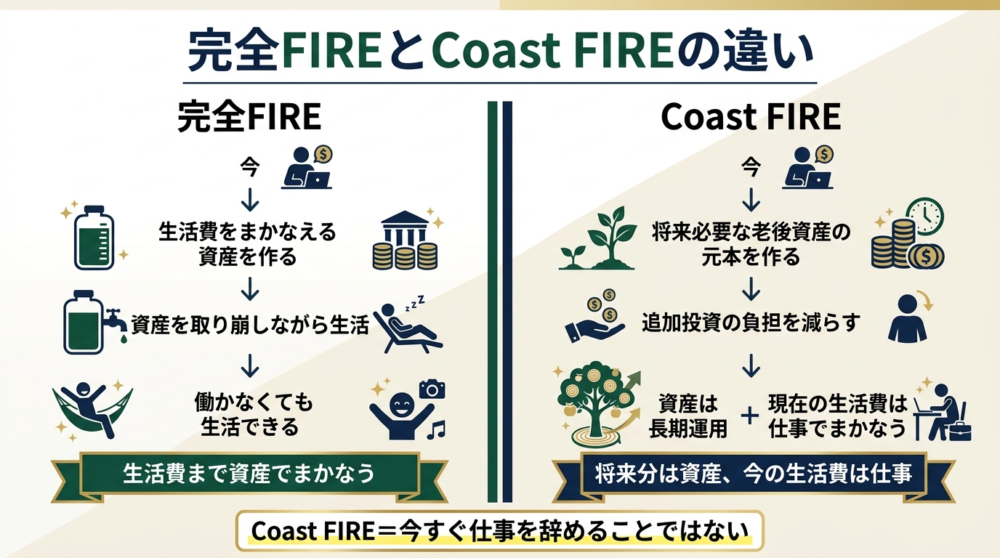
通常のFIREでは、投資資産から現在の生活費までまかなえる状態を目指します。
一方、コーストFIREでは現在の生活費は仕事から得た収入でまかない、すでに作った資産は将来のために運用します。
簡単に分けると、
| 現在の生活費 | 将来のお金 | |
|---|---|---|
| FIRE | 主に資産から | 資産から |
| コーストFIRE | 主に労働収入から | すでに作った資産を運用 |
という違いです。
つまり、
「将来のために頑張って貯め続ける」から、「ある程度まで育てた資産に時間を働いてもらう」へ。
という発想です。
完全に仕事を辞めるわけではありません。
「働かなくてもいいほどの資産はまだない。でも老後のために今までと同じペースで貯め続けなくてもいい」
そんな状態に近いと思います。
コーストFIREにはいくら必要?年齢別にシミュレーション
ここからがこの記事の本題です。
先ほどの表では、
60歳で3,000万円
想定利回り年5%
追加投資なし
という条件にしました。
計算式は、
現在必要な資産 = 将来必要な資産 ÷(1+想定利回り)^運用年数
です。
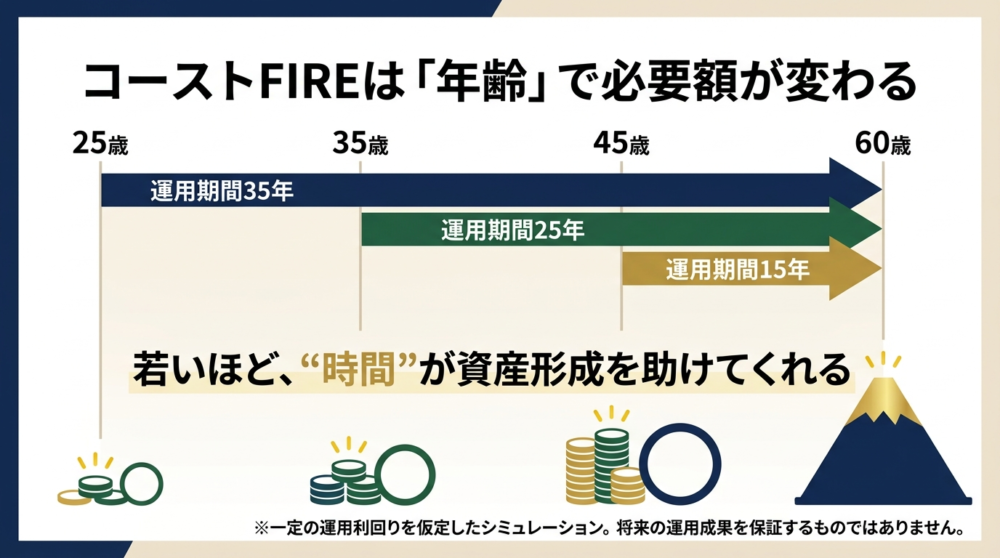
当然ですが、年齢が若いほど運用できる期間が長くなり、今必要な金額は少なくなります。
20代のコーストFIRE|20歳426万円・25歳544万円
20歳なら60歳まで40年間、25歳でも35年間あります。
今回の条件では、60歳で3,000万円を目指す場合、必要な資産は20歳で約426万円、25歳で約544万円です。
20代の最大の強みは、やはり運用できる時間の長さです。
ただ、20代は収入がまだ高くなかったり、旅行や趣味、結婚、子育て、自己投資など、これからの人生につながる経験にもお金を使いたい時期です。
私は、若いうちからコーストFIREだけを目指して生活を切り詰める必要はないと思っています。
将来のための資産を作りながら、今しかできない経験にもお金を使う。そのバランスを考えられることも、コーストFIREの良さだと思います。
30代のコーストFIRE|30歳694万円・35歳886万円
30歳では約694万円、35歳では約886万円です。
30代になると20代より必要額は増えますが、それでも60歳まで25〜30年あります。
一方で、結婚や住宅購入、子育てなどで家計が大きく変わりやすい年代でもあります。
そのため「金融資産が886万円あるから35歳でコーストFIRE達成」と単純に考えるのではなく、その資産を本当に60歳まで運用し続けられるのかを考えることが重要です。
教育費や住宅費、生活防衛資金として近いうちに使う予定のお金まで、すべてコーストFIRE用の資産として考えない方が安全です。
40代のコーストFIRE|40歳1,131万円・45歳1,443万円
40歳では約1,131万円、45歳では約1,443万円です。
20代・30代と比べれば必要なスタート資産は大きくなります。
ただ、40代からでは遅いということではありません。
若い頃より収入や金融資産が増えている人もいますし、退職金や年金、住宅ローン、子どもの教育費など、将来のお金も少しずつ見通しやすくなってきます。
私自身も41歳になった今、単純に「もっと資産を増やす」だけではなく、将来必要なお金と今使いたいお金のバランスを考えるようになりました。
重要なのは年齢そのものではなく、現在の運用資産・将来必要な金額・残された運用期間を数字にしてみることです。
50代のコーストFIRE|50歳1,843万円・55歳2,351万円
50歳では約1,843万円、55歳では約2,351万円です。
60歳までの運用期間が短くなるため、必要資産は3,000万円そのものに近づいていきます。
50代では、長期間の複利だけに期待するより、退職金や年金、今後の働き方、実際の生活費などを合わせて考えることがより重要になります。
コーストFIREのシミュレーションは便利ですが、年齢が上がるほど「資産額だけ」の計算ではなく、実際のライフプランとセットで考えたいところです。
「貯金額」だけではコーストFIREを判断できない
ここは少し注意が必要です。
「コーストFIREには貯金がいくら必要?」
という疑問を持つ人も多いと思います。
ただし、コーストFIREの考え方では、単純な預貯金額だけでは判断できません。
なぜなら、基本的には長期運用によって将来の資産を作る考え方だからです。
確認したいのは、
- 将来いくら必要なのか
- 現在いくら運用資産があるのか
- あと何年間運用できるのか
の3つです。
例えば同じ1,000万円でも、20年間運用できる人と5年間しかない人では意味が大きく違います。
子持ち世帯のコーストFIREは「教育費」と分けて考える
コーストFIREを考えるとき、子どもがいる家庭では少し注意が必要です。
それは、現在持っている金融資産のすべてを「老後まで運用できる資産」として計算できるわけではないからです。
私自身も2人の子どもがいるため、これはかなり重要だと感じています。
たとえば金融資産が2,000万円あったとしても、その中から今後、
- 子どもの教育費
- 住宅関連の支出
- 車の買い替え
- 家族旅行などの経験に使うお金
- 生活防衛資金
などを支払う予定なら、2,000万円すべてを60歳まで運用できるわけではありません。
コーストFIREのシミュレーションで本当に見るべきなのは、**「今いくら持っているか」ではなく、「この先長期間、取り崩さずに運用できる資産はいくらあるか」**だと思います。
子どもがいるからこそ「今使うお金」も大切にしたい
もうひとつ、私がコーストFIREを考えるうえで大切にしていることがあります。
それが、子どもと過ごせる今の時間です。
資産形成だけを考えれば、支出をできるだけ減らして投資額を増やした方が、コーストFIREには早く近づきます。
でも、子どもと一緒に旅行したり、遊びに行ったり、スポーツをしたりできる時間には限りがあります。
50代、60代になってから同じ金額を使うことはできても、同じ経験を買い戻すことはできません。
だから私は、
将来のために投資するお金
と
今の家族のために使うお金
のどちらか一方を選ぶ必要はないと思っています。
必要な資産形成は続けながら、今しかできない経験にもお金を使う。
むしろコーストFIREは、ある程度の資産を作ったあとに「これ以上、将来のためだけに積み立て続けなくてもいいかもしれない」と考えるための、一つの目安として使えるのではないでしょうか。
子持ち世帯は「3つのお金」に分けると考えやすい
私は、コーストFIREを考えるなら資産を大きく3つに分けて考えると分かりやすいと思っています。
① 近いうちに使うお金
生活防衛資金や教育費など、数年以内に使う可能性があるお金。
② 今を楽しむためのお金
家族旅行、子どもの経験、趣味など、今だからこそ価値があることに使うお金。
③ 長期間運用できるお金
老後など将来のために、長期間取り崩さず運用できる資産。
コーストFIREの計算で中心になるのは、基本的に③です。
「金融資産○○万円あるからコーストFIRE達成」と考えるのではなく、そのうち本当に長期間運用できるお金はいくらなのか。
ここを分けて考えるだけでも、子持ち世帯のコーストFIREはかなり現実的に考えやすくなると思います。
そして最終的には、コーストFIREを達成することそのものが目的ではありません。
将来のお金を準備しながら、今の家族との時間も大切にする。
私にとってコーストFIREは、そのバランスを考えるための考え方のひとつです。
コーストFIREは「もう投資しなくていい」ではない
ここも誤解したくないところです。
先ほどのシミュレーションは、あくまで一定の利回りを仮定した計算です。
現実には株価が大きく下がることもあります。
私自身、長く投資を続けていても、2022年にはそれまで積み上げてきた利益がほぼ消え、累計入金額を下回る「元本割れ」まで経験しました。
ですから、
「計算上コーストFIREに到達したから、もう何もしなくていい」
と考えるより、
「老後のために、以前ほど無理して追加投資しなくてもよくなった」
くらいに考える方が私はしっくりきます。
運用状況やインフレ、生活環境が変われば、定期的に計画を見直せばいいのです。
コーストFIREの大きなメリットは「働き方を選べること」
コーストFIREの魅力は、老後のお金への不安を減らすことだけではありません。
私はむしろ、
働き方を選びやすくなること
が大きいと思っています。
「年収を上げるために、やりたくない仕事を続ける」
だけではなく、
「少し年収が下がっても、残業の少ない仕事にする」
「週5日から週4日にする」
「興味のある仕事をする」
といった選択肢も生まれます。
私自身、最初の会社では年収約250万円でした。
その後の転職で年収は約580万円になりましたが、自分の能力が突然2倍になったわけではありません。
この経験から、年収250万円から580万円への転職で分かった「給料と能力は必ずしも比例しない」という話も、別の記事で振り返っています。
会社や商品力、報酬体系、勤務地が変わった影響の方が大きかったと感じています。
特に20代では、資産運用だけでなく、最初にどんな仕事・会社を選ぶかも、その後の資産形成に大きく関わってきます。
私自身、最初の会社では年収約250万円でした。その後、働く環境を変えたことで年収は大きく変わりました。
もちろん「年収が高い会社を選べばいい」という単純な話ではありません。
仕事内容、働き方、勤務地、将来やりたいことなどを含めて、自分が納得できるキャリアを考えることも大切だと思います。
これから就職活動をする学生で、「とりあえず内定」ではなく最初のキャリアそのものを整理したい人には、第三者と一緒に自己分析や企業選びを考えるサービスもあります。
自分の言葉で、納得のいくファーストキャリアを【REFLAME】
※本リンクはアフィリエイト広告です。対象条件・サービス内容は公式サイトをご確認ください。
「将来の安心」と「今の楽しさ」を両立する
ここからは、私がコーストFIREという考え方を好きな理由です。
資産形成をしていると、
「もっと投資したほうがいい」
「旅行するくらいなら投資に回そう」
「この買い物は贅沢ではないか」
と考えてしまうことがあります。
でも、将来の資産形成にある程度の目処が立っているなら、すべてのお金を未来に送る必要もないと思うようになりました。
今という時間も一度しかないからです。
若いうちに使う10万円には、将来とは違う価値がある
同じ10万円でも、20代で使う10万円と70代で使う10万円では、できることが違うかもしれません。
若いうちなら旅行、新しい趣味、スポーツ、自己投資、家族との経験など、その後の人生にも影響する使い方ができます。
私はこれを**「経験の複利」**と考えています。
金融資産では利益が次の利益を生みます。
経験も、新しい経験から知識や人とのつながりが生まれ、それがまた次の経験につながる。
数字では表せなくても、人生に残るものがあります。
20代の頃に書いた人生計画には「5年で300万円」「10年で1,000万円」といった目標だけでなく、「60歳までに30億円」という、今では目指していない目標まで書いてありました。
そこで、20代で書いた「60歳までの人生計画」を40代になった今、実際に答え合わせしてみました。
振り返ってみると、資産形成が進んだこと以上に、自分が欲しいと思う人生そのものが変わっていたことに気づきます。
「買えるもの」と「価値のあるもの」は違った
転職して初めてまとまったお金を手にした頃、20万円ほどする機械式腕時計を購入しました。
一方、30万円ほどで購入したロードバイクは10年以上経った今でも使っています。
健康のためだけではなく、休日に長い距離を走ったり、知らない道を走ったりすること自体が趣味として残りました。
同じ高価な買い物でも、私にとっての価値はまったく違いました。
そこから、
「高いものを買えること」と「自分にとって価値のあるものにお金を使うこと」は違う。
そう考えるきっかけの一つになったのがロードバイクです。2012年モデルを今も使い続けている経験から、ロードバイクに実際どれくらいお金がかかるのか、高い自転車は本当に必要なのかについても考えてみました。
「貯める」から「貯めながら使う」へ
だからといって、何でも今使えばいいわけではありません。
大切なのは、
貯めるか、使うかの二択ではなく、どこまで貯めて、何に使うか。
私は10年以上家計簿を続けています。
支出を記録していると、「これはなくても困らない」「これは払ってよかった」ということが少しずつ分かってきます。
固定費を見直す。普段の生活費を最適化する。
そのうえで、本当に価値があると思うものには使う。
私自身も、実際に「使ってよかった」と感じたお金を、家族の豊かさという視点から振り返るようになりました。
特に最近考えるのは、子どもとの時間です。
子どもが小さい期間は永遠には続きません。
「もっと資産が増えてから」
と先延ばしにしたら、その時間は戻ってきません。
だから私は、
将来の安心を作りながら、今しかできないことにもお金を使う。
という方向へ少しずつ変わってきました。
41歳・世帯資産5,000万円。コーストFIREの考え方をどう取り入れるか
私は現在41歳で、世帯資産は5,000万円を超えました。
一方で、50歳までに1億5,000万円程度の資産を作り、FIREすることを一つの目標にしています。
この目標に至るまでの、年収約250万円だった20代から、41歳で世帯資産5,000万円、50歳FIREを目指すまでの資産形成については、別の記事で振り返っています。
過去10年間を振り返ると、運用成績は平均年利約8.5%、年間積立額は約180万円でした。
DCやCBの退職金も含めれば、50歳で1億5,000万円という数字も見えてきます。
もちろん、今後も同じ利回りで運用できる保証はありません。
では、これからも「少しでも多く稼いで、少しでも多く投資する」ことを最優先にするのか。
私は、そうではないと思うようになりました。
ある程度まで資産を積み上げたことで、これからは資産形成のアクセルを少し緩めてもいい時期に入ったと考えています。
ただし、これは「もう十分な資産があるから投資をやめる」という意味ではありません。
私は50歳でのFIREを目指しているため、これからも積立と運用は続けます。
変わったのは、資産を最大化することの優先順位です。
もっと働けば収入を増やせるかもしれない。
もっと節約すれば投資額を増やせるかもしれない。
もっとリスクを取れば資産が早く増えるかもしれない。
でも、41歳の今しかできないこともあります。
家族との時間、子どもとの経験、趣味、健康、旅行。
将来のための資産がある程度育ってきたからこそ、これからは「もっと貯める」だけではなく、今の生活にも時間とお金を使っていきたいと思っています。
そう考えると、私にとってのコーストFIREは「到達したら投資をやめるゴール」ではありません。
将来のための資産形成と、今を楽しむことのバランスを変えてもいい、と気づかせてくれる考え方です。
50歳FIREという目標はそのまま。
ただ、その9年間をFIREのためだけに使うのではなく、今の人生も楽しみながら進んでいく。
今の私には、そのくらいの距離感がちょうどいいと感じています。
FIREとコーストFIREの間にも選択肢がある
FIREは「仕事を辞める・辞めない」の二択ではありません。
| スタイル | 資産と仕事の関係 |
|---|---|
| フルFIRE | 主に資産から生活費をまかなう |
| サイドFIRE | 資産+労働収入で生活 |
| コーストFIRE | 将来資金を育てながら、現在の生活費は働いてまかなう |
こうした選択肢が増えること自体が、資産形成の大きなメリットだと思っています。
完全FIREにはいくら必要?今度は「生活費」から考える
コーストFIREについて考えると、
「では完全FIREにはいくら必要なの?」
という疑問も出てきます。
こちらは年間生活費が重要です。
単純に4%を目安として計算すれば、
年間300万円 → 7,500万円
年間400万円 → 1億円
年間500万円 → 1億2,500万円
年間600万円 → 1億5,000万円
です。
だからFIREでは、
「いくら持っていれば自由になれるか」より、「自分はいくらあれば満足して暮らせるか」
を考えることが重要です。
私が50歳で1億5,000万円を一つの目標にしているのも、年間600万円程度で余裕を持って暮らしたいと考えているからです。
ただし、4%だけが正解ではありません。そこで、年間生活費300万・400万・500万・600万円ならFIREにいくら必要なのかを、取り崩し率3%・3.5%・4%で比較しています。
そして必要資産を逆算する前に、FIRE後の生活費を年間300万・400万・500万・600万円の4パターンに分けて、「自分はどんな暮らしをしたいのか」から考えることも大切です。
まとめ|コーストFIREは「いくら」だけでは決まらない
今回の条件では、60歳で3,000万円を作るために現在必要な資産は、
25歳:約544万円
30歳:約694万円
40歳:約1,131万円
50歳:約1,842万円
となりました。
ただ、これはあくまで年5%で運用できた場合のシミュレーションです。
コーストFIREで本当に大切なのは、
現在いくらあるか × あと何年あるか × 将来いくら必要か
を自分の生活に当てはめて考えることだと思います。
そして私にとって、もう一つ大切なのが、
将来のために現在を犠牲にしすぎないこと。
将来の自由のために資産を作る。
でも、今の人生もちゃんと楽しむ。
私は50歳でのFIREを目標にしながら、庭の手入れをしたり、自炊をしたり、ロードバイクに乗ったり、妻と軽バンで日本一周をしたり――そんな将来を考えています。
そして最近は、その暮らしをもう少し具体的にして、FIREや定年後に増えた時間を、お金・健康・趣味・家族という視点からどう使うかについても考えるようになりました。
そのために資産形成は続ける。
一方で、子どもとの時間や家族との経験など、今しかできないことには今お金を使う。
「もっと貯める」だけではなく、「もう少し今に使っても大丈夫」と考えられること。
それも、資産形成を続けてきたから得られた自由なのかもしれません。

コメント