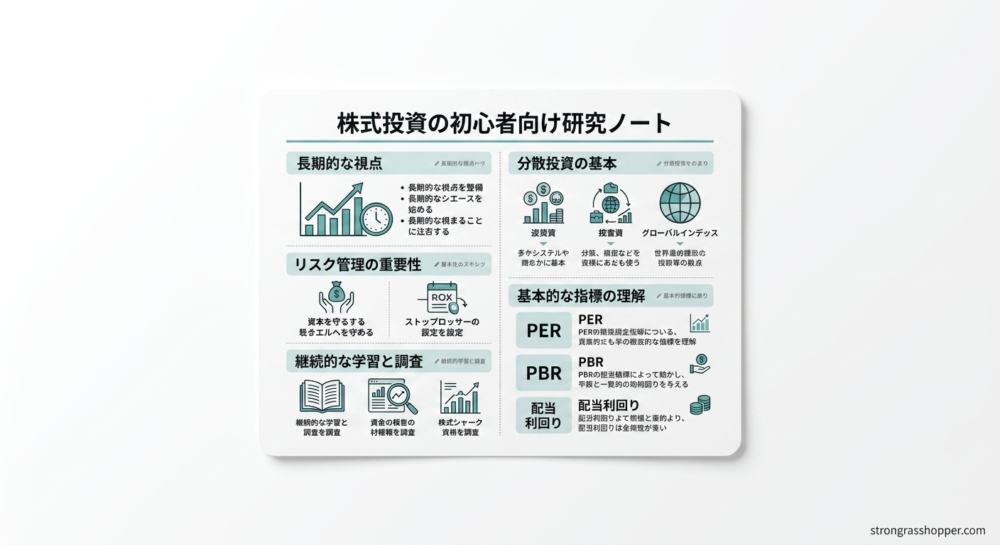
株式投資を始めようと思ったとき、
「まず何を買えばいい?」
と考える人は多いと思います。
私も最初はそうでした。
どの会社の株が上がるのか。
どんな銘柄を選べば儲かるのか。
PERはいくつなら安いのか。
そんなことばかり考えていました。
でも、投資を17年ほど続けてきて今思うのは、
初心者の頃に一番知っておきたかったのは、銘柄の探し方ではありません。
もっと基本的なことでした。
何のために投資するのか。
いつ使うお金なのか。
どれくらい下がっても持ち続けられるのか。
投資信託と個別株をどう使い分けるのか。
そして、相場が大きく下落したときにどうするのか。
こうした土台がないまま商品選びだけを始めると、相場が動くたびに判断が変わってしまいます。
今回は、私自身の経験も振り返りながら、
これから株式投資を始める人に、最初に知っておいてほしいこと
を整理します。
私も最初は個別株から始めた
私が株式投資を始めたのは2010年頃です。
当時は今のように、NISAで低コストのインデックスファンドを積み立てることが当たり前という環境ではありませんでした。
私自身も個別株を中心に投資していました。
企業を調べる。
株価を見る。
買う。
上がれば嬉しい。
下がれば不安になる。
そんな投資を繰り返しました。
個別株を調べること自体は今でも好きです。
でも、投資を続ける中で、
資産形成のすべてを個別株に任せる必要はない
と思うようになりました。
現在は投資信託、ETF、個別株をそれぞれ役割を分けて持っています。
投資信託は長期資産形成の中心。
ETFは地域や資産への分散。
個別株は、自分で企業を調べて成長を取り込みたい部分。
という考え方です。
この変化は、
「個別株はダメだった」
という意味ではありません。
むしろ、
何を買うかより、資産全体をどう作るかの方が重要だった
と気づいたという方が近いです。
① 投資を始める前に「何のためのお金か」を決める
株式投資を始める前に、最初に考えたいことがあります。
それは、
このお金を何のために増やしたいのか
です。
老後資金。
住宅購入。
子どもの教育。
FIRE。
10年後に働き方を変えるため。
目的は人によって違います。
そして目的が違えば、取れるリスクも変わります。
例えば、
30年後に使う老後資金。
3年後に必要な大学費用。
この二つを同じように株式投資するのは慎重に考えるべきです。
株式市場は、必要な日に必ず上昇しているわけではないからです。
だから私は、
「投資できるお金」ではなく「長期間使わなくても困らないお金」を投資する
ことが重要だと思っています。
② 生活防衛資金は、投資とは別に持っておく
投資を始めると、
「現金を持っているのはもったいない」
と思うことがあります。
銀行預金より株式の方が長期的には高いリターンを期待できる。
それ自体は理解できます。
でも、現金には投資とは違う役割があります。
突然の失業。
病気。
住宅修繕。
車の故障。
大きな出費。
こうしたときに、株式を売らなくても生活できるようにするためのお金です。
相場が30%下落しているときに、
「生活費が必要だから売らなければならない」
となれば、長期投資を続けることは難しくなります。
だから、
預金は増やすためのお金ではなく、投資を途中で売らなくて済むためのお金
とも考えられます。
資産形成では、
現金と投資は競争相手ではありません。
役割が違います。
③ 初心者は「NISAを使うか」を先に考える
これから投資を始めるなら、NISAはまず確認したい制度です。
現在のNISAでは、一定の投資額まで運用益が非課税になります。
ただし、
NISAを使えば安全になるわけではありません。
NISAは税制上の制度です。
NISAで株式を買っても、株価が下がれば評価額は下がります。
そのため、
「NISAだから買う」
ではなく、
長期的に保有したい資産を、税制優遇のあるNISAで持つ
という順番で考える方が分かりやすいと思います。
これからNISAを始める手順については、
NISAを始める30日間──「いつかやる」を、今日の口座開設から変える
で、口座開設から積立設定まで順番にまとめています。
④ 最初から個別株を選ばなくてもいい
株式投資というと、
トヨタ。
NTT。
任天堂。
など個別企業の株を買うイメージが強いかもしれません。
でも、初心者がいきなり企業を一社ずつ分析する必要はありません。
投資信託を使えば、一つの商品を通じて多くの企業へ分散投資できます。
例えば全世界株式型の投資信託なら、世界の幅広い企業へまとめて投資できます。
個別株では、
一つの企業の業績悪化。
不祥事。
競争環境の変化。
などの影響を直接受けます。
一方、広く分散された投資信託なら、特定の一社への依存を小さくできます。
もちろん、
投資信託なら値下がりしない
という意味ではありません。
世界の株式市場全体が下落すれば、投資信託も下がります。
それでも、
「どの会社が勝つか分からない」
という初心者にとって、
最初から多くの企業をまとめて持てる
のは大きなメリットです。
⑤ 分散投資は「商品をたくさん持つこと」ではない
投資初心者の頃は、
「たくさん持てば分散になる」
と思いがちです。
でも、
投資信託を5本。
ETFを5本。
個別株を20銘柄。
持っていても、中身が似ていれば十分な分散にならないことがあります。
例えば、
米国株中心の投資信託。
米国株ETF。
米国ハイテク株。
米国個別株。
をそれぞれ持っていても、資産全体では米国株に大きく偏っているかもしれません。
反対に、商品数は少なくても、
地域・資産・企業が幅広く分散されていれば、十分に分散できる場合があります。
重要なのは、
何本持っているかではなく、中身が何なのか
です。
私自身も現在は、投資信託・ETF・個別株を持っています。
ただし、「全部持てば安心」という考えではありません。
それぞれに役割を持たせています。
詳しくは、
投資信託・個別株・ETFをどう組み合わせる?|コアとサテライトで考える資産配分
で整理しています。
⑥ 個別株を買うなら「上がりそう」だけで買わない
投資に慣れてくると、
「個別株もやってみたい」
と思う人もいるでしょう。
私は個別株そのものを否定していません。
むしろ、長く個別株投資を続けています。
ただ、個別株では、
なぜその会社を買うのか
を自分で説明できることが大切だと思っています。
例えば、
売上が伸びている。
利益率が改善している。
新しい市場へ進出している。
競争優位がある。
財務が強い。
など。
そして、
「買う理由」
と同じくらい重要なのが、
何が起きたら売るのか
です。
業績が想定から外れた。
投資理由が崩れた。
競争環境が変わった。
株価が上がりすぎて資産全体に占める比率が大きくなった。
こうした条件を買う前に書いておくと、相場が動いたときにも判断しやすくなります。
私は現在、個別株を買うときに確認したい項目を1枚にまとめています。
→ 個別株を買う前に書く1枚|投資理由・成長要因・想定が崩れる条件
初心者ほど、
「何を買うか」だけではなく「なぜ買うか」を残す
ことをおすすめします。
⑦ 一番難しいのは、暴落したときに続けること
株式投資を始める前は、
「10年、20年持てばいい」
と思えます。
でも実際に自分のお金が減ると、話は変わります。
100万円が70万円になる。
1,000万円が700万円になる。
頭では、
「長期投資だから」
と分かっていても、不安になります。
私自身も、これまで何度も株価が大きく下落する局面を経験しました。
コロナショックでは、私も冷静でいられなかった部分があります。
一部を売却したり、保有資産を入れ替えたりしました。
後から振り返れば、
「何もしない方がよかったのでは」
と思うこともあります。
でも、この経験から分かったことがあります。
それは、
暴落時に正しい判断をすることより、暴落しても投資をやめなくて済む仕組みを作っておくことの方が重要
ということです。
積立を自動化する。
生活防衛資金を持つ。
投資額を無理に増やさない。
資産を分散する。
自分が耐えられるリスクにする。
こうした準備を平常時にしておく。
相場が暴落してから、
「どうしよう」
と考えるのでは遅いこともあります。
初心者ほど「いつ買うか」を当てようとしなくていい
株式投資を始めようとすると、
「今は高値だから待った方がいい?」
「暴落してから買った方がいい?」
という疑問が出てきます。
私も何度も考えました。
でも、
相場の天井と底を正確に当て続けることは非常に難しい
です。
株価が20%下落するまで待とう。
と思っている間に、株価が30%上昇するかもしれません。
逆に、
「今しかない」
と一括投資した翌日に下落することもあります。
だから、初心者ほど、
相場予想よりも、自分のルールを決める
方が現実的です。
例えば、
毎月3万円。
毎月5万円。
給料日に自動積立。
という仕組みにしてしまう。
それなら、
「今日買うべき?」
と毎月悩む必要もありません。
投資信託と個別株は、どちらが正解?
よく聞かれるのが、
「投資信託と個別株、どちらがいい?」
という質問です。
私は、
どちらか一つが正解だとは思っていません。
目的が違うからです。
投資信託は、
広く分散しながら、資産形成を自動化しやすい。
個別株は、
企業を自分で選び、その会社の成長を直接取り込める。
私は現在、
投資信託を資産形成の中心に置きながら、個別株も保有しています。
この考え方が、
コア・サテライト
です。
投資信託をコア。
個別株などをサテライト。
と役割を分ける。
もちろん比率に唯一の正解はありません。
重要なのは、
それぞれを何のために持っているか
です。
→ 投資信託・個別株・ETFをどう組み合わせる?|コアとサテライトで考える資産配分
投資を始めた後は「資産配分」が変わっていく
投資を始めたら、
「最初に決めた配分で終わり」
ではありません。
例えば、
投資信託50%。
個別株20%。
ETF30%。
で始めても、
個別株が大きく上昇すれば、個別株の比率は自然に大きくなります。
反対に株価が下がれば、比率は小さくなります。
だから、
投資は買った後の管理も必要
です。
ただし、
「毎月きっちり元の割合へ戻さなければ」
という意味ではありません。
重要なのは、
現在の資産配分が、
自分が耐えられるリスクの範囲にあるか
を定期的に確認することです。
資産配分を見直す考え方については、
リバランスはいつ、何のためにする?|資産配分を「戻す」前に確認すること
で詳しく書いています。現在の記事でも、リバランスを単に比率を機械的に戻す作業ではなく、現在の自分に合った資産配分かを確認する作業として整理しています。
初心者がやらなくてもいいこと
投資を始めると、知らない言葉が大量に出てきます。
PER。
PBR。
ROE。
ROIC。
チャート。
テクニカル分析。
決算短信。
DCF。
全部理解しなければ投資できないように感じるかもしれません。
でも、最初から全部覚える必要はありません。
特に、
長期のインデックス投資から始めるなら、企業分析を完璧にできなくても投資はできます。
投資を始めてから、
興味が出てきた分野を少しずつ勉強すればいい。
個別株をやりたくなったら、企業分析を学ぶ。
ETFを使いたくなったら、指数や経費率を調べる。
債券を使いたくなったら、金利との関係を学ぶ。
必要になった知識を、必要になった順番で学ぶ。
それで十分だと思います。
「投資の勉強をしてから始める」より少額で経験する
私は、
「完璧に勉強してから投資を始める」
必要もないと思っています。
本を何冊読んでも、
実際に自分のお金が10%下落したときの気持ちは分かりません。
例えば1万円。
3万円。
10万円。
失っても生活に影響しない金額から始める。
すると、
株価が動く。
ニュースが気になる。
決算を見る。
自分がどれくらい下落に弱いのか分かる。
投資が一気に自分事になります。
私は、
少額投資そのものが勉強になる
と思っています。
17年投資して一番大切だと思うこと
投資を長く続けてきて、
「一番大切なことは何?」
と聞かれたら、
私は、
市場に残り続けること
だと思います。
最も高いリターンの商品を毎年当てることではありません。
暴落をすべて回避することでもありません。
話題の株を最安値で買うことでもありません。
生活を壊さない金額で投資する。
必要なお金は現金で持つ。
分散する。
長く続ける。
そして、自分の投資理由が変わったら見直す。
地味です。
でも資産形成では、
一度大きく勝つことより、途中で退場しないこと
の方が重要だと感じています。
株式投資初心者なら、この順番で始める
ここまでをまとめると、これから株式投資を始めるなら、
- 家計を把握する
- 生活防衛資金を残す
- いつ使うお金か決める
- NISAを確認する
- 少額から始める
- 分散された投資信託などを検討する
- 積立を自動化する
- 値下がりを経験する
- 興味があれば個別株・ETFを学ぶ
- 定期的に資産配分を確認する
という流れが分かりやすいと思います。
「最初に何の株を買うか」
は、この中ではかなり後です。
まとめ|初心者の頃に知りたかったのは「儲かる株」ではなかった
投資を始めた頃の私は、
どの株を買えば上がるのか
を知りたいと思っていました。
17年ほど続けた今なら、
初心者の自分に違うことを伝えます。
何のために投資するのか決める。
生活費は投資しない。
NISAを使う。
分散する。
少額から始める。
暴落しても続けられる金額にする。
商品ごとの役割を決める。
そして、
市場に長く残る。
これらの方が、銘柄選びより先です。
投資には、絶対の正解はありません。
年齢。
収入。
家族構成。
資産。
住宅ローン。
投資目的。
人によって全部違います。
だから、
「誰かが儲かった方法」
をそのまま真似するのではなく、
自分の家計で続けられる投資を作ること
が大切なのだと思います。
これから投資を始める人は、いきなり全部理解する必要はありません。
まず現在地を確認し、
少額で始め、
経験しながら学ぶ。
それで十分です。
家計管理からNISA、投資、FIREまで資産形成を順番に進めたい方は、
にまとめています。
免責事項
本記事は、筆者個人の投資経験や一般的な資産形成の考え方を紹介するものであり、特定の金融商品・銘柄の購入や売却を推奨するものではありません。
株式、投資信託、ETF等には価格変動があり、元本割れの可能性があります。投資判断は、ご自身の資産状況・目的・リスク許容度等を踏まえて行ってください。

コメント