子どもにお金のことを教えるなら、学校や本で学ぶだけではなく、実際のお金を通して経験してもらうことも大切なのではないか。
そう考えて、我が家では2024年12月に子ども名義の証券口座を開設し、投資を始めました。
使ったのは、子どもたちがこれまでにもらった出生祝いやお年玉などの一部です。
ところが、最初の1か月の運用結果は、いきなり含み損でした。
子どもにお金が増えるところを見せるつもりが、最初に見せることになったのは、お金が減っている画面です。
しかし今振り返ると、この「お金が減った経験」も、子どもにとって大切な金融教育になったと感じています。
この記事では、我が家が子どもの未成年口座で投資を始めた理由、最初に購入した商品、1か月目の運用結果、親子で学んだことを紹介します。
なお、この記事でいう未成年口座は、子ども名義で開設した課税口座です。2023年末で新規開設が終了したジュニアNISAではありません。
子どものお金で投資を始めた理由
我が家では、子どもたちがもらった出生祝いやお年玉などを、子ども名義の銀行口座に貯めていました。
もちろん、現金で残しておくことにも意味があります。
教育費など、数年以内に使う予定があるお金まで投資してしまうと、必要な時期に相場が下落している可能性があるからです。
一方で、子どもが実際に使うまで長い時間があり、当面使う予定のないお金もあります。
そこで我が家では、子どものお金を次の3つの目的に分けて考えました。
- 近い将来に必要になる教育費
- 子ども自身が将来使うためのお金
- お金について学ぶための金融教育
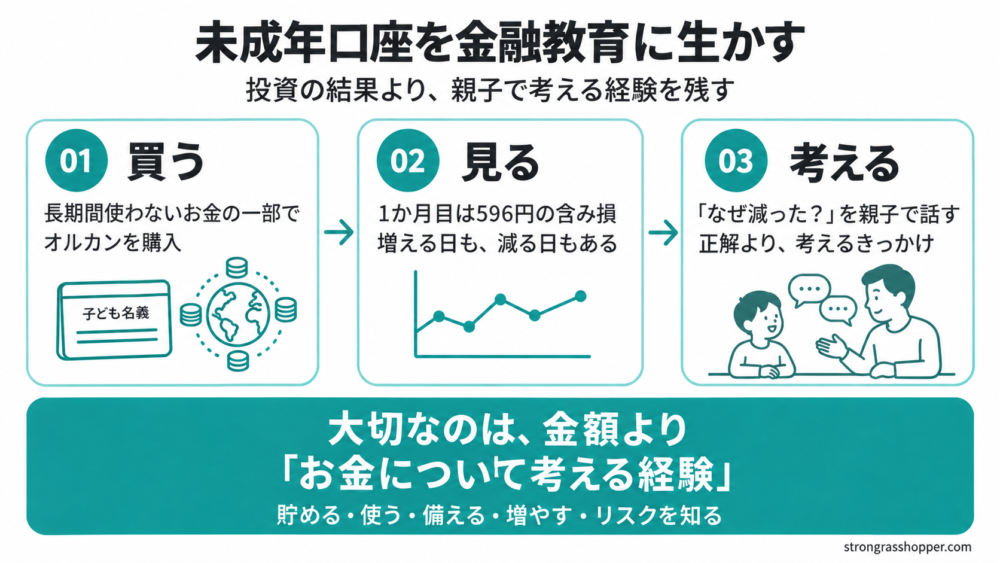
このうち、長期間使う予定のないお金の一部を投資に回すことにしました。
子どものためのお金だからといって、すべてを投資する必要はありません。
いつ使うお金なのかを考え、近いうちに使う可能性があるお金は現金で残す。長期間使わないお金だけを投資の対象にする。
我が家では、この区別を大切にしています。
子ども名義の口座と贈与税
親などのお金を子ども名義の口座へ移して投資する場合は、贈与として扱われる可能性にも注意が必要です。
暦年課税では、その年の1月1日から12月31日までに子どもが受けた贈与の合計額から、110万円の基礎控除を差し引いて贈与税を計算します。
証券口座へ入れた金額だけではなく、その年に受けた他の贈与も含めて考える必要があります。
我が家でも、誰から受け取ったお金なのか、いつ子どもの口座へ入れたのかが分かるように記録を残しています。
贈与税の扱いは家庭ごとの状況によって異なるため、判断に迷う場合は税務署や税理士へ確認してください。
最初に購入したのはオルカン
我が家が子どもの未成年口座で購入したのは、eMAXIS Slim 全世界株式(オール・カントリー)、通称「オルカン」です。
ただし、「子どもの投資ならオルカンが絶対に正解」という意味ではありません。
我が家では、子どものお金を長期間運用することを前提に、次の点を考えました。
- 世界中の株式へ分散投資できる
- 円で購入できる
- 少額から購入しやすい
- 分配金を自分で再投資する手間が少ない
- 親が管理しやすい
- 子どもにも仕組みを説明しやすい
私は自分自身の口座では、オルカンだけでなく米国ETFのVTも保有しています。
VTには分配金を受け取れる楽しさがありますが、子どものための長期運用では、できるだけ手間をかけずに保有を続けることを優先しました。
オルカンとVTの違いや、なぜ子どもの資産にはオルカンを選んだのかは、こちらの記事で詳しくまとめています。
→ オルカンとVTを比較|両方持つ意味は?子どもにはオルカンを選んだ理由
最初の1か月は含み損からスタート
投資を始めた当時、私は子どもに運用状況を見せてみることにしました。
「投資をすると、お金が増えることがあるんだよ」
ということを、実際の数字で見せたかったからです。
ところが、最初の1か月の結果は予想と違いました。
1か月目の運用結果
| 項目 | 金額 |
|---|---|
| 元手 | 200,007円 |
| 評価額 | 199,411円 |
| 含み損益 | ▲596円 |
見事にマイナスです。
子どもに画面を見せると、
「えー、私のお金減ってるの!?」
という反応でした。
まあ、そうなりますよね。
私としては、少し増えたところを見せて、
「ほら、お金にも働いてもらえるんだよ」
と説明するつもりでした。
しかし、現実の投資は思いどおりには動きません。
最初の1か月から、そのことを親子で経験する結果になりました。
最初の含み損から親子で学んだこと
最初は少しくらいプラスになってほしいと思っていましたが、今振り返ると、含み損から始まったことにも意味があったと思います。
投資は必ず増えるものではない
子どもに最初に伝えたのは、
投資したお金は、毎日増えていくわけではない
ということです。
株式や投資信託の価格は、上がる日もあれば下がる日もあります。
昨日より評価額が減っているからといって、それだけで投資が失敗したわけではありません。
反対に、短期間で大きく増えたからといって、将来も同じように増え続けるとは限りません。
まだ売却していなければ、保有している商品の評価額が変化している段階です。
投資には元本割れの可能性があり、必ず利益が出るものではありません。
最初から「投資をすればお金が増える」と教えるより、増えることも減ることもあると伝えられたのは、結果的によかったと思っています。
価格が動く理由を一緒に考える
小学生の子どもに、株価や為替、世界経済について詳しく説明しても、すぐに理解するのは難しいでしょう。
ただ、
「どうして昨日よりお金が減ったと思う?」
と一緒に考えることはできます。
投資信託の中には多くの企業が入っていること。
企業の業績や世の中の出来事によって、株価が上がったり下がったりすること。
外国の企業へ投資する場合は、為替の影響も受けること。
一度ですべてを理解する必要はありません。
自分のお金の数字が動くことで、
「株って何?」
「どうして値段が変わるの?」
「このまま持っていて大丈夫なの?」
という疑問が生まれる。
その疑問が、お金について考えるきっかけになります。
親が答えを決めず、子どもに問いかける
子どもから、
「この投資はこれから上がる?」
と聞かれても、私は「上がるよ」とは答えられません。
将来の価格を正確に予測することはできないからです。
その代わりに、
「どうして上がると思う?」
「もしもっと下がったらどうする?」
「このお金はいつ使う予定なの?」
「すぐに必要なお金まで投資して大丈夫かな?」
と一緒に考えるようにしています。
親が正解を教えることよりも、自分で考える習慣を身につけることの方が大切なのではないでしょうか。
未成年口座を金融教育に生かすために
金融教育は、投資の方法だけを教えることではありません。
子どもに身につけてほしいのは、次のようなお金全体の考え方です。
収入・支出・貯蓄・投資・リスクをまとめて学ぶ
お金には、さまざまな役割があります。
- 働いて収入を得る
- 限られたお金を何に使うか考える
- 近い将来に必要なお金を貯める
- 長期間使わないお金を投資する
- 投資には損失の可能性があると理解する
投資だけを切り離して教えるのではなく、収入・支出・貯蓄・投資を一つの流れとして考えることが大切です。
お金は増やすだけでなく、使うことも大切
お金は増やすためだけにあるわけではありません。
欲しいものを買ったり、家族で旅行したり、勉強や経験に使ったり、誰かのために使ったりすることにも価値があります。
子どものお金をすべて将来へ送ってしまえばいいとも思いません。
今だからこそできる経験もあります。
将来に備えるお金と、今を楽しむためのお金を分けて考えることも、金融教育の一つです。
投資額より、子どもが考えるきっかけを作る
子どものために投資を始めると、
「いくら投資すればいい?」
「何年でいくらになる?」
「どの商品を買えばいい?」
ということが気になります。
もちろん、投資額や商品選びも重要です。
しかし我が家では、それ以上に、
子ども自身がお金について考えるきっかけになること
を大切にしています。
今回のように、596円の含み損を見て、
「なんでお金が減ったの?」
と疑問を持つ。
そこから親子の会話が始まっただけでも、未成年口座を開設した意味はあったと思っています。
その後、子どもの投資はどうなった?
最初の1か月は含み損でしたが、その後も売却せず、子どもたちの投資を続けています。
長期投資では、始めた直後の結果だけで判断するのではなく、途中で価格が上がったり下がったりする過程も含めて記録することが大切だと考えています。
2024年12月に始めた投資が1年8か月後にどうなったのかは、こちらの記事で実際の運用結果を公開しています。
→ 子どものお年玉50万円をオルカンに投資|1年8か月後のリアルな運用結果
最初の含み損だけを見るのと、その後の値動きまで見るのとでは、子どもの受け止め方も変わります。
運用結果だけではなく、子どもとどのような話をしたのかも、これから記録していきたいと思っています。
子どもの資産形成は商品選びだけではない
子どもの資産形成で重要なのは、どの商品を買うかだけではありません。
そのお金をいつ使う予定なのかによって、取れるリスクは変わります。
例えば、数年後に使う可能性が高い教育費と、20年以上使う予定のないお金では、同じ運用方法が適しているとは限りません。
我が家では、子どものお金を次のように分けて考えています。
- 数年以内に使う可能性があるお金
- 教育費として確保しておくお金
- 成人後まで使わない可能性が高いお金
- 子ども自身が使い方を考えるお金
投資に向いているのは、基本的に長期間使う予定のないお金です。
子どものためのお金だからこそ、すべてを投資に回さず、現金とのバランスを考える必要があります。
未成年口座から18歳以降のNISAまで考えておく
現在の未成年口座で保有している投資信託を、18歳以降にそのままNISA口座へ移すことはできません。
NISAで保有したい場合は、課税口座の商品を売却し、NISA口座であらためて購入する方法を検討することになります。
ただし、売却時に利益が出ていれば税金が発生する可能性があり、売却と再購入の間に価格が動くこともあります。
必ず18歳になったら買い直すべき、というわけではありません。
未成年口座でそのまま保有する方法も含めて、その時点の制度や運用状況、子ども本人の考えを確認して判断したいと思っています。
未成年口座と18歳以降のNISAについては、こちらの記事で詳しく整理しています。
→ 未成年口座は特定口座?18歳からNISA口座へ買い直すべき?
2027年1月から0~17歳にもNISAのつみたて投資枠が拡充
2026年度税制改正では、2027年1月からNISAのつみたて投資枠を0~17歳にも拡充することが示されています。
0~17歳の間の制度概要は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象 | つみたて投資枠 |
| 18歳以降 | 成人向けNISAへ移行 |
12歳以降は、子どもの同意を得た場合に、親権者などが払い出せる仕組みも示されています。
これまでのジュニアNISAとは異なる制度です。
また、本記事で紹介している課税口座とも、利益に対する税金や利用条件が異なります。
実際に利用する際は、金融庁や証券会社の最新情報を確認する必要があります。
金融教育は家庭全体のお金から考える
我が家では、子どもの金融教育を「投資だけの話」にはしたくありません。
家計を管理する。
必要なものにお金を使う。
無駄だと思う支出を見直す。
将来に備えて貯蓄する。
長期間使わないお金を投資する。
そして最後は、自分や家族にとって大切なことにお金を使う。
こうした一連の流れを理解することが、資産形成には大切だと思っています。
家計管理から投資、FIRE、お金の使い方まで、我が家の資産形成に対する考え方は、こちらのロードマップにまとめています。
まとめ|子どもと一緒にお金について考える
子どもの未成年口座で投資を始めて、最初の1か月は596円の含み損からのスタートでした。
最初は「少し増えたところを見せたい」と思っていましたが、結果的には、
投資は増えることもあれば、減ることもある
ということを、実際のお金を通して伝えられました。
子どもの資産形成というと、将来いくらになるかという金額に目が行きがちです。
しかし、それだけではありません。
親子で、
- お金を貯める
- お金を使う
- 将来に備える
- 長期間使わないお金を投資する
- リスクについて考える
という経験を積み重ねていくことにも意味があります。
未成年口座を開設したからといって、子どもがすぐに投資を理解できるわけではありません。
それでも、自分のお金が増えたり減ったりする様子を見て疑問を持ち、親子で話すきっかけにはなります。
これからも運用結果だけを見るのではなく、子どもたちと一緒にお金の貯め方・使い方・増やし方について考えていきたいと思います。
免責事項
本記事は、筆者の家庭における資産運用・金融教育の体験を紹介するものです。特定の金融商品や投資方法を推奨するものではありません。
投資には元本割れなどのリスクがあります。未成年口座、贈与税、NISAなどの制度は変更される可能性があるため、実際に利用する際は、金融庁、国税庁、税務署、各金融機関などの最新情報をご確認ください。

コメント