「債券は株式より値動きが小さい」
私も、以前はそんなイメージを持っていました。
ところが、2023年5月ごろから購入している米国債ETFのTLTは、現在の価格が私の平均取得単価を大きく下回っています。
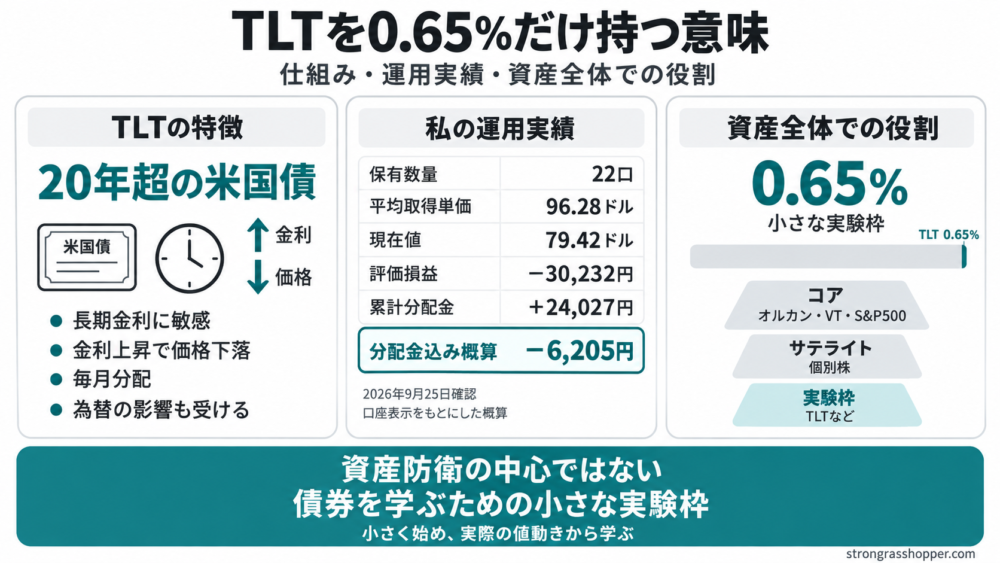
保有しているのは22口。平均取得単価は96.28ドルで、2026年9月24日の市場価格79.42ドルに対して、ドル建てでは約17.5%の下落です。
一方、円換算した評価損益はマイナス30,232円。これまでに受け取った分配金24,027円を加えると、概算損益はマイナス6,205円になります。
債券なのに、なぜこれほど値下がりするのか。
それでも、なぜ私はTLTを保有しているのか。
そして、資産全体の約0.65%しかないTLTに、そもそも意味はあるのか。
この記事では、債券の基本、TLTとほかの債券商品の違い、実際の運用成績、今後の位置づけまで整理します。
最初に結論をお伝えすると、0.65%のTLTでは資産全体を安定させる効果はほとんどありません。
ただし私にとっては、資産防衛の中心ではなく、債券関連商品を自分のお金で学ぶための小さな実験枠です。
※本記事は、筆者の運用実績をもとに金融商品の特徴を整理するものであり、TLTや特定の金融商品の購入を勧めるものではありません。商品情報や市場価格は変わるため、投資判断の際は運用会社や証券会社の最新情報をご確認ください。
- 私の資産形成の中心はTLTではない
- TLTは、債券を知るための小さな実験だった
- そもそも債券とは何か
- 個別債券と債券ETFは同じではない
- 資産に債券を組み入れる5つの意味
- 債券関連商品にはどんな選択肢があるか
- TLTとはどんなETFか
- 金利が上がるとTLTが下がる理由
- 政策金利が下がればTLTは必ず上がるわけではない
- TLTとSHY・IEF・AGG・BNDの違い
- 私がTLTを買い始めた理由
- TLTを22口保有した現在の成績
- ドル価格・為替・分配金を分けて見る
- 含み損でも積み立てを続けてきた理由
- 資産の0.65%では、ほとんど意味がないのか
- 「債券を何%持つか」と「TLTを何%持つか」は別
- 今後、TLTを何%まで増やすか
- TLTが向いている可能性がある人
- TLTを慎重に考えた方がよい人
- TLTを3年以上保有して分かったこと
- まとめ|TLTは資産防衛の中心ではなく、小さな実験枠
- 参考資料
- 免責事項
- 新着記事をメールで受け取る
私の資産形成の中心はTLTではない
最初にお伝えしておくと、私の資産形成の中心はTLTではありません。
私の投資は、大きく3つに分かれています。
| 区分 | 主な投資対象 | 役割 |
|---|---|---|
| コア | オルカン、VT、S&P500など | 長期的な資産形成の中心 |
| サテライト | アナリストの情報も参考に選んだ個別株 | コアを上回る収益の可能性と企業分析 |
| 実験枠 | TLT、幸楽苑など自分で選定した投資 | 興味のある商品を少額で試して学ぶ |
中心となるコア資産は、オルカン、VT、S&P500などのインデックスです。世界や米国の株式市場全体へ長期的に投資し、資産形成の土台を作っています。
その周りに、アナリストの情報も参考にしながら選んだ個別株をサテライトとして保有しています。インデックスを上回る収益を狙うだけでなく、企業の決算や事業内容を調べ、投資への理解を深める役割もあります。
さらに、その外側に小さな実験枠を設けています。
今回取り上げるTLTや、自分なりの視点で選定した幸楽苑などが、この実験枠に当たります。
実験枠の目的は、資産全体の収益を大きく左右することではありません。興味を持った商品へ少額で実際に投資し、値動きや分配金、リスクを自分のお金で経験することです。
私が投資信託・個別株・ETFをどのように組み合わせているかは、投資信託・個別株・ETFをどう組み合わせる?|コアとサテライトで考える資産配分で詳しく整理しています。
また、幸楽苑をどのような順番で調べて購入判断まで進めたのかは、なぜ私は幸楽苑(7554)を買ったのか|月次から始める個別株の銘柄選定を実例公開で公開しています。
TLTは、債券を知るための小さな実験だった
TLTへの投資は、私がスモールビジネスに取り組むときの考え方と似ています。
最初から大きな資金を投じるのではなく、まず小さく始める。実際に動かして分かったことを次の判断に生かし、うまくいかなかったとしても致命傷にならない範囲に抑える。
TLTも、最初から大きく投資するつもりで購入したわけではありません。
株式とは異なる債券関連商品を実際に持ってみたい。米国株などから受け取ったドルの分配金を、別の値動きをする商品へ再投資してみたい。そして、米国の長期金利が動いたとき、TLTの価格が実際にどう変化するのかを経験したい。
そんな興味から、2023年5月ごろに1~2口ずつ購入し始めました。
現在の保有数量は22口で、資産全体に占める割合は約0.65%です。
そもそも債券とは何か
債券とは、国や企業などがお金を借りるために発行する有価証券です。
国が発行するものは国債、企業が発行するものは社債と呼ばれます。
投資家は債券を購入することで発行体へお金を貸し、その対価として利息を受け取ります。満期まで保有し、発行体が返済不能にならなければ、原則として額面金額が返ってきます。
債券から得られる利益は、主に次の3つです。
- 保有中に受け取る利息
- 売却時の価格差
- 外国債券の場合は為替差損益
一方で、債券にもリスクがあります。
- 市場金利が上昇すると価格が下がる金利変動リスク
- 発行体が返済できなくなる信用リスク
- 物価上昇によって実質的な価値が減るインフレリスク
- 外貨建ての場合の為替リスク
「債券だから元本保証」というわけではありません。
個別債券と債券ETFは同じではない
ここは、TLTを理解するうえで大切です。
個別債券には満期があります。発行体が破綻せず、満期まで保有すれば、原則として額面で償還されます。
一方、TLTのような債券ETFは、複数の債券を組み入れ、条件から外れた債券を入れ替えながら運用します。ETF自体に満期はありません。
そのため、
TLTも満期まで持てば、購入価格まで戻る
とはいえません。
債券ETFは少額で複数の債券へ分散でき、株式と同じように市場で売買できます。その代わり、価格は市場金利や需給によって日々変動します。
資産に債券を組み入れる5つの意味
1.株式とは異なる値動きを持たせる
資産の大半を株式で持っていると、株式市場が下落したときに資産全体が大きく減ります。
値動きの異なる債券を組み入れることで、一つの資産だけに偏るリスクを抑える効果が期待できます。
ただし、株式と債券が必ず逆方向に動くわけではありません。インフレと金利上昇が同時に進む場面では、株式と債券が一緒に下落することもあります。
2.利息や分配金を受け取る
債券は、値上がり益だけでなく利息収入を期待する商品です。
債券ETFでは、組み入れた債券から受け取った利息などが、分配金として投資家へ支払われます。
TLTの価格が下落していても、私が受け取った分配金は少しずつ積み上がってきました。
3.株価下落時のリバランス原資にする
株式が大きく下落したとき、債券や現金の値動きが比較的小さければ、その一部を株式へ移すリバランスができます。
ただし、TLTは金利変動に敏感で値動きが大きいため、いつでも安定したリバランス原資になるとは限りません。
資産配分を調整する目的とタイミングについては、リバランスはいつ、何のためにする?|資産配分を「戻す」前に確認することで詳しく考えています。
4.FIRE前後の取り崩しリスクに備える
FIREの直前や直後に株価が大きく下がり、生活費のために安い価格で株式を売ると、その後の資産回復が難しくなる可能性があります。
この順序リスクに備える方法の一つが、現金や値動きの比較的小さい債券で、当面の生活費を確保しておくことです。
ただし、この役割をすべてTLTに任せるのは適切ではありません。TLT自体が大きく値下がりする可能性があるからです。
私がFIRE後の取り崩しをどのように考えているかは、FIRE後の資産取り崩しはどうする?1億5,000万円をどう使いながら長く暮らすかで整理しています。
5.増やす段階から守る段階へ移行する
資産が小さい時期は、株式を中心に成長を優先する考え方があります。
一方、資産が増え、使い始める時期が近づけば、どこまで値下がりに耐えられるかも重要になります。
私は50歳でのFIREを目標にしています。現時点ですぐに株式比率を大きく下げる予定はありませんが、今後は「いくら増やせるか」だけでなく、「どの資産から使うか」も考える必要があります。
債券関連商品にはどんな選択肢があるか
「債券を持ちたい」と思っても、目的によって選択肢は変わります。
| 目的 | 主な選択肢 | 特徴 |
|---|---|---|
| 円建てで元本変動を抑えたい | 預金、個人向け国債 | 為替リスクがなく、生活防衛資金に近い役割 |
| ドルの待機資金を運用したい | SGOV、SHYなど | 残存期間が短く、金利変動の影響が比較的小さい |
| 中期の米国債を持ちたい | IEFなど | 短期債と長期債の中間的な値動き |
| 米国債券市場へ広く分散したい | AGG、BNDなど | 国債、社債、住宅ローン担保証券などへ分散 |
| 長期金利低下の影響を大きく受けたい | TLTなど | 上昇余地も下落リスクも大きい |
| インフレに備えたい | TIPS、物価連動債ETF | 元本や利息が物価に連動する仕組み |
債券の役割を「値動きを抑えること」と考えるなら、短期債や中期債、円建て資産も候補です。
米国の投資適格債券市場へ広く分散したいなら、AGGやBNDのような総合債券ETFがあります。
TLTは、それらの代わりになる万能な債券ETFではありません。
TLTとはどんなETFか
TLTの正式名称は、iShares 20+ Year Treasury Bond ETFです。
残存期間が20年を超える米国財務省証券で構成される指数への連動を目指しています。
2026年9月24日時点の主な情報は次のとおりです。
| 項目 | 内容 |
|---|---|
| 運用会社 | ブラックロック |
| 投資対象 | 残存期間20年超の米国国債 |
| 経費率 | 0.15% |
| 実効デュレーション | 約15.3年 |
| 加重平均残存期間 | 約25.8年 |
| 分配頻度 | 毎月 |
| 通貨 | 米ドル |
米国国債へ投資するため、一般企業の社債と比べれば信用リスクは小さいと考えられます。
一方、残存期間が長いため、金利変動の影響を強く受けます。
TLTは「安全資産だから価格が安定している商品」というより、
米国政府の信用力を背景にしながら、長期金利の変化を大きく受ける商品
と捉えた方が実態に近いと思います。
金利が上がるとTLTが下がる理由
債券価格と市場金利は、一般に反対方向へ動きます。
例えば、年3%の利息を受け取れる既存債券があるとき、新しく年5%の債券が発行されたとします。
同じ条件なら、多くの投資家は年5%の新しい債券を選びます。年3%の既存債券を売るには、価格を下げて利回り面の魅力を高める必要があります。
反対に、市場金利が下がれば、過去に発行された高い利率の債券の価値が上がります。
TLTは残存期間の長い国債を保有しているため、この金利変動の影響が大きくなります。
デュレーションで価格変動の目安を考える
デュレーションは、金利が動いたときに債券価格がどの程度変化しやすいかを示す指標です。
TLTの実効デュレーションを約15年とすると、単純化した価格変動の目安は次のようになります。
| 長期金利の変化 | TLT価格への概算影響 |
|---|---|
| 1%低下 | 約15%上昇 |
| 0.5%低下 | 約7.5%上昇 |
| 0.5%上昇 | 約7.5%下落 |
| 1%上昇 | 約15%下落 |
実際の価格は、利回り曲線、コンベクシティ、需給、経過利息などにも影響されるため、この数字どおりに動くわけではありません。
また日本の投資家にとっては、TLTのドル価格に加えてドル円相場も円換算損益へ影響します。
政策金利が下がればTLTは必ず上がるわけではない
TLTについて調べると、
FRBが利下げすればTLTが上がる
という説明をよく見かけます。
方向性としては理解しやすいのですが、必ずそうなるとは限りません。
FRBが直接誘導するのは短期の政策金利です。一方、TLTの価格へ大きく影響するのは20年、30年といった超長期の米国債利回りです。
政策金利が下がっても、次のような要因で長期金利が高止まりする可能性があります。
- インフレが再加速する懸念
- 米国政府の財政赤字
- 国債発行額の増加
- 長期間資金を貸すことへの上乗せ金利
- 海外投資家を含む米国債の需給
私は金利低下による価格上昇も期待していますが、「利下げが始まれば必ず上がる」という前提では保有していません。
TLTとSHY・IEF・AGG・BNDの違い
代表的な米国債券ETFを、役割の違いで簡単に整理します。
| ETF | 主な投資対象 | 金利感応度 | 主な使い方 |
|---|---|---|---|
| SHY | 残存1~3年の米国債 | 小さい | ドル資産の値動きを比較的抑える |
| IEF | 残存7~10年の米国債 | 中程度 | 金利感応度と安定性の中間 |
| TLT | 残存20年超の米国債 | 大きい | 長期金利低下への備え |
| AGG | 米国の投資適格債券全体 | 中程度 | 債券部分の中核候補 |
| BND | 米国の投資適格債券市場全体 | 中程度 | 債券部分の中核候補 |
AGGとBNDは、国債だけでなく、政府関連債、住宅ローン担保証券、投資適格社債などへ幅広く分散します。
それに対してTLTは、20年超の米国国債という特定の範囲へ集中しています。
つまり、
AGGやBNDは米国債券市場を広く持つ商品
TLTは長期金利への感応度を意図的に高める商品
という違いがあります。
私がTLTを買い始めた理由
購入理由は一つではありません。
株式中心の資産に、別の値動きを加えたかった
私の資産形成は、オルカン、VT、S&P500、個別株など、株式が中心です。
資産が増えるにつれて、株式だけでなく債券にも触れ、値動きの異なる資産を少しずつ加えたいと考えるようになりました。
ドルの分配金を再投資したかった
米国ETFなどから受け取ったドルを、そのまま別の商品へ再投資できる点も理由の一つでした。
新たに円からドルへ交換して一度に買うのではなく、保有しているドルの範囲で1~2口ずつ購入しています。
ただし、分配金も自分のお金です。
「配当で買ったから無料」というわけではなく、ほかの商品へ投資することもできた資金をTLTへ振り向けています。
長期金利が下がる可能性にも期待した
金利が高い状態から将来低下すれば、長期国債の価格が上昇する可能性があります。
その可能性にも期待しています。
一方、いつ金利が下がるのか、どこまで下がるのかは分かりません。だからこそ、TLTを資産形成の主役にはせず、小さな実験枠にとどめています。
TLTを22口保有した現在の成績
2026年9月25日に確認した運用状況は次のとおりです。
| 項目 | 金額・数値 |
|---|---|
| 購入開始 | 2023年5月ごろ |
| 保有数量 | 22口 |
| 平均取得単価 | 96.28ドル |
| 現在値 | 79.42ドル |
| 円換算取得総額 | 306,592円 |
| 現在評価額 | 276,360円 |
| 評価損益 | マイナス30,232円 |
| 評価損益率 | 約マイナス9.86% |
| 累計分配金 | 24,027円 |
| 分配金込み概算損益 | マイナス6,205円 |
| 分配金込み概算損益率 | 約マイナス2.02% |
| 資産全体に占める割合 | 約0.65% |
分配金込みの概算損益は、次のように計算しました。
276,360円+24,027円-306,592円=マイナス6,205円
口座に表示された円換算額と累計受取分配金を使った単純計算です。再投資後の値動きや税金を厳密に反映したトータルリターンではないため、あくまで概算として掲載しています。
ドル価格・為替・分配金を分けて見る
TLTの成績は、一つの損益率だけでは捉えにくいと感じました。
ドル建て価格では約17.5%下落
平均取得単価96.28ドルに対して現在値は79.42ドルです。
79.42ドル÷96.28ドル-1=約マイナス17.5%
TLTそのもののドル価格は、大きく下落しています。
円換算の評価損益は約9.9%のマイナス
一方、円換算した取得総額306,592円に対して、評価額は276,360円です。
円換算の評価損益率は約マイナス9.86%で、ドル建て価格の下落率より小さくなっています。
購入後の円安・ドル高が、円換算した損失の一部を相殺したと考えられます。
分配金を含めると約2.0%のマイナス
これまでに受け取った分配金24,027円を加えると、概算損益はマイナス6,205円、約マイナス2.02%です。
分配金があるから損をしていないわけではありません。TLT本体の価格は下落しています。
それでも、価格だけでなく、分配金と為替を含めて考えることで、海外債券ETFの実際の成績が見えてきます。
含み損でも積み立てを続けてきた理由
私はTLTの価格が下がるなかでも、保有しているドルの範囲で少しずつ購入してきました。
価格が下がったときに購入すれば、平均取得単価を下げられます。将来価格が回復すれば、後から購入した分ほど成績が良くなる可能性があります。
ただし、下落局面で買えば必ず報われるわけではありません。
長期金利がさらに上がれば、TLTの価格は一段と下落する可能性があります。
そのため、今後は「下がったから買う」だけではなく、資産全体の中でどこまで保有するのかを確認しながら判断します。
私は株式投資でも、2022年にそれまで積み上げた利益がほぼ消え、累計入金額を下回る元本割れを経験しました。そのとき何を感じ、どう投資を続けたかは、投資で元本割れしたらどうする?10年投資した私の実体験と長期投資の考え方で振り返っています。
資産の0.65%では、ほとんど意味がないのか
TLTが資産全体の0.65%しかないなら、保有する意味はほとんどないのではないか。
今回の記事をまとめながら、私自身もそう考えました。
実際、資産全体への影響は小さいです。
| TLTの値動き | 資産全体への概算影響 |
|---|---|
| 100%上昇 | プラス0.65% |
| 30%上昇 | プラス約0.20% |
| 20%上昇 | プラス約0.13% |
| 20%下落 | マイナス約0.13% |
| 30%下落 | マイナス約0.20% |
| 50%下落 | マイナス約0.33% |
TLTが20%上昇しても、資産全体を押し上げる効果は約0.13%です。
反対に、20%下落しても影響は約0.13%にとどまります。
したがって、現在のTLTは、資産全体を守る中核的な債券とはいえません。
一方、債券関連商品を実際に保有し、金利、価格、分配金、為替の関係を学ぶには十分でした。
0.65%の小ささには、次の意味があります。
- 予想が外れても資産全体への影響を限定できる
- 債券ETFの値動きを実際に経験できる
- 長期金利低下の可能性へ小さく備えられる
- 興味だけで大きな資金を投じることを防げる
資産配分としては小さすぎても、実験枠としては意味があったと考えています。
「債券を何%持つか」と「TLTを何%持つか」は別
資産に占める債券比率には、株式60%・債券40%や、年齢に応じて債券を増やす考え方があります。
ただし、万人に共通する理想の比率はありません。
- 投資期間
- 収入の安定性
- 生活防衛資金
- 資産を使い始める時期
- 下落に耐えられる金額
- 年金や退職金
- FIRE後の収入
などによって変わります。
また、債券比率を考えるときに、TLTだけを見るのも適切ではありません。
わが家には、TLT以外にも銀行預金、企業型DC、キャッシュバランス型の退職給付、妻の現金があります。
すぐ使える現金と、退職後まで使えない資産を同じようには扱えませんが、家計全体が株式とTLTだけで構成されているわけではありません。
今後は、次の3つに分けて考える必要があります。
- 生活防衛資金と近い将来に使う円預金
- 資産全体の値動きを抑えるための債券
- 長期金利低下へ備える実験枠としてのTLT
TLTは、このうち3番目に位置づけます。
今後、TLTを何%まで増やすか
これまで私は、TLTを何%まで増やすのか明確に決めていませんでした。
ドルの分配金が入ったときに1~2口ずつ購入し、結果として約0.65%になったというのが実情です。
今回あらためて整理すると、価格が下がっていることだけを理由に、無制限に買い続けるべきではないと考えています。
当面は1%を一つの確認地点とします。
1%まで必ず増やすという意味ではありません。1%に近づいたら一度立ち止まり、次の点を見直します。
- TLTを保有する理由は変わっていないか
- 長期金利低下への期待だけに偏っていないか
- 資産全体の中で債券に何を求めるのか
- 短期債、中期債、総合債券ETFの方が目的に合っていないか
- FIREまでの期間と取り崩し計画に合っているか
TLTの買い増しとは別に、50歳FIREへ向けて、現金や値動きの比較的小さい資産をどの程度準備するかも考えていきます。
TLTが向いている可能性がある人
- 金利と債券価格が反対方向に動く仕組みを理解している
- 長期金利の変動を受け入れられる
- 円高・円安による為替変動を受け入れられる
- 長期間使わない資金で投資できる
- 資産全体の一部に限定できる
- 分配金だけでなくトータルリターンで判断できる
TLTを慎重に考えた方がよい人
- 債券なら元本が安定していると思っている
- 数年以内に使うお金を運用したい
- 価格下落に耐えられない
- FRBの利下げだけを理由に購入しようとしている
- 生活防衛資金の代わりにしようとしている
- 高い分配金だけを見ている
TLTは米国国債へ投資する商品ですが、現金や個人向け国債の代わりではありません。
TLTを3年以上保有して分かったこと
実際にTLTを保有して分かったのは、債券という名前だけでは、商品のリスクを判断できないということです。
同じ米国債でも、残存期間が数カ月の商品と20年を超える商品では、値動きが大きく異なります。
そして日本で暮らす投資家にとっては、金利だけでなく為替も成績を左右します。
私はTLTで大きな利益を得られたわけではありません。
ドル価格は平均取得単価から約17.5%下落し、分配金を含めた円換算の概算損益もマイナス6,205円です。
一方で、資産全体への影響を限定しながら、次のことを経験できました。
- 債券でも大きく値下がりする
- 長期債は金利変動に敏感である
- 政策金利と長期金利は同じではない
- 分配金が価格下落を一部補う
- 円安がドル建て価格の下落を一部相殺する
- 債券ETFには満期がない
- 少額では資産全体の安定効果も小さい
これは、資料を読むだけでは得にくい学びでした。
まとめ|TLTは資産防衛の中心ではなく、小さな実験枠
TLTは、残存期間20年超の米国国債へ投資するETFです。
米国債だから価格が安定しているとは限らず、長期金利が上昇すれば大きく値下がりする可能性があります。
私の現在の運用状況は、22口、平均取得単価96.28ドル、円換算評価損マイナス30,232円です。累計分配金24,027円を含めた概算損益は、マイナス6,205円となっています。
資産全体に占める割合は約0.65%です。
この比率では、資産全体を守る効果はほとんどありません。
それでも、長期金利低下への小さな備えとして、そして債券関連商品を実際に学ぶための実験枠として、保有した意味はありました。
今後は、価格が下がったから買うのではなく、TLTの役割と上限を確認しながら判断します。
そして本格的な資産防衛については、TLTだけでなく、円預金、退職給付、短期・中期債券、FIRE後の取り崩しまで含めて考えていきます。
家計を整え、投資を始め、資産を育て、働き方やお金の使い方を考えるまでの全体像は、「株パパの資産形成ロードマップ」で整理しています。
参考資料
- iシェアーズ 米国国債20年超 ETF|ブラックロック
- iShares 20+ Year Treasury Bond ETF Fact Sheet|BlackRock
- Bond duration 101|BlackRock
- Daily Treasury Par Yield Curve Rates|U.S. Department of the Treasury
- Federal Reserve FOMC statements
- 分散投資の資産配分「株式60・債券40」|三菱UFJモルガン・スタンレー証券
免責事項
本記事は、筆者自身の投資経験と公開情報をもとに作成したものであり、特定の金融商品の売買を推奨するものではありません。投資には元本割れ、価格変動、為替変動、信用、流動性などのリスクがあります。掲載している運用実績は筆者個人のものであり、将来の成果を保証するものではありません。実際の投資判断は、商品説明書や最新の公式情報を確認したうえで、ご自身の責任で行ってください。
コメント