半導体株が難しいと感じるのは、企業の成長だけでなく、需要と供給の波、利益の変動、そして株価がどこまで先を見ているかを考える必要があるからです。
私は投資を17年間続けていますが、半導体を含む市況の影響が大きい個別株には、積極的に投資してきませんでした。大きく上がる銘柄を見て、「あのとき買っていれば」と思ったことも何度もあります。
それでも見送ってきたのは、自分が納得できる「買う・持ち続ける・売る」の根拠を持てなかったからです。
半導体株に魅力がないとは思っていません。この記事では、シリコンサイクルやPERの注意点を整理しながら、私が積極的に買わない理由をお話しします。
半導体株はなぜ難しいのか|シリコンサイクルと株価の先回り
半導体は成長が期待される産業ですが、市場の拡大と、一社ごとの利益や株価は同じ動きにはなりません。
シリコンサイクルとは、需要と供給のずれが生む波
シリコンサイクルとは、半導体の需要や供給、在庫の変化によって生じる好不況の循環です。
例えば、次のような流れが考えられます。
- 需要が増え、半導体が足りなくなる
- 各社が設備投資を進め、生産能力を増やす
- 増産が進むころに需要の伸びが鈍ると、供給過剰や在庫増加が起きる
- 価格や利益が下がり、生産・設備投資が抑えられる
- 在庫調整や需要回復によって、再び需給が引き締まる
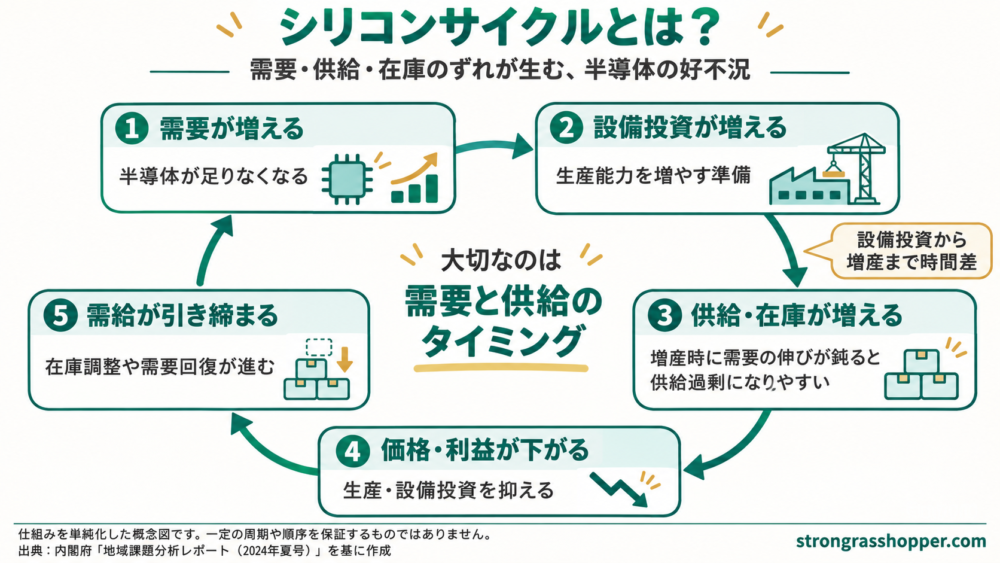
工場や設備を増やすと決めても、すぐに製品を供給できるわけではありません。内閣府も、設備投資から生産までの時間差が、需要に合わせた供給を難しくしていると説明しています。
この流れは仕組みを単純化したものです。「必ず4年ごとに底が来る」といった、売買にそのまま使える時刻表ではありません。
出典:内閣府「地域課題分析レポート(2024年夏号)」第1章(1)
半導体関連株を、すべて同じ市況株とは考えない
市況株とは、景気や製品の需給・価格などの影響を強く受ける株のことです。ただし、半導体関連の企業を一括りにはできません。
半導体そのものを設計・製造する会社もあれば、製造装置や材料を供給する会社もあります。製品の用途、技術、顧客、契約条件によって、業績を左右する要因も違います。
例えば、メモリでは販売価格の変動が利益に響きます。メモリメーカーのMicronも、需給の不均衡による販売価格の変動や、生産能力を十分に使えない場合の採算悪化を事業上のリスクとして開示しています。
「半導体だから難しい」で止めず、その会社の利益は何によって増減するのかを見る必要があります。
出典:内閣府「半導体産業の状況と地域の立地状況」、Micron「2026年度 Form 10-K」事業リスク
業績回復を確認してからでは、株価が先に動いていることもある
もう一つ難しいのが、株価には将来への期待が反映されることです。日本取引所グループも、投資家は現在の業績だけでなく、会社の将来性を予想して売買すると説明しています。
そこから考えると、まだ利益が低迷していても、回復への期待で株価が上がる場合があります。反対に、好決算でも、その先の減速を心配されれば売られることがあります。
「市況が良くなるか」と「今の株価から上がるか」は別の問いです。
何か月先を織り込むかも一定ではありません。私は、この時間差まで含めて判断することに難しさを感じます。
出典:日本取引所グループ「株価変動要因」(具体的な値動きの例は、同資料を踏まえた説明)
AI需要があっても、昔の周期も成長期待も決め打ちしない
AI向けの需要拡大によって、過去のサイクルをそのまま当てはめにくくなる可能性もあります。
WSTS(世界半導体市場統計)の2026年春季予測では、AI関連需要を背景としたメモリやロジックの成長が示されています。一方で、製品分野ごとの成長見通しには差があります。
私はここから、「以前と同じ周期で下がる」と決めつけることも、「AIが伸びるから利益もずっと伸びる」と考えることも避けたいと思っています。
出典:WSTS「2026年春季半導体市場予測」(予測であり、実績ではありません。2026年11月13日確認)
私が半導体株を積極的に買わない4つの理由
私が見送ってきた理由は、半導体の将来性を否定しているからではありません。業績から考えても、チャートから考えても、自分が実行できる投資判断に落とし込めなかったからです。
① 何を先行指標にすればよいか、深掘りできなかった
私は、企業の事業や業績から投資を考える「ファンダメンタルズ分析」を重視しています。そのためには、将来の利益を考える手がかりが必要です。
半導体なら、需要、在庫、販売価格、設備投資など、確認すべき情報はいろいろあります。ただ、情報を並べるだけでは、その会社の利益予想にはなりません。
どの数字が、その会社の業績より先に動くのか。変化が出たとき、売上や利益にどれくらい影響するのか。
私はそこまで十分に深掘りできませんでした。「半導体が好調らしい」という理解のままでは、購入に踏み切れなかったのです。
② 市況の回復と、企業の持続的な成長を結び付けにくかった
業績が伸びていても、それがどこまで続くのかを考えたい。これは、私が個別株を選ぶときに大切にしていることです。
ところが、市況の影響が大きい企業では、目の前の増益が需給改善によるものなのか、企業自身の競争力が高まった結果なのか、私には見分けにくく感じられました。
もちろん、両方が重なることもあるはずです。だからこそ、今の利益をそのまま将来へ延ばしてよいのか、確信を持てませんでした。
「伸びている」は分かっても、「なぜ、どこまで伸びると考えるのか」を自分の言葉で説明できなかったのです。
③ 新高値ブレイクだけでは、売買ルールを作れなかった
業績予想とは別に、株価や出来高の動きを使うテクニカル分析もあります。
例えば、株価がそれまでの高値を上回る「新高値ブレイク」を手がかりに、上昇の流れに乗る考え方です。そうした方法があることは理解しています。
ただ、私には「高値を更新した」という情報だけでは、買う根拠として十分ではありませんでした。さらに、どこで利益を確定し、どこで損失を受け入れるかという売却基準も明確にできませんでした。
買うきっかけがあっても、その後の判断が決まっていなければ、自分には続けにくい。そう感じたのです。
④ 株価を頻繁に気にするスタイルが合わなかった
値動きを追いながら売買の機会を探すことにも、私は抵抗がありました。会社員として働き、家族と暮らす中で、常に株価やチャートを気にする投資は、自分には合わないと感じます。
ただし、テクニカル分析に常時監視が必須という意味ではありません。日足や週足を使うなど、確認の頻度は方法によって変えられます。
私の場合は、買う条件も売る条件も、その確認の仕方も、納得して続けられる形にできませんでした。
テクニカル分析が悪いのではなく、私が使いこなせる方法を持てなかった、という話です。
半導体株はPERが低くても割安とは限らない
利益が大きく変動する企業では、低いPERが安心材料になるとは限りません。好況で一時的に利益が膨らんでいると、PERは低く見えるからです。
PER(株価収益率)は、株価を1株当たり利益で割ったものです。1株当たり利益は「EPS」と呼びます。
PER=株価÷EPS
PER3倍でも、利益の前提が変われば見え方は変わる
株価を3,000円に固定し、利益だけを変えて計算してみます。
| 仮定した状況 | EPS(1株当たり利益) | 株価 | PER |
|---|---|---|---|
| 好況期 | 1,000円 | 3,000円 | 3倍 |
| 通常期 | 300円 | 3,000円 | 10倍 |
| 不況期 | 150円 | 3,000円 | 20倍 |
※すべて説明用の仮定です。実在企業の数値や予測ではなく、「通常期300円」も実際の適正利益を示すものではありません。
同じ3,000円の株価でも、EPSが1,000円ならPERは3倍、150円なら20倍です。
これは実際の株価が動かないという話ではありません。「PER3倍で安い」と考える前に、その利益が続くのかを確かめたいということです。
予想PERでも、元にした利益予想が下がれば見え方は変わります。反対に、利益が落ち込んでいる時期の高いPERだけで、割高と決めつけることもできません。
私自身、PERの低さは気にします。ただ、それだけで買えるわけではなく、やはり将来利益をどう考えるかに戻ります。
「あのとき買っていれば」と思うことは、今でもある
見送った判断に、毎回すっきり納得できているわけではありません。
半導体を含む市況関連株が大きく上がるのを見て、「あのとき買っていれば」と思ったことは何度もあります。値上がりを知らなかったのではなく、見ていたのに買えなかったので、余計に気になるのだと思います。
もっと言えば、自分が持っている株でさえ、「直近の高値で売っておけばよかった」と思うことがあります。買っていなくても、持っていても、後からなら都合のよい売買を思い描けるんですよね。
ただ、次第に、自分にできない投資を無理に追っても仕方がないと思うようになりました。
根拠がなければ、買った後も不安です。下がれば「持っていて大丈夫か」、上がれば「今売らなくてよいのか」と迷う。購入だけでなく、保有し続けることにも理由が必要だと感じます。
上昇を逃した悔しさはあります。それでも、納得できる根拠を持てないまま保有する方が、私にはつらい。
今は、その感覚を投資対象を選ぶ基準の一つにしています。
半導体株に投資する方法が、自分に合う人もいる
私が見送るからといって、半導体株への投資そのものを避けるべきだとは思いません。
需給の転換を調べる人もいれば、企業の技術や競争力を長い目で見る人、値動きに沿って売買する人もいます。業績分析とテクニカル分析を組み合わせることもできます。
| 方法 | 判断の手がかり | 活かせる点 | 難しさ・限界 |
|---|---|---|---|
| ファンダメンタルズ分析 | 事業、利益、需給、競争力など | なぜ利益が増えるのか、株価に対して割安かを考えられる | 予想が外れることや、正しく予想しても株価に反映済みのことがある |
| テクニカル分析 | 株価、出来高、トレンドなど | 売買条件を値動きに基づいて決められる | 売買のサインが外れることがあり、損失への対応も必要 |
参考:SMBC日興証券「チャート分析」、日本テクニカルアナリスト協会「テクニカル分析とは」。表は定義を踏まえた筆者による整理です。
どちらなら簡単に利益を出せる、ということではありません。自分で理解し、判断を見直しながら続けられるかが大切だと思います。
私は、将来利益への道筋を理解できる企業に投資したい
私が好むのは、ビジネスモデルが分かりやすい企業や、競争上の強みがある企業、魅力的なリーダーがいる企業です。すべての条件がそろう必要はありませんが、自分が関心を持って調べられることを大切にしています。
そのうえで、将来の価値に対して割安だと思えるときに検討します。PERの低さや、一時的な設備投資の負担で利益が見劣りしていることが、きっかけになります。
例えば、説明のための仮想例として、ある地域で効率よく生産・販売できているメーカーが、新工場を設けて別の地域へ進出するとします。
既存の工場で確認できた生産効率やコストの強みを、新しい地域でも活かせる。その道筋を理解できれば、私は将来利益を考えやすくなります。もちろん、新しい地域で売れるか、投資を回収できるかは別途確認が必要です。
こうした強みを半導体企業が持っていない、という意味ではありません。私にはまだ、その強みと市況の変化を合わせて判断するだけの理解が足りないということです。
企業分析の別の実例として、日常の気づきから月次や決算を調べた流れは、月次から始める個別株の銘柄選定の実例にまとめています。
迷ったら、買う前に3つだけ書いてみる
半導体株が気になっているなら、まずは次の3つを自分の言葉で書いてみるのはどうでしょうか。
- 買う根拠: 何が変わると考えて、この株を選ぶのか
- 持ち続ける根拠: 何を確認できれば、保有を続けられるのか
- 売る根拠: どんな条件になったら、売却や保有の見直しをするのか
書けない項目があれば、そこを調べる。調べても納得できなければ、見送る選択もあります。具体的な整理の仕方は、個別株を買う前に書く1枚|投資理由・成長要因・想定が崩れる条件で紹介しています。
また、個別株で選ぶ範囲を絞ることと、資産全体を少数の銘柄へ集中させることは別です。全体の組み合わせは、コア・サテライトで考える資産配分をご覧ください。
私は、上がる可能性がある株をすべて買う必要はないと思っています。買う理由だけでなく、持ち続ける理由や売る理由まで、自分で納得できる投資を選びたい。
それが、今の私が半導体株を積極的に買わない理由です。
※本記事は筆者の経験と考え方を共有するもので、特定の銘柄の売買を推奨するものではありません。出典の確認日:2026年11月13日。
コメント