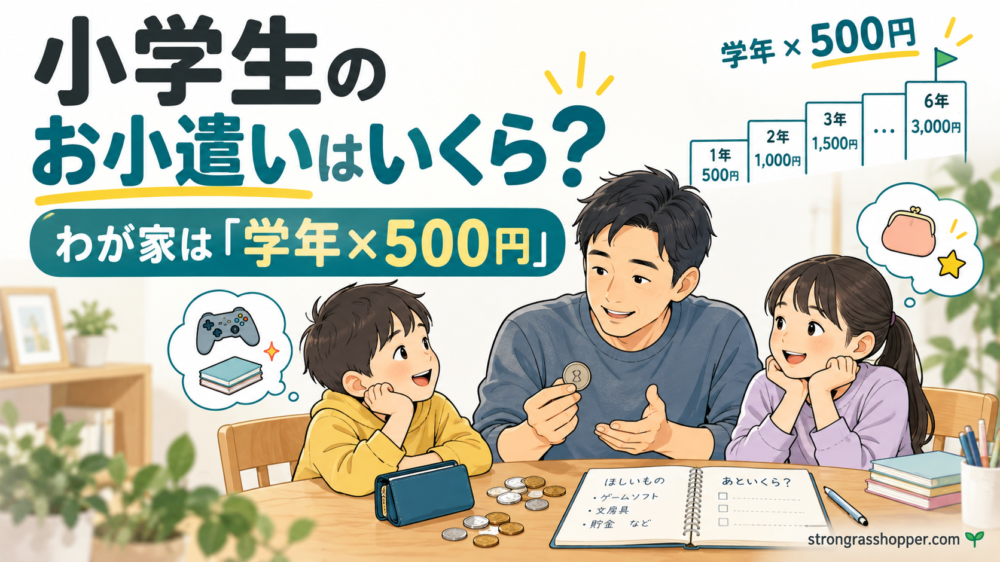
小学生のお小遣い、いくらにするか迷いますよね。
2026年の調査では、小学4〜6年生のお小遣いは月平均1,657円でした。最も多かった金額帯は「1,000円以上〜2,000円未満」で34.8%です。
わが家には小学5年生の娘と小学3年生の息子がいて、約2年半前から、
月のお小遣い=学年×500円
というシンプルなルールで渡しています。
現在は、
| 学年 | 月のお小遣い |
|---|---|
| 小学3年生 | 1,500円 |
| 小学5年生 | 2,500円 |
です。
ただ、2年半やってみて思うのは、平均額だけを見てお小遣いを決めるのは難しいということ。
「いくら渡すか」と同じくらい、
何をお小遣いで買わせるのか。
そして、
お小遣いを通して、どんな経験をしてほしいのか。
ここまでセットで考えるのが大事だと思っています。
2026年、小学生のお小遣い平均は月1,657円
博報堂教育財団こども研究所が2026年2月に実施した調査によると、小学生のお小遣いは月平均1,657円でした。
ただし、ここは注意が必要です。
この調査でいう「小学生」は小学4〜6年生。小学1〜6年生全体の平均ではありません。
調査対象は全国の小学4年生〜中学3年生1,200人と、その保護者1,200人です。
調査結果をまとめると、
| 項目 | 小学生(4〜6年生) |
|---|---|
| 月のお小遣い平均 | 1,657円 |
| 最も多い金額帯 | 1,000円以上〜2,000円未満(34.8%) |
| 定期的に決まった額をもらう | 44.8% |
| お手伝いをした時にもらう | 34.3% |
| 現金でもらう | 98.9% |
となっています。
さらに保護者に聞いたところ、小学生では40.2%が、1年前よりお小遣いの総額が増えたと回答しています。
理由としては、学年が上がったことのほか、物価高への対応なども挙げられました。
最近のお小遣い事情にも、物価高はちゃんと影響しているようです。
わが家は「学年×500円」
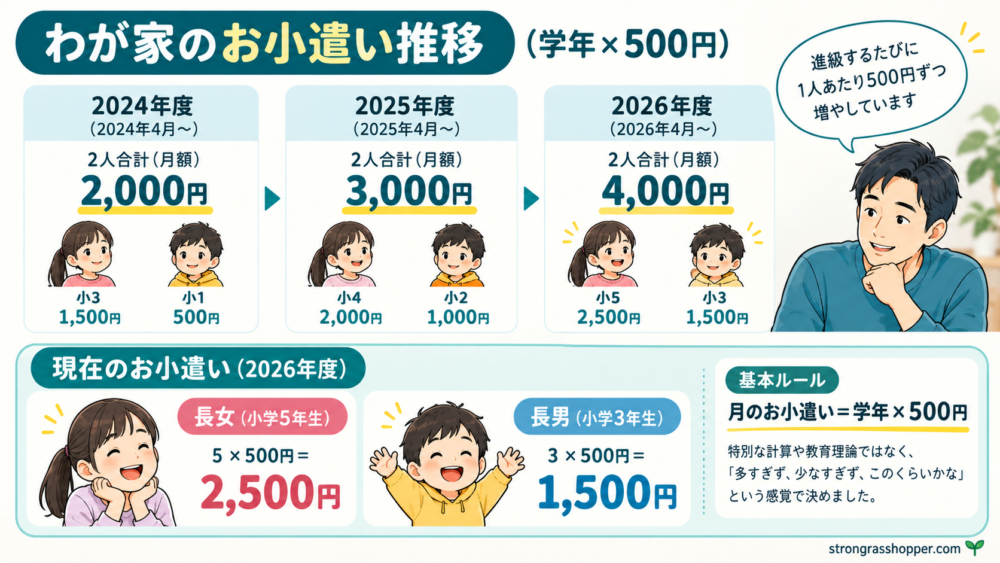
わが家でお小遣いを始めたのは2024年4月です。
当時は、
- 長女:小学3年生 → 月1,500円
- 長男:小学1年生 → 月500円
でした。
その後は進級するたびに500円アップ。
2025年度は2人合わせて月3,000円、2026年度は月4,000円になりました。
現在は小学5年生の長女が2,500円、小学3年生の長男が1,500円です。
なぜ「学年×500円」にしたのか
ここで何か立派な教育理論が出てくれば格好いいんですが……ありません(笑)。
単純に、
「多すぎず、少なすぎず、このくらいかな」
という感覚で決めました。
ただ、実際に続けてみると、学年が上がると自動的に500円増えるので分かりやすい。
子どもたちも進級するとお小遣いが増えるのを楽しみにしています。
「学年が上がったから勉強も頑張ろう」という、ちょっとしたモチベーションにもなっているようです。
平均額より「何をお小遣いで買うか」が大事
ここは、お小遣いの金額を比較するときにかなり重要だと思っています。
わが家では、
生活するうえで必要なものは、基本的に親が買います。
学校用品や文房具、水筒などですね。
誕生日などのプレゼントも、お小遣いとは別です。
子どもがお小遣いから買うのは、
「なくても困らないけれど、自分が欲しいもの」
が中心です。
同じ月2,000円でも、
「文房具も友達との外出費も2,000円から出す」
のと、
「必要なものは親が買って、自由に使える2,000円」
では、まったく意味が違います。
だから、
小学生の平均は1,657円だから、うちも1,657円くらいにしよう。
と金額だけ合わせる必要はないと思います。
平均額はあくまで目安。そのお金で何を負担させるかまで一緒に考える。
わが家ではそうしています。
お小遣いを始めた理由は「自分で使ってほしかった」から
そもそも、なぜお小遣いを渡そうと思ったのか。
一番の理由は、
自分で使う経験をさせたいと思ったからです。
使ってみないと分からないですからね。
貯めることも大事ですが、お金って貯めているだけでは、
「これを買ったら残りはいくら?」
「本当に欲しい?」
「もう少し貯めたら、あっちが買える」
みたいなことは実感しにくい。
自分のお金だからこそ、真剣に考えることがあります。
お小遣いだけでなく、わが家では実際の投資も子どもと一緒に経験しています。最初の1か月に何が起きたかは「子どもの未成年口座で投資を始めてみた|親子で学ぶ金融教育の1か月」にまとめています。
数か月貯めてゲームやアニメグッズを買っている
実際、子どもたちはお小遣いを全部すぐに使っているわけではありません。
数か月貯めて、
- ゲームソフト
- アニメ関連グッズ
などを買っています。
欲しいものがあると財布を確認して、
「今○円だから、あと○円必要」
と考える。
親が「計画的に貯金しなさい」と言わなくても、欲しいものがあれば勝手に計算するんですよね。
博報堂教育財団の調査でも、小学生のお小遣いの使い道として「おかしやジュース」「本やマンガ」などが多く、小学生男子では「おもちゃ」も全体より高い割合でした。
お小遣いで失敗した買い物もある
もちろん、毎回いい買い物をするわけではありません。
長男は自分のお金で、某カスタマイズ(改造)可能な対戦型コマを買いました。
でも今は、たまに遊ぶ程度。
長女はNintendo Switchのダウンロードソフトを買ったものの、すぐに飽きてしまいました。
親からすると、
「それ、本当に買うの?」
と言いたくなることもあります。
でも、自分のお小遣いなら、なるべく口を出さないようにしています。
今回この記事を書くために子どもたちと昔の買い物を振り返っていたら、
「これからはちゃんと調べて、口コミも参考にしてから買う」
という話になりました。
本当に次からそうするかは分かりません(笑)。
でも、これもお小遣いを実際に使ったからこそ出てきた言葉だと思います。
小さい金額だからこそ失敗できる
大人になれば、買い物の失敗は数万円、数十万円になることもあります。
小学生のお小遣いなら、失敗しても多くの場合は数百円〜数千円です。
だから私は、失敗を全部防ぐより、
「買ってみたけど、いらなかったな」
という経験も悪くないと思っています。
貯める → 選ぶ → 買う → 後悔する → 次はどうするか考える。
その一連の経験に、お小遣いの意味があるのかもしれません。
お小遣い帳は……ちゃんと続いていません(笑)
お小遣いを始めるとき、子どもたちにはお小遣い帳も渡しました。
理想としては、
「収入と支出を記録して、お金を管理する習慣を!」
となるのでしょうが、
ちゃんとは続いていません(笑)。
ただ、ときどき財布の中身を全部出して、
「今いくらある?」
と一緒に数えています。
すると、
「これなら買える」
「あと○円足りない」
「来月まで待とう」
と自然に考えます。
お小遣い帳をきっちり続けられなくても、自分がいくら持っているかを知って、次にどう使うか考えられれば、今はそれでいいかなと思っています。
お手伝いとお小遣いは分けている
わが家では、
「お手伝い1回○円」
というルールにはしていません。
お小遣いは毎月の固定額。
お手伝いは必要なときに普通にお願いしています。
2026年の調査では、小学生の34.3%が「お手伝いをした時」にお小遣いをもらっていました。一方、「毎週または毎月決まった金額」をもらっている小学生は44.8%です。
定額制とお手伝い制、どちらが正解ということではないでしょう。
わが家では今のところ、家族のお手伝いとお小遣いは別という形が合っています。
前借りしたことも一度だけある
長女は旅行中、一度だけ翌月分のお小遣いを前借りしたことがあります。
わが家には、
「前借り絶対禁止!」
のような厳密なルールはありません。
もちろん毎月のように前借りするなら考えますが、その一度だけだったので普通に貸しました。
このあたりも、あまりガチガチにルールを決めず、その都度話せばいいかなと思っています。
ときどき「パパ大盤振る舞いボーナスタイム」もあります(笑)
そして、わが家のお小遣い制度には例外があります。
特に夏休みなど、私の気まぐれで突然、
「今日は何でも買っていいよ」
という日が発生します。
名付けて、
パパ大盤振る舞いボーナスタイム(笑)。
さすがに1〜2万円を超えるようなものは遠慮してもらいますが、子どもたちが選ぶのはゲームソフトやゲーム用コントローラーなど。
そのくらいなら、そのまま買ってあげます。
普段は自分のお小遣いの範囲で考える。
でも、ときどきはお金を使って思いっきり楽しむ。
私は資産形成でも最近同じことを考えるようになりました。
お金は貯めるだけではなく、使って楽しむものでもある。
子どもにも、両方経験してほしいと思っています。
小学生のお小遣いはいつから始める?
わが家では、
- 長女:小学3年生
- 長男:小学1年生
から始めました。
つまり、「○年生から始める」と決めていたわけではありません。
私自身が、
そろそろ自分でお金を使う経験をさせてみようかな
と思ったタイミングでした。
始める時期についても、周囲に合わせる必要はないと思います。
「欲しいものを自分で選ぶ」「お金が足りなければ待つ」といったことを経験させてみたいと思ったら、始めどきの一つではないでしょうか。
中学生になったら月3,500円から始める予定
このまま「学年×500円」を続ければ、中学1年生は「7年生」と考えて、
7×500円=月3,500円
です。
ちなみに2026年調査では、中学生のお小遣い平均は月3,234円でした。
金額としては近いですね。
ただ、中学生になれば友達との外出なども増えてくるでしょう。
実際、同調査では小学生と中学生で「外でお茶・ごはん」「遊びに行くときの交通費」に差が見られています。
そのため、ずっと「学年×500円」を続けると決めているわけではありません。
周囲のお小遣い事情や、本人がお金を使う範囲を見ながら調整するつもりです。
小学生のお小遣いは「平均+何を買わせるか」で考える
2026年の調査では、小学4〜6年生のお小遣いは月平均1,657円でした。
わが家は「学年×500円」なので、現在は小学3年生が1,500円、小学5年生が2,500円です。
でも、学年×500円がおすすめですよ、という話ではありません。
家庭によって、お小遣いで買わせるものが違うからです。
金額を決めるなら、
- 平均額を参考にする
- 何を子ども自身に払わせるか決める
- 何のためにお小遣いを渡すのか考える
この3つをセットで考えると決めやすいと思います。
わが家の場合、その目的はシンプルです。
自分で使う経験をさせたい。使ってみないと分からない。
欲しいもののために貯める。
買ってうれしい。
たまには失敗する。
そして次の買い物を考える。
今のところは、それくらいで十分かなと思っています。
「使う」だけでなく、子どもの将来のお金については別に投資もしています。実際に50万円をオルカンへ投資した経緯で紹介しています。
FAQ
小学生のお小遣いの平均はいくらですか?
2026年の博報堂教育財団こども研究所の調査では、小学4〜6年生の月平均は1,657円です。小学1〜3年生は対象に含まれていない点に注意してください。
小学生のお小遣いは何年生から始めればいいですか?
家庭によって異なります。わが家では長女が小学3年生、長男が小学1年生のときに始めました。「自分でお金を使う経験をさせてみたい」と思ったタイミングでした。
お小遣いはお手伝い制と定額制のどちらがいいですか?
どちらにも考え方があります。わが家では毎月の定額制にして、お手伝いとは連動させていません。2026年調査では、小学生の44.8%が定期的な定額、34.3%がお手伝いをした時にもお小遣いをもらっていました。
お小遣い帳はつけさせた方がいいですか?
わが家でも渡しましたが、ちゃんとは続いていません。それでも財布の残高を数え、「あといくら貯めれば買えるか」を考えるようになりました。記録だけにこだわらず、まず自分のお金を把握するところからでもいいと思います。
コメント