株パパ

投資・資産

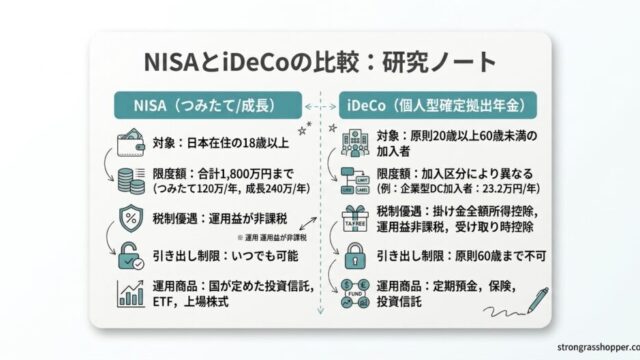
NISAとiDeCoを「使える時期」から考える|制度比較より先に確認したい5項目

はじめに|「どちらが得か」より、いつ使うお金なのか NISAとiDeCoを比較するとき、 「どちらの税制メリットが大きい?」 「どちらを優先したほうが得?」 と考えたくなります。 もちろん、税制上の違いは重要です。 ただ […]
投資・資産

SBI証券・楽天証券・松井証券を比較|カード・銀行・ポイントで選ぶNISA口座

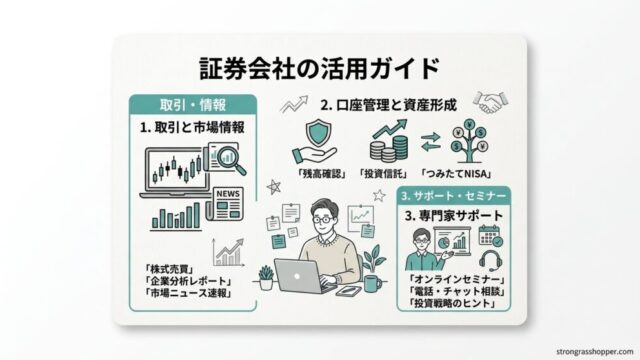
NISAをこれから始める人にとって、最初に悩むのが「どの証券会社を選べばいいのか」という問題です。SBI証券、楽天証券、松井証券。どれもNISAに対応しており、投資信託の積立もできます。さらに、クレジットカード積立、ポイント還元、銀行との連...
家計

格安SIMおすすめ比較【2026年】6社を料金・容量・使い方で比較

「スマホ代をもう少し安くしたい」そう思って格安SIMを調べ始めても、LINEMO、ahamo、UQ mobile、Y!mobile、楽天モバイル、povo……結局どれを選べばいいの?となりがちです。私自身もこれまで、ahamo → UQ m...
FIRE

FIRE後の資産取り崩しはどうする?1億5,000万円をどう使いながら長く暮らすか

FIREを目指して資産形成をしていると、どうしても「いくら貯めれば仕事を辞められるか」に目が向きます。でも、FIREが近づいてくると、別の問題が見えてきます。「仕事を辞めた後、この資産をどう使えばいいの?」1億円、1億5,000万円といった...
FIRE

FIREに必要な資産はいくら?年間生活費300万・400万・500万・600万円で考えてみた

「FIREするには、いくら必要なんだろう?」5,000万円あれば足りるのか。それとも1億円、2億円必要なのか。FIREに必要な資産額は、年間生活費と資産の取り崩し率によって大きく変わります。例えば、年間生活費の4%を目安に資産額を逆算すると...
FIRE

40代からFIREを目指す|年収250万円だった私が世帯資産5,000万円、50歳1億5,000万円を目指すまで

FIREを目指しています。そう話すと、「どうしてFIREしたいの?」と聞かれることがあります。私の場合、その原点は華やかな投資生活でも、仕事が嫌で逃げ出したかったからでもありません。社会人1社目の頃、年収250万円、手取り20万円弱。東京で...
投資・資産

NISAを始める30日間──「いつかやる」を、今日の口座開設から変える

「NISA、そろそろ始めたほうがいい気はしている」そう思って、解説動画を見たり、証券会社を比較したり、オルカンとS&P500の記事を読んだりする。けれど、口座開設の画面はまだ開いていない。商品を決め切れない。毎月いくらにするかも決められない...
暮らし

お金が増えると、なぜ物欲が減ったのか|『The Art of Spending Money』を読んで考えた、本当に豊かなお金の使い方

若い頃の私は、お金持ちに憧れていた。当時は仕事の収入が決して高くなく、「もっとお金があれば、欲しいものを自由に買えるのに」と思っていた。高級な腕時計、高級車、大きな家。お金持ちになれば、そうしたものを手に入れられる。そして、欲しいものを手に...
家計

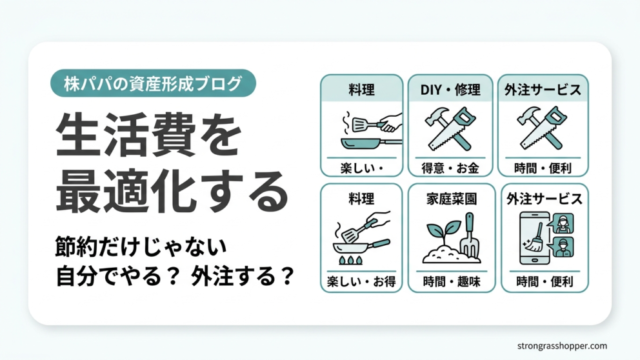
生活費最適化の考え方|DIY・自炊・家庭菜園は「自分でやる」と「外注する」をどう決める?

生活費を最適化しようとすると、「できるだけ自分でやったほうが節約になる」と考えがちです。自炊をすれば外食費を減らせる。DIYをすれば修理代や工賃を節約できる。家庭菜園をすれば野菜を自給できる。もちろん、それは間違いではありません。ただ、私は...
家計

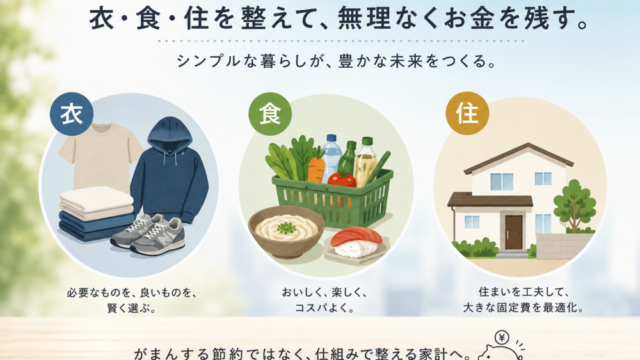
生活費を最適化する――衣食住を「定番化」して無理なくお金を残す

生活費を抑えるというと、「とにかく安いものを探す」「欲しいものを我慢する」といったイメージがあるかもしれない。しかし、私が考える生活費の最適化は少し違う。重要なのは、生活の質を大きく落とさずに、普段使う店や商品をある程度固定し、コストパフォ...