
家計管理を始めたいけれど、
「家計簿を毎日手入力するのは面倒」
「銀行口座やクレジットカードをまとめて管理したい」
そんな人に便利なのが、家計簿・資産管理アプリのマネーフォワード MEです。
私自身も長年、マネーフォワード MEを使って家計や資産を管理しています。
今では毎月の支出を確認するだけでなく、何年も前の家計を振り返って「当時は何にお金を使っていたのか」を確認することもあります。
長く使ってみて感じるのは、家計簿は単なる支出記録ではなく、自分や家族のお金の履歴になっていくということです。
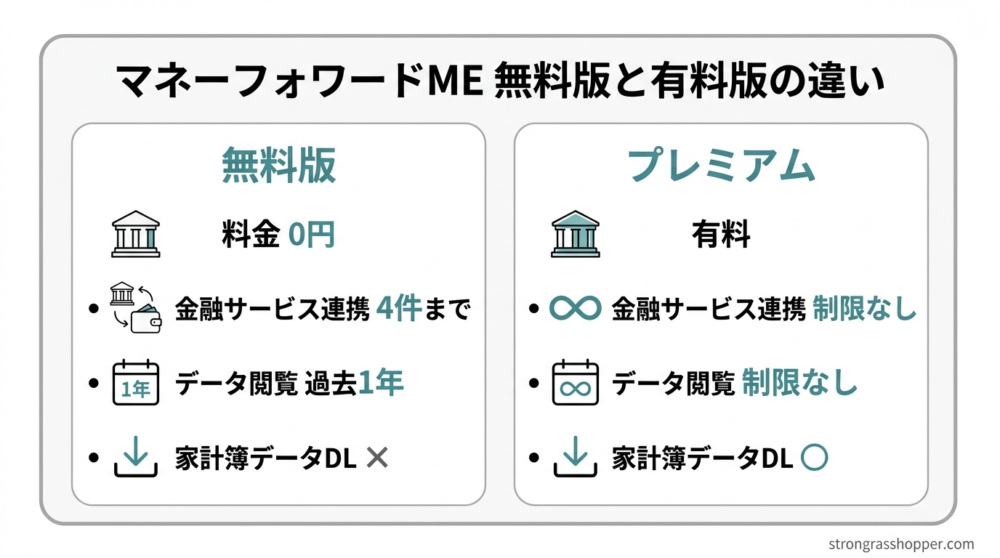
ただし、現在の無料会員には「金融関連サービス4件まで」「閲覧できるデータは過去1年」という制限があります。
そこでこの記事では、2026年9月時点の無料版と有料版の違いを整理しながら、無料版でも十分なのか、4件なら何を連携するか、過去の家計簿はどうなるのかを、実際に長く使ってきた立場から解説します。
マネーフォワード MEを使う理由
家計管理で重要なのは、「毎月いくら使ったか」を把握することです。
しかし、銀行口座やクレジットカード、電子マネー、証券口座などを一つずつ確認するのは意外と面倒です。
マネーフォワード MEでは、対応している金融関連サービスを登録することで、残高や利用明細などをまとめて管理できます。
家計簿を続けるうえで、私は**「入力の手間を減らすこと」**が非常に重要だと考えています。
家計簿は一度だけ詳しく作るよりも、何年も続けて収支や資産の変化を見るほうが価値があります。
そのため、
できるだけ自動化して、家計管理を習慣にする
ことが大切です。
無料版のマネーフォワード MEは4件まで
マネーフォワード MEには無料会員とプレミアムサービスがあります。
現在、無料会員が一度に表示できる自動取得の金融関連サービスは4件までです。過去に5件以上を連携している場合は、表示する4件を選択する仕組みになっています。
2022年12月7日に、それまでの10件から4件へ変更されました。現在も無料会員の上限は4件です。
例えば、
- 銀行口座
- クレジットカード
- 証券口座
- 電子マネー
を登録すると、4件の枠を使います。
そのため、複数の銀行口座やカード、証券口座などをまとめて管理したい人にとっては、無料版の4件という上限が気になるところです。
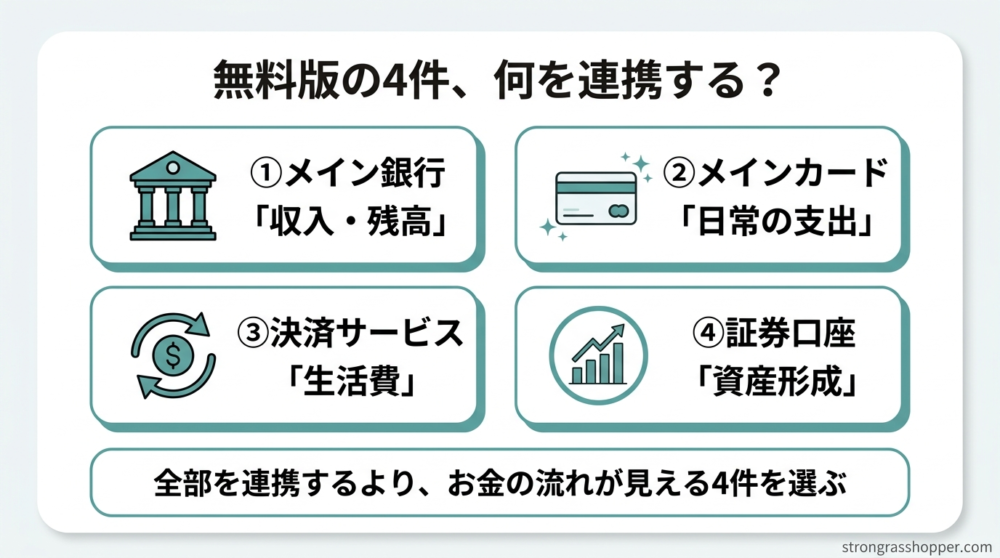
マネーフォワードME無料版の4件は何を連携すればいい?
ただし、
「4件しか使えない=無料版は使えない」
というわけではありません。
むしろ、家計管理で重要なのは「すべての口座を登録すること」ではなく、
自分のお金の流れを把握できること
です。
例えば、
- メイン銀行
- メインクレジットカード
- 証券口座
- その他の主要口座
というように、家計を把握するうえで重要な4件に絞る方法があります。
重要なのは「4件をどう埋めるか」ではなく、自分のお金の流れが見える4件を選ぶことです。
たとえば給与が入る銀行、日常の支払いに使うカード、資産形成に使う証券口座などを優先すれば、
収入 → 支出 → 貯蓄・投資
という大きなお金の流れは把握できます。
逆に、ほとんど使っていない銀行口座まで無理に連携する必要はないでしょう。
暗号資産をBITPOINTで保有している場合は、BITPOINTを連携先の候補にする方法もあります。APIキーを使った具体的な連携手順は、こちらの記事で解説しています。
→ BITPOINTをマネーフォワードMEに連携する方法
5件以上を管理したいならプレミアムサービス
一方で、
「銀行口座が複数ある」
「クレジットカードも何枚か使っている」
「証券口座も複数ある」
という人は、4件では足りないかもしれません。
この場合はプレミアムサービスを検討できます。
現在のマネーフォワード MEでは、スタンダードコースなら金融関連サービスを無制限に連携できます。無料会員では4件までですが、プレミアムサービスでは連携数の制限がありません。
我が家では7口座を管理しているため、有料版にまとめる以外に、マネーフォワード for 〈みずほ〉とかけ~ぼを併用する方法も選びました。
→ 7口座を管理する我が家の家計簿アプリ使い分け方法
マネーフォワードMEの料金と無料・有料版の違い
2026年現在、スタンダードコースの料金は決済方法によって異なります。
Web版からクレジットカードで申し込む場合、
- 月額:540円
- 年額:5,940円
です。
アプリからApp Store・Google Playで申し込む場合は、
- 月額:590円
- 年額:6,490円
となっています。
月額プランを1年間利用すると6,480円になるため、Web版の年額プラン5,940円のほうが年間では540円安くなります。
プレミアムサービスでは、連携数が無制限になるだけではありません。
例えばスタンダードコースでは、
- 過去1年以上のデータを閲覧
- 連携口座の自動更新頻度アップ
- 連携口座の一括更新
- 家計資産レポート
- 資産内訳・推移グラフ
- CSVダウンロード
- 広告非表示
などの機能が利用できます。
特に私が重要だと思うのが、
「過去のデータを長期間確認できること」
です。
※料金は2026年9月時点です。決済方法や今後の料金改定によって変更される可能性があるため、申し込み前に公式情報をご確認ください。
無料版では1年以上前の家計簿は消える?
マネーフォワードMEの無料版では、閲覧できるデータは過去1年分までです。
では、1年以上前の家計簿は消えてしまうのでしょうか?
結論からいうと、「無料版では見えなくなる=すぐにデータそのものが削除される」というわけではありません。
マネーフォワード公式では、無料版で閲覧できるのは過去1年間ですが、無料版を含めて可能な限りデータを保管する方針としています。
プレミアムサービスに加入すると、マネーフォワードME側に保存されている1年以上前のデータも再び閲覧できます。
そのため、
「無料版にしたら昔の家計簿が全部消える」
と考える必要はありません。
ただし、自分で口座を削除したり退会したりするとデータが削除される場合があるため、この点には注意が必要です。
過去データを自分で残しておきたい場合
必要な数字を定期的に、
- Excel
- Googleスプレッドシート
- 自分で作った資産推移表
などへ自分で記録しておく方法もあります。
なお、マネーフォワードMEから家計簿データをCSV形式でダウンロードする機能は、プレミアムサービス向けの機能です。
無料版のまま自分で記録を残すこともできますが、手作業が増えるほど家計管理を続ける負担も増えます。
長年使ってわかった「家計簿を残す価値」
私はマネーフォワードMEを長年使っています。
長く家計簿をつけていると、面白いのは「今月いくら使ったか」だけではありません。
何年も前の自分が、何にお金を使っていたのかを振り返れることにも価値があります。
実際、ブログの記事を書く際に過去の家計簿を振り返り、10年ほど前の支出を確認することもあります。
最近では、ふるさと納税の記事を書く際にも過去の記録を確認しました。
「当時はこんな使い方をしていたのか」
「昔よりこの支出は増えたな」
「逆に、ここはずいぶん減ったな」
と振り返れる。
家計簿を長く続けると、単なる支出管理ではなく、自分や家族のお金の履歴になっていきます。
私はこれが、家計簿を長く残す大きなメリットだと感じています。
私が実際に長年続けているふるさと納税については、こちらの記事で使い方をまとめています。
→ ふるさと納税のやり方を初心者向けに解説|10年利用してわかった家計に役立つ使い方
マネーフォワード MEは無料と有料、どちらがいい?
私なら、次のように考えます。
| こんな人 | おすすめ |
|---|---|
| 口座が少ない | 無料版 |
| 4件以内で家計を把握できる | 無料版 |
| 複数の銀行・カード・証券口座を管理したい | 有料版 |
| 過去の家計データを長期間見たい | 有料版 |
| 家計資産の推移を詳しく確認したい | 有料版 |
| とにかく無料で始めたい | 無料版から |
最初から有料版にする必要はありません。
まず無料版を使ってみて、
「4件では足りない」
「もっと過去のデータを確認したい」
と感じたら、プレミアムサービスを検討すればいいでしょう。
無料にこだわりすぎる必要はない
ここまで無料版を中心に紹介してきましたが、私は何が何でも無料で使うことが正解だとは思っていません。
家計管理の目的は、家計簿アプリの料金を0円にすることではなく、自分のお金の流れを把握し、家計を改善することだからです。
たとえば、プレミアムサービスを使うことで複数の銀行口座やクレジットカード、証券口座までまとめて管理でき、それによって無駄な支出に気づけるのであれば、有料版の料金にも意味があります。
逆に、無料版の4件だけで十分に家計を把握できているなら、無理に有料版へ移行する必要もありません。
私が大切だと思うのは、
「無料か有料か」ではなく、「その費用によって家計が改善するか」
という視点です。
これは家計簿アプリに限った話ではありません。
節約のために手間や時間をかけすぎたり、必要なサービスまで削ったりしてしまえば、本末転倒になることもあります。
必要なところにはお金を使い、価値を感じないところは抑える。
家計簿アプリも、その基準で選べばいいと思っています。


家計管理から資産形成につなげる
家計簿は、記録するだけでは家計改善につながりません。
長く続けることで、固定費や食費、教育費、投資に回せる金額などの変化が見えてきます。
すると、闇雲に節約するのではなく、**「どこを改善すると効果が大きいのか」**を考えられるようになります。
家計管理の目的は、単に支出を減らすことではありません。
私が考える資産形成は、
家計を整える
↓
投資に回せるお金を作る
↓
長期的に資産を育てる
↓
お金を人生に使う
という流れです。
まずは現在のお金の流れを把握する。
そのための道具として、家計簿アプリを活用します。
家計を見える化したら、次に効果が大きいのが固定費の見直しです。私が実際に行った固定費削減については、こちらでまとめています。
→ 年間20万円以上の固定費削減|4人家族の我が家がやった5つの支出改善
家計管理から資産形成までの全体像については、こちらのロードマップにまとめています。
まとめ|無料版から始めて、自分に必要なら有料版へ
2026年現在、マネーフォワード MEの無料会員は金融関連サービスを4件まで連携できます。
そのため、口座数が少ない人なら無料版でも十分に家計管理を始められます。
一方、5件以上の金融関連サービスを管理したい人や、過去のデータを長期間確認したい人には、プレミアムサービスが選択肢になります。
スタンダードコースはWeb版から申し込む場合、月540円、年額5,940円です。
私が家計管理で一番大切だと思っているのは、
「無料で使うこと」ではなく「家計管理を続けること」
です。
無料版で十分なら無料でいい。
足りなければ有料版を使う。
そして、その結果として家計が改善するのであれば、月数百円の支出を必要以上に惜しむ必要もありません。
家計簿は、お金を減らすためのものではなく、お金の使い方を考えるための道具です。
まずは自分の家計を「見える化」するところから始めてみてはいかがでしょうか。
免責事項
本記事は、筆者自身の家計管理の経験と公開情報をもとに作成しています。マネーフォワード MEの機能・料金・対応サービスなどは変更される場合があります。利用を検討する際は、マネーフォワード公式サイトの最新情報をご確認ください。

コメント