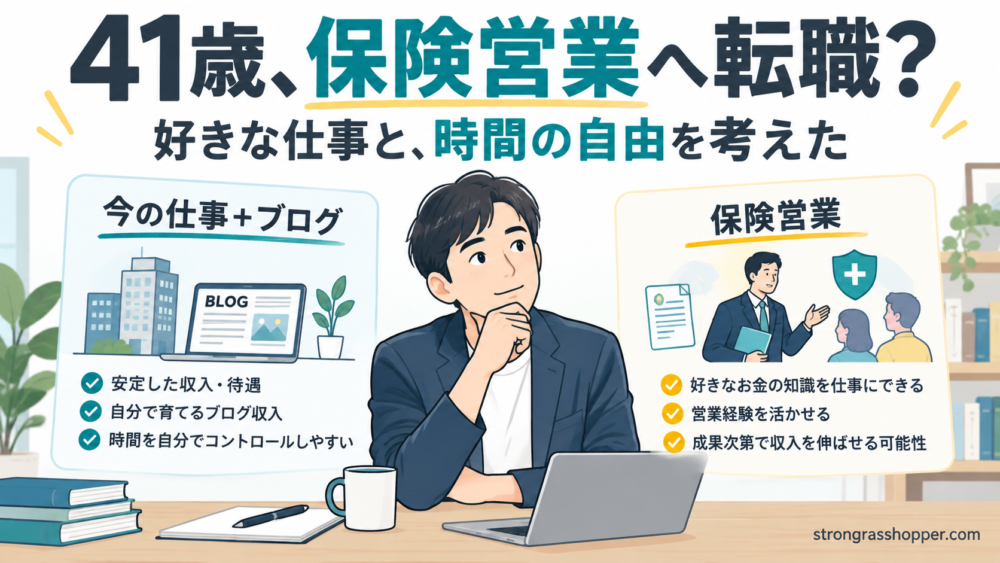
「保険の相談をしただけなんですけどね。」
まさか、自分が営業としてスカウトされるとは思っていませんでした。
僕は41歳。医療業界で約20年、営業をしています。
今の仕事が嫌いなわけではありません。給料や待遇にも大きな不満はなく、一言でいえばかなり恵まれていると思います。
それでも最近、
「このまま同じ仕事をずっと続けるのかな」
とは考えるようになりました。
そんな中、知り合いのFP・保険営業の方に自分の保険について相談したところ、
「保険営業に向いていると思う」
と逆に声をかけられました。
お金のことは好き。営業は約20年やってきた。
正直、かなり気になりました。
そこで今回は、生命保険営業の仕事内容や年収、歩合、資格、40代からの転職について調べながら、
僕自身が本当に転職したいのか
を考えてみます。
今のところ気持ちは、
今の仕事+ブログ 7:保険営業へ転職 3
くらいです。
ただ、3もあるんですよね。
完全にナシなら、たぶんここまで調べていません。
- 保険の相談をしたら、逆に保険営業へスカウトされた
- 生命保険営業はどんな仕事なのか
- 保険営業をするには資格・登録が必要
- 保険営業の年収はどのくらい?
- 固定給だけではなく、成果に応じた歩合がある場合もある
- 今回スカウトされた会社ではこう説明された
- 求人自体はある。ただ「40代でも大丈夫」とまでは言えない
- FPと保険営業は同じ仕事ではない
- 正直、保険営業にはかなり惹かれた
- それでも、今すぐ転職しない理由
- 比べているのは「会社員か転職か」ではなかった
- 保険営業は、僕が求めるFIRE後の仕事なのか
- 好きな仕事なら、それで自由なのか
- 妻に相談したら「ブログで良いじゃん!」
- 今は「今の仕事+ブログ7:転職3」
- 40代で転職を考えるなら、一社の条件だけでは決めない
- まとめ|好きな仕事より「自分で選べる状態」が欲しいのかもしれない
- 新着記事をメールで受け取る
保険の相談をしたら、逆に保険営業へスカウトされた
今回の話の始まりは、転職活動ではありませんでした。
僕は最近、お金や保険についてブログを書く機会も増えています。
「自分の保険も一度ちゃんと見てもらったら、ブログのネタにもなるかもしれない」
そんな軽い気持ちで、知り合いのFP・保険営業の方に相談しました。
すると保険の話をしている途中で、
「営業としてかなり向いていると思う」
という話になりました。
評価されたのは、主にこんな部分です。
- 約20年の営業経験
- 医療業界で働いてきた経験
- 長年、自分で資産形成を続けてきたこと
- お金や投資について学ぶのが好きなこと
- これまでの経験や人脈を活かせる可能性があること
もちろん、「41歳なら誰でも保険営業に向いている」という話ではありません。
あくまで今回、僕自身のこれまでの経験を見て、スカウト担当者からそう評価されたという話です。
でも、これはちょっと意外でした。
40代の転職というと、
「今までのキャリアを捨てて未経験業界に飛び込む」
イメージを持っていました。
今回の話を聞いて、
20年積み上げてきたものを、別の業界で使う転職もあるんだ
と初めて実感しました。
生命保険営業はどんな仕事なのか
厚生労働省の職業情報提供サイト「job tag」では、保険営業は、顧客の生活環境やライフスタイルに合った保険商品を紹介・提案し、契約手続きや契約後のフォローを行う仕事とされています。
アポイント取得、提案資料の準備、顧客への説明、契約手続き、アフターサービスなども仕事に含まれます。
つまり、単に「保険を売る」だけではありません。
相手の状況を聞き、
「どんな保障が必要なのか」
「今の保障で足りているのか」
を整理しながら提案する仕事です。
ここは、今の営業と共通する部分がかなりあります。
商品は変わっても、
話を聞く → 課題を考える → 提案する → 継続してフォローする
という営業の基本は同じです。
だから今回、完全未経験の仕事という感じがあまりしなかったんですよね。
保険営業をするには資格・登録が必要
生命保険を募集するには、誰でもすぐに営業できるわけではありません。
job tagでは、生命保険を扱う場合、「生命保険一般課程試験」に合格し、生命保険募集人として登録する必要があると説明されています。FP技能士は関連資格の一つですが、FP資格を持っているだけで生命保険を販売できるわけではありません。
ここは僕も最初、少し混同していました。
「FPの知識がある=保険営業ができる」
ではないんですね。
保険営業の年収はどのくらい?
一番気になる人が多いところだと思います。
厚生労働省job tagでは、「保険営業(生命保険、損害保険)」に対応する職業分類の2025年の全国平均年収は540.6万円、平均年齢は46.8歳と表示されています。
ただし、ここは注意が必要です。
job tag自身も、
「必ずしもその職業だけの統計ではない」
と注意書きを入れています。
また、平均年収540.6万円だから、
「生命保険営業に転職すれば540万円くらいもらえる」
という意味でもありません。
保険営業は会社や雇用形態、報酬制度による差が大きい仕事です。
僕が今回一番気になったのも、平均年収よりこちらでした。
固定給だけではなく、成果に応じた歩合がある場合もある
job tagでは、保険営業の待遇について、
固定給に加え、営業実績に応じた歩合給が支払われる場合がある
とされています。
一方で、
「保険営業=完全歩合制」
と決めつけるのも違います。
job tagの就業形態調査では、正規の職員・従業員という回答が82.4%、自営・フリーランスが15.7%となっています。
つまり、働き方は一つではありません。
固定給の額。
インセンティブの計算方法。
社会保険。
福利厚生。
営業活動にかかる経費。
契約後の報酬。
このあたりは会社によって確認する必要があります。
年収だけ見て比べるより、報酬の仕組みそのものを見る方が大事そうです。
これは、僕が過去に転職したときにも感じたことです。
20代のころ、転職によって年収は約250万円から580万円になりました。
僕の営業能力が一晩で2倍になったわけではありません。
変わったのは、会社、商品、収益力、報酬制度でした。
詳しくは、年収250万円から580万円へ|転職して分かった「給料は自分の能力だけで決まらない」ということにも書いています。
今回スカウトされた会社ではこう説明された
ここからは業界一般の話ではなく、今回僕が話を聞いた大手生命保険会社で説明された内容です。
会社名は伏せます。
説明を受けた内容は、おおむね次のようなものでした。
- 最初は固定給が比較的厚い
- 約2年間かけて固定部分が徐々に減る
- その後は成果報酬の比率が高くなる
- 契約後も一定期間、保険料などに応じた報酬が入る
- 成績次第で高収入になる人もいる
- ベテランには、仕事量を落として週数日程度働く人もいる
かなり面白い仕組みだなと思いました。
特に僕が反応したのは、
成果を出せば収入を伸ばせること
と、
将来的に働く量を減らせる可能性があること
です。
50歳前後でFIREを目指している自分からすると、
「これ、もしかしてFIRE後の働き方にも近いんじゃない?」
と思いました。
ただし、具体的な初任給や僕自身の報酬シミュレーションは、まだ提示されていません。
なので、ここから先はもう少し条件を確認しないと判断できません。
求人自体はある。ただ「40代でも大丈夫」とまでは言えない
job tagを見ると、保険営業の2024年度の有効求人倍率は全国で8.31倍となっています。平均年齢も46.8歳なので、若い人だけの仕事というわけではありません。
ただし、
「だから40代なら簡単に転職できる」
という意味ではありません。
求人倍率はハローワークの統計ですし、採用条件は各社で違います。
今回の僕の場合は、
「41歳の未経験者」
というより、
営業約20年+医療業界での経験+資産形成の経験
をまとめて評価された形です。
40代の転職では、若さで勝負するより、
自分が20年間で何を積み上げたか
を別の会社から見てもらうことが大切なのかもしれない。
今回のスカウトで、そこはかなり考えさせられました。
FPと保険営業は同じ仕事ではない
僕がお金の仕事に興味を持ったとき、最初に思い浮かんだのはFPでした。
ただ、FPと保険営業は同じではありません。
job tagでは、ファイナンシャル・プランナーは、相談者の生活設計、貯蓄、投資、保険などを含めた総合的な資産設計を支援する仕事とされています。
一方、保険営業は保険商品の提案・契約・アフターフォローが仕事の中心です。
重なる知識は多いですが、役割は違います。
また、job tagのFPと保険営業では対応する職業分類も異なるため、表示されている平均年収を単純に並べて、
「FPの方が年収が高い」
と比較するのも適切ではありません。
正直、保険営業にはかなり惹かれた
ここまで調べて、
「やっぱりやめておこう」
とはなりませんでした。
むしろ結構面白そうなんですよね。
僕は昔から、
- お金
- 税金
- 社会保障
- 貯蓄
- 投資
- 資産形成
について調べるのが好きです。
今もブログを書くために調べているというより、
調べること自体が好き
な部分があります。
それを仕事で使える。
しかも約20年やってきた営業経験も使える。
「お金 × 営業」
は、自分のこれまでの経験がかなりきれいに重なります。
過去には、個人的に知人へ投資を勧めてトラブルになったこともありました。
その経験があるからこそ、
個人として知人にお金の話をするより、職業として責任を持って提案する方がいいのかもしれない
とも思います。
今回話を聞いた会社の商品についても、僕自身は商品力があると感じています。
無理やり売るというより、
「必要な人に提案する」
という営業ができるなら、かなり興味があります。
それでも、今すぐ転職しない理由
じゃあ、なぜ今の気持ちは
転職3、今の仕事+ブログ7
なのか。
年収が下がるのが怖いからではありません。
もちろん今の給与水準を失うリスクはあります。
でも僕は、
「下がったらどうしよう」
と考えるより、
「どうすれば今以上にできるか」
を考えるタイプです。
それはブログも同じです。
アクセスが少ないから、
「このまま伸びなかったらどうしよう」
ではなく、
「どうすれば伸びるんだろう」
と考えています。
だから、保険営業に転職して稼げるかどうかは、最大の問題ではありません。
僕が一番気になるのは、
今持っている安定した環境を手放すこと
と、
ブログを書く時間がなくなること
です。
新しい仕事に移るなら、僕はたぶん中途半端にはやりません。
最初の半年くらいは、かなり我武者羅になると思います。
そうなると、今ようやく育て始めたブログを止めることになるかもしれません。
ここが一番悩みます。
比べているのは「会社員か転職か」ではなかった
最初は、
今の会社に残るか、保険営業へ行くか
を比較していました。
でも、考えていくうちに少し違うことに気づきました。
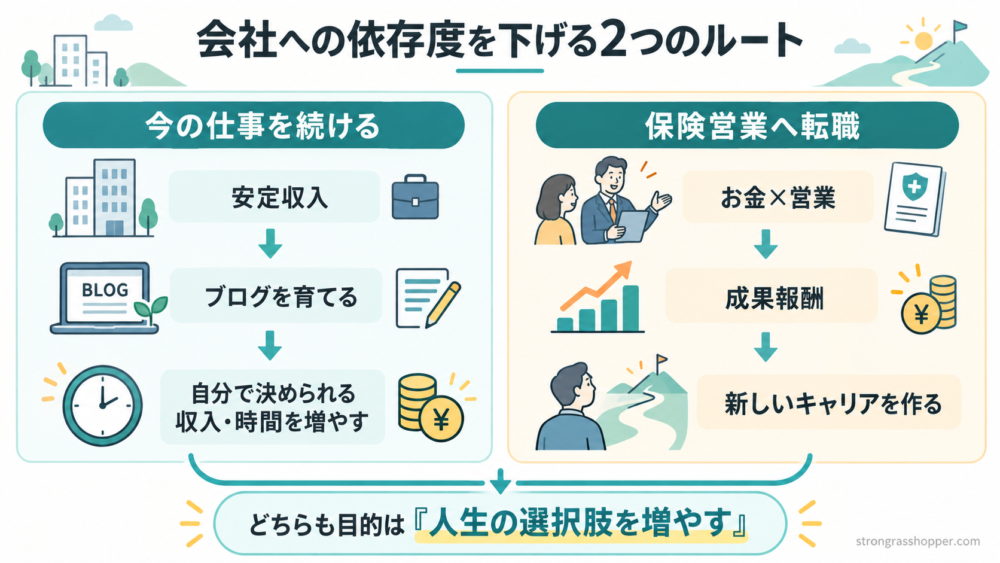
僕が比較しているのは、この2つです。
| 今の仕事+ブログ | 保険営業へ転職 |
|---|---|
| 本業収入は安定 | 収入は成果の影響を受けやすい |
| ブログを育てられる | お金×営業を本業にできる |
| 自分で使える時間を少しずつ増やせる | 営業として新しい挑戦ができる |
| 本業への依存を副収入で下げる | 会社を変えて収入構造を変える |
| ブログは自分で時間を決められる | 顧客の予定に合わせる場面がある |
どちらも、
会社への依存度を下げる方法
なんですよね。
方法が違うだけです。
保険営業は、僕が求めるFIRE後の仕事なのか
今回、一番大きかった気づきがこれです。
最初、保険営業の話を聞いたとき、
「FIRE後の仕事としてかなり良くない?」
と思いました。
好きなお金について話せる。
営業経験も使える。
成果次第で収入も増える。
将来、仕事量を減らしている人もいるという。
かなり理想に近く見えました。
でも、しばらく考えていて引っかかったことがあります。
保険営業も、結局は営業なんですよね。
お客さんが、
「土曜日なら空いています」
と言えば土曜日に会うこともある。
「仕事が終わる19時以降で」
と言われれば、夜に会うこともあるでしょう。
もちろん、働き方は会社や本人次第です。
でも営業である以上、
相手の予定に自分の時間を合わせる
場面はどうしても出てきます。
これは、今の仕事で僕が少し疲れている部分でもあります。
以前、仕事が嫌いじゃないのに、なぜ僕はFIREしたいのかという記事を書きました。
そのときも考えたのは、
仕事を辞めたいというより、自分の時間をもっと自分で決めたい
ということでした。
今回のスカウトで、その気持ちがさらにハッキリしました。
好きな仕事なら、それで自由なのか
「好きなことを仕事にしよう」
という言葉があります。
僕も、お金について考えるのは好きです。
だから保険営業には惹かれます。
でも今回、
好きな仕事をすることと、自由に働くことは同じではない
と思いました。
好きな仕事でも、
毎日決められた時間に働き、
相手の予定に合わせ、
会社の仕組みの中で働く。
それが嫌というわけではありません。
ただ、
僕がFIREで本当に欲しいものとは少し違うのかもしれない。
今のところ、FIRE後に一番やってみたい仕事は、
週数日のブログ
です。
朝起きて、
「今日は書こう」
なら書く。
天気が良ければロードバイクに乗る。
妻と出かけてもいい。
庭仕事をしてもいい。
そんなふうに、
仕事を選ぶ自由だけではなく、仕事をする時間まで自分で決めたい。
今回、そこに気づきました。
妻に相談したら「ブログで良いじゃん!」
もちろん、家族にも話しました。
妻に、
「保険営業にスカウトされたんだよね」
と話したところ、返ってきたのは、
「えー、ブログで良いじゃん!」
でした(笑)。
確かに。
好きなお金について考える。
人に分かりやすく伝える。
自分の経験を使う。
それなら、今すでにブログでやっています。
しかもブログなら、働く時間は自分で決められます。
まだ大した収入にはなっていませんが。
まあ、そこはこれからです。
仕事にやりがいを求めることについては、仕事にやりがいは必要か|営業を約20年続けた僕の答えにも書きました。
今の僕は、仕事一つですべてを満たそうとは思っていません。
本業で安定した収入を得ながら、ブログで自分が面白いと思う仕事を育てる。
それも十分ありだと思っています。
今は「今の仕事+ブログ7:転職3」
現時点では、
今の仕事+ブログ 7
保険営業へ転職 3
です。
だからといって、
「保険営業には転職しません」
と決めたわけではありません。
むしろ、
今の給与や待遇を失うリスクがなく、ダメなら元の条件に戻れる
と保証されているなら、一度やってみたいです。
そんな都合のいい話はありませんが(笑)。
もっと言えば、
「1年半くらいFIRE生活を試して、いつでも今と同じ条件で再就職できる」
なら、それを一番やってみたい。
結局、僕が欲しいのは、
仕事を辞めることそのものではなく、人生の選択肢を増やすこと
なのだと思います。
40代で転職を考えるなら、一社の条件だけでは決めない
今回、自分が実際にスカウトされて思ったのは、
40代の転職では、
今までの経験が別の会社でどう評価されるのか
を知ること自体に価値があるということです。
僕自身、今回声をかけられるまで、
「保険営業で今までの経験がそんなに使える」
とは考えていませんでした。
一方で、一社から良い話を聞いただけで決めるのも危険です。
同じ営業職でも、
- 扱う商品
- 固定給
- 歩合
- 福利厚生
- 経費負担
- 顧客開拓の方法
- 働く時間
- 将来のキャリア
は会社によって違います。
転職を考えるなら、
「その会社に行くかどうか」より先に、自分の経験が他社ではどう評価されるのかを比較してみる。
それくらいから始めてもいいと思います。

まとめ|好きな仕事より「自分で選べる状態」が欲しいのかもしれない
保険の相談から始まった今回の話。
まさか41歳で、自分が生命保険営業への転職を本気で考えるとは思っていませんでした。
調べてみると、
お金の知識を使える。
20年の営業経験も使える。
成果次第では収入を伸ばせる。
かなり魅力があります。
それでも今のところ、僕は「今の仕事+ブログ」寄りです。
理由は、
僕が欲しいのは、好きな仕事だけではなく、自分の時間を自分で決められる状態だから。
50歳でFIREを目指しているのも、結局はそこなのかもしれません。
働くか、働かないか。
会社員か、独立か。
転職するか、残るか。
どれか一つを正解にするのではなく、
選べる状態を作っておく。
今の僕は、それを目指しているんだと思います。
40代からFIREを考え始めた経緯は、40代からFIREを目指すなら?僕が50歳FIREを考え始めた理由にもまとめています。
コメント