個別株で頑張って銘柄を選んでも、結局インデックスには勝てないのか。
私自身の10年間を振り返ると、同じお金を外国株式のインデックスファンドで運用した仮想ケースの方が、約2,100万〜2,200万円多くなりました。
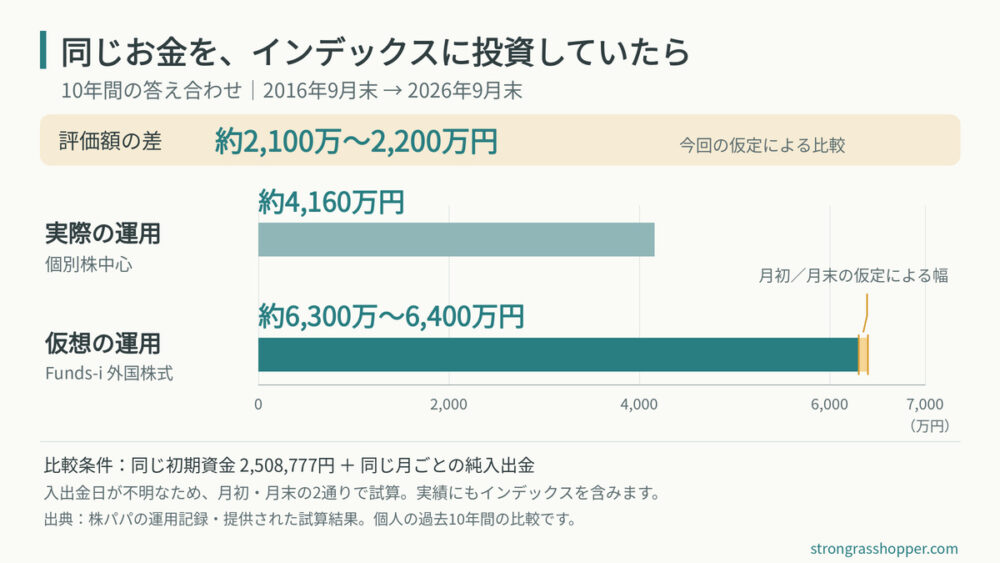
※本人の月次記録と、その記録を使ったシミュレーションによる概算です。入出金を月初に行う場合・月末に行う場合の2通りで試算しています。詳しい比較条件は後述します。
今回の結果そのものには、そこまで驚いていません。以前から、たぶんインデックスには負けていると思っていたからです。
でも、数字にしてみて改めて考えたことがあります。
そもそも私は、インデックスを超えるつもりで個別株をやっていました。
市場平均より成長する企業を見つければ、市場平均以上のリターンを得られる。企業を調べて、自分で選べば、インデックスより増やせる。
そう思って個別株を続けてきました。
その意味では今回の結果はシンプルです。
インデックスを超えるつもりでやって、まんまと下回りました(笑)。
それでも、個別株をやってきたことは後悔していません。
投資歴17年、41歳・2児の父として50歳FIREを目指している私が、数字と経験を振り返ります。
比較したのは、同じお金をインデックスに入れた「もう一人の自分」
今回知りたかったのは、「毎月○万円を積み立てていたら」ではありません。
実際に私が投資へ回したお金を、別の運用先へ入れていたらどうなったか。
その答えを知るために、毎月の評価額と純入出金の記録を使いました。純入出金とは、口座に入れたお金から、引き出したお金を差し引いた金額です。
投資歴は17年。検証できるのは10年間
投資を始めたのは2009年頃ですが、今回使う記録は2016年9月以降のものです。
そこで、2016年9月末の評価額2,508,777円を、仮想のインデックス投資の初期資金にしました。その後は、実際と同じ月に、同じ金額を入金・出金したと仮定します。
70万円入れた月も、90万円引き出した月もあります。毎月一定額を積み立てたことにはしていません。
| 項目 | 今回の条件 |
|---|---|
| 比較期間 | 2016年9月末〜2026年9月末の10年間 |
| 初期資金 | 2,508,777円 |
| その後の資金移動 | 本人の記録にある毎月の純入出金を反映 |
| 実際の運用 | 個別株中心のポートフォリオ。VT・VTI・オルカンなども含む |
| 仮想の運用 | 野村インデックスファンド・外国株式(愛称:Funds-i 外国株式) |
| 入出金のタイミング | 正確な日付が不明のため、月初・月末の2通りを仮定 |
| 比較する金額 | 2026年9月末の評価額。すべて売却した後の手取り額ではない |
月初・月末の計算結果には差があるため、仮想側は約6,300万〜6,400万円と幅を持たせています。この幅は2通りの仮定によるもので、考えられる誤差をすべて含む範囲ではありません。
なお、約4,160万円は今回の運用記録の対象額です。プロフィールに書いている世帯金融資産全体とは範囲が異なります。
比較相手は、日本を除く先進国株式のインデックス
Funds-i外国株式は、日本を除く先進国の株式を対象にする投資信託です。MSCI-KOKUSAI指数の円換算ベースの動きを捉えることを目指し、原則として為替ヘッジを行いません。外国株の値動きだけでなく、為替の影響も受けます。
出典:野村アセットマネジメント「Funds-i 外国株式」公式情報
つまり、これは日本株の個別銘柄と日本株指数を同じ条件で競わせた比較ではありません。
私が実際に選んだ運用と、資金の振り向け先を外国株式インデックス一本にした運用の比較です。インデックスならどの商品でも同じ結果になる、という意味でもありません。
なぜオルカンではなく、Funds-i外国株式なのか
今なら「オルカンと比べないの?」と思う方もいるかもしれません。
ただ、オルカンが誕生したのは2018年10月。今回の比較が始まる2016年9月には、まだありませんでした。
そこで今回は、2010年から運用されていて、比較期間を通した実際の基準価額を使える「Funds-i外国株式」を比較対象にしています。
なお、Funds-i外国株式の投資対象は、日本を除く先進国の株式です。日本や新興国も含むオルカンとは異なるため、今回の数字は「オルカンを買っていたら得られた金額」ではありません。
約2,100万〜2,200万円の差は、銘柄選びだけでは説明できない
今回の結果から言えるのは、私のこの10年間では、Funds-i外国株式で運用した仮想ケースの評価額が上回ったということです。
「個別株は必ずインデックスに負ける」と証明したわけではありません。
実際側にはインデックス商品も含まれますし、投資先の地域や通貨、資産配分も違います。税金や売買コストなどを完全に同条件へ揃えたことまで確認した比較でもありません。
そのため、この差をそのまま「私の銘柄選びの下手さ」だけに置き換えることはできません。逆に、地域や為替が違うからといって、この結果を見なかったことにもしたくありません。
同じお金をどこへ置くか。その選択も含めて、私が続けてきた投資だからです。
また、2,100万〜2,200万円は、口座から実際に失った金額ではありません。別の運用をしていたと仮定した場合に生じた、評価額の差です。
実際の口座も、入出金を重ねながら約4,160万円まで育ちました。「資産が増えたこと」と「別の運用方法を上回ったこと」は、分けて考える必要があると感じます。
良い企業を買うことと、持ち続けることは別だった
数字だけでは差の原因を分解できません。それでも、自分の売買を振り返って、反省できることはあります。
私の場合は、買う企業を探すことばかり考えて、買った後にどう持つかを十分に考えていませんでした。
最初は、知っている会社をなんとなく買っていた
2009年頃、約50万円から投資を始めました。
初期は、知っている企業の株をなんとなく買うような投資です。約50万円を1銘柄に集中させることもありました。
JALや武富士も、破綻する前に売買した経験があります。結果的には利益が出たところで売却できましたが、今振り返れば危うい投資でした。
利益で終われたことと、判断が適切だったことは同じではありません。
2013〜14年頃からは、メンターの影響で本格的に個別株へ取り組むようになりました。アナリストの推奨銘柄を参考にしながら、自分で売買を判断してきました。
ゼロからすべての銘柄を自力で発掘してきたわけではありません。
買えていた企業も、途中で売っていた
過去には、双日、住友商事、U-NEXTなどの株を持っていたこともあります。
後から振り返ると大きく成長した企業ですが、私は途中で売りました。
下がっていた株価が戻り、「やれやれ」と売ったこと。売買そのものが楽しかったこと。そもそも、長期保有の意味をよく理解していなかったこと。
理由は一つではありません。
もちろん、当時から将来の値上がりが分かっていたわけではないので、「全部持っていればよかった」で済ませるのも後知恵です。
それでも、良い企業を見つけることと、その企業の成長を長く受け取ることは、別の力が必要だったと感じます。
「何を買うか」だけでなく、「何が変わらない限り持つのか」「何が崩れたら売るのか」。今は、そこも整理しておきたいと思っています。
買う理由と見直す条件を残す方法は、個別株を買う前に書く1枚|投資理由・成長要因・想定が崩れる条件でまとめています。
それでも個別株を後悔していない理由
個別株には、評価額の比較だけでは表せない楽しさがありました。
自分で買うと決める。売るか、持ち続けるかを考える。企業の変化を見守る。
その自由と、「自分で投資している」という実感が、私は好きなのだと思います。
約10年持って、企業と一緒に成長する喜びを知った
今も約10年間保有している企業があります。
その企業の事業規模が拡大し、株価も上がっていく過程を見てきました。短い期間の値上がりを取るのとは違う、「企業と一緒に成長している」という嬉しさがあります。
長期保有の意味を、自分の経験として感じられた出来事でした。
ただ、この企業も、最初から私が自力で見つけたわけではありません。入口はアナリストの推奨でした。
「企業と一緒に成長できているのは嬉しい。でも、自分で見つけた企業ではないので、すべてが自分の実力だとは思っていない。」
ちょっと変な表現ですが、私の感覚はこれに近いです。
持ち続ける判断は自分でした。それでも、企業を見つける力まで全部自分の実力だったとは思っていません。
楽しかったことと、資産形成に有利だったことは分ける
だからといって、「楽しかったから差はどうでもいい」とも思いません。
私は50歳でのFIREを目指しています。家族の暮らしを支えるお金を育てたい。その目的から見れば、今回の差は無視できません。
個別株を楽しんできたことは、私にとって大切な経験です。一方で、それを理由に、資産の大部分を個別株へ任せる判断まで正当化してよいのかは別の話です。
ここを分けて考えると、インデックスと個別株の役割が整理できました。
ちなみに、「未来を全部知ったうえで17年前へ戻れるなら?」と聞かれたら、最初に浮かぶのは「GAFAMを買え(笑)」です。
ただ、それは結果を知っているから言えることです。当時買えた銘柄や、買った後に持ち続けられるかという問題もあります。
今から先の勝ち組は、同じようには分かりません。
だからこそ、資産形成の土台を「次の大化け株を自分が当てられるか」に頼りすぎない。個別株に挑戦したい気持ちは、その土台とは分けて残しておきたいのです。
まとめ|インデックスは合理性、個別株はロマン
私が今の知識を持って17年前に戻っても、100%インデックスにはしないと思います。
少なくとも5%程度は、個別株をやりたい。
この5%は、誰にでも勧める配分でも、現在の私の個別株比率でもありません。「やり直せても個別株をゼロにはしたくない」という、自分の気持ちを表す数字です。
| 役割 | 担当させたい投資 | 私が求めること |
|---|---|---|
| コア=資産形成の土台 | 幅広く分散するインデックス | 個別の勝ち組企業を当てることに頼りすぎず、長く投資を続ける |
| サテライト=土台の周りの一部 | 個別株 | 企業を選び、成長を見守る楽しさ。市場を上回る可能性にも挑戦する |
インデックスは合理性。個別株はロマン。
これは商品の優劣を決める言葉ではなく、私がお金に持たせたい役割の整理です。
具体的な組み合わせ方と、理想通りではない私の配分は、投資信託・個別株・ETFをどう組み合わせる?|役割で考える資産配分にまとめています。
個別株そのものに興味がなければ、無理に取り入れる必要はないと思います。
一方で、企業を調べたり、自分で銘柄を選んだりすることが好きなら、その楽しさまで手放す必要もありません。
私が個別株を17年間楽しんできたことと、これから投資を始める人に何を勧めるかは、別の話です。
今の私なら、これから資産形成を始める人には、まずNISAなどを使って、低コストで幅広く分散されたインデックスを土台にする方法を勧めます。
そのうえで、個別株をやりたいなら、自分が楽しめる範囲で残す。
私の10年間では、同じお金をFunds-i外国株式で運用した仮想ケースが、約2,100万〜2,200万円上回りました。
その結果は受け止めます。でも、企業の成長を見守ってきた経験まで、なかったことにはしたくありません。
17年前の自分に今の知識を渡せるなら、こう言います。
「資産形成の土台はインデックスにしておけ。でも個別株はやめなくていい」
たぶん私は、それでも個別株を買うと思います(笑)。
これからの運用結果も、株パパの投資成績まとめで記録していきます。
コメント