FIREを目指しています。
そう話すと、「どうしてFIREしたいの?」と聞かれることがあります。
私の場合、その原点は華やかな投資生活でも、仕事が嫌で逃げ出したかったからでもありません。
社会人1社目の頃、年収250万円、手取り20万円弱。東京で家賃6〜7万円を払い、奨学金も返済する生活を送っていました。
給料日前には貯金がほぼゼロ。
外食する余裕もほとんどなく、月に一度だけ外で飲むことが楽しみでした。
そんな時期に、「このままでは終わりたくない」と思い、転職を決意しました。
そして、転職に向けて一冊のノートに、60歳までの人生の目標を書き出しました。
そこには、
- 株の運用を始める
- 5年で300万円を貯める
- 10年で1,000万円を貯める
- 結婚する
- 子どもを2人授かる
- 不動産投資を始める
- 年間500万円を貯める
- 50歳で退職する
- 60歳で30億円の資産家になる
といった目標を書いていました。
今でも、そのノートは定期的に見直しています。
不動産投資はしませんでした。
60歳で30億円という目標も、今ではかなり現実離れしていると感じます。
それでも、家族を持つことや資産を増やすことなど、当時描いたイメージの多くは実現してきました。
そして現在、世帯資産は5,000万円を突破しました。
50歳で1億5,000万円という目標も、以前よりずっと現実味を感じるようになっています。
この記事では、そんな私が40代からFIREを目指すまでに経験してきたことと、今考えているFIREの形について書いてみたいと思います。
この記事の結論
先に結論を書いておきます。
私が考えるFIREは、
「できるだけ多くのお金を作って仕事を辞めること」ではありません。
お金を増やしながら、生活費を整え、働き方の選択肢を増やし、
「自分はどんな人生を送りたいのか」を選べる状態
に近づくことです。働き方の選択肢については、41歳の今、実際に別業界への転職を考える機会もありました。生命保険営業へスカウトされたことで、「好きな仕事」と「自分で時間を決められる働き方」は同じなのかを改めて考えています。
→ 40代で保険営業への転職を考えた話
そして40代になった今、私が目指しているのは、
50歳で1億5,000万円程度の資産を作り、年間600万円ほどで余裕を持って暮らしながら、資産を少しずつ維持・成長させる生活
です。
完全に何もしないリタイアではありません。
ブログを書いたり、配当を得たり、興味が湧いたアルバイトをしてみたり、ボランティアにも参加してみたい。
「働かなくてはいけない」から働くのではなく、「やりたいから少し働く」。
そんな生活を理想としています。
年収250万円。給料日前はいつも貯金ゼロだった
今から振り返ると、資産形成について考えるようになった一番の理由は、若い頃の経済的な苦しさだったと思います。
社会人1社目は年収250万円程度。
手取りは20万円弱で、東京の家賃は6〜7万円。
さらに奨学金の返済もありました。
当然、自由に使えるお金は多くありません。
ほぼ自炊生活で、給料日前には貯金がなくなる。
月に一度だけ外で飲むことが楽しみで、「今月もなんとか乗り切った」という感覚でした。
決して豊かな生活ではありませんでした。
ただ、今になって振り返ると、この時期は非常に意味のある時間だったと思います。
「もっと稼ぎたい」
「もっと自由に暮らしたい」
「お金のことで悩み続ける人生は嫌だ」
そんな思いが、資産形成の原動力になったからです。
だから、当時の自分に今かける言葉があるとすれば、
「絶対にこの悔しさを忘れるな」
です。
辛かった。
でも、その悔しさがあったからこそ、その後の行動につながりました。
私の資産形成を振り返ると、投資を始めたことと同じくらい大きかったのが、最初の会社から転職したことです。
年収は約250万円から約580万円へ増えましたが、そこで気づいたのは
「給料は自分の能力だけで決まるわけではない」
ということでした。
当時の低収入生活から、その後の転職で年収がどう変わり、それが資産形成にどんな影響を与えたのかは、年収250万円から580万円へ転職した実体験として詳しく振り返っています。
60歳までの人生をノートに書いた
その頃、私は転職を考えていました。
「まずは3年は働こう」と決め、その後の人生を考えるためにノートを開きました。
そこで、60歳までの目標を書き出しました。
今でも覚えているものを挙げると、
- 株の運用を始める
- 5年で300万円
- 10年で1,000万円
- 結婚する
- 子どもを2人授かる
- 不動産投資を始める
- 年間500万円を貯める
- 50歳で退職する
- 60歳で30億円の資産家になる
といった内容です。
当時ノートに書いた目標の中には、実現したものもあれば、今では「もう目指さなくていい」と考えているものもあります。
面白いのは、計画通りになったこと以上に、20代の自分と40代の自分では、お金や人生に求めるものそのものが変わっていたことでした。
そこで、20代で書いた「60歳までの人生計画」を40代になった今、実際に答え合わせしてみました。
最初の10年間は、個別株ばかり買っていた
2010年頃から2020年頃までは、ほぼ個別株だけで運用していました。
当時は資金もまだ少なかった上、いろいろな銘柄に分散していました。
今振り返ると、これは必ずしも効率の良い方法ではなかったと思います。
資金が少ないのに分散しすぎていたため、ひとつひとつの投資金額が小さくなり、資産がなかなか増えない時期が長く続きました。
一方で、この経験が無駄だったとも思っていません。
実際にいろいろな企業の株を持ったことで、
「業績が良い会社の株価が必ず上がるわけではない」
「決算が良くても株価が下がることがある」
「市場全体の流れに企業業績だけでは説明できない値動きがある」
といったことを体感しました。
本を読むだけでは分からないことを、実際のお金を使って学んだわけです。
個別株をおすすめするという話ではありません。
ただ、自分なりの投資ルールを作るまでに、実際に市場に居続けた経験は大きかったと思っています。
コロナショックでは、一部狼狽売りも経験した
大きな転機になったのが、2020年のコロナショックです。
もちろん、私も動揺しました。
一部では狼狽売りもしました。
今振り返れば、もっと冷静に行動できたと思う部分もあります。
ただ、結果的にはすべての投資をやめることはありませんでした。
一部を売却しながら、銘柄を入れ替え、市場には居続けました。
この経験は、私の資産形成にとって非常に大きかったと思います。
なぜなら、投資では「暴落を一度も経験しないこと」より、
暴落しても市場から退場しないこと
のほうが大切だと実感したからです。
もちろん、損失を出さないことに越したことはありません。
でも、投資を長く続ける以上、株価の下落を完全に避けることはできません。
だからこそ、自分が耐えられるリスクの範囲を知っておくことが大切なのだと思います。
個別株中心から「コア・サテライト」へ
2021年頃から、投資のやり方も少しずつ変わりました。
海外ETFを取り入れ、つみたてNISAではS&P500を積み立てるようになりました。
現在は新NISAを中心に、オールカントリーを資産全体のコアとして育てています。
企業を研究して投資する部分も残していますが、資産形成の中心はインデックス投資です。
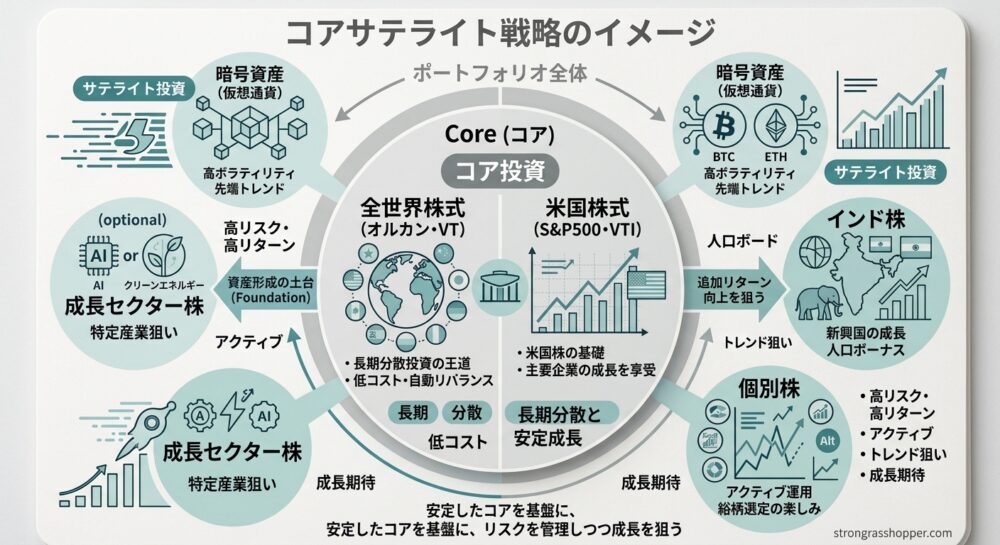
また会社が用意している企業型確定拠出型年金のDCも積極的に活用しており、マッチング拠出を使いながら、
海外株式インデックス9割、日本株インデックス1割
程度の配分で積み立てています。
私にとって、この変化は「個別株をやめた」というより、
資産形成を安定して続けるための土台を作った
という感覚に近いです。
個別株で経験を積みながら、市場全体に乗る部分も持つ。
今はそんな考え方になっています。
資産1,000万円まで9年。そこから増加スピードが変わった
資産形成を始めた頃は、本当に時間がかかりました。
1,000万円に到達するまで、約9年。
ところが、その後は明らかにスピードが変わってきました。
2,000万円までは約3年7か月。
3,000万円までは約1年4か月。
そして現在、世帯資産は5,000万円を突破しました。
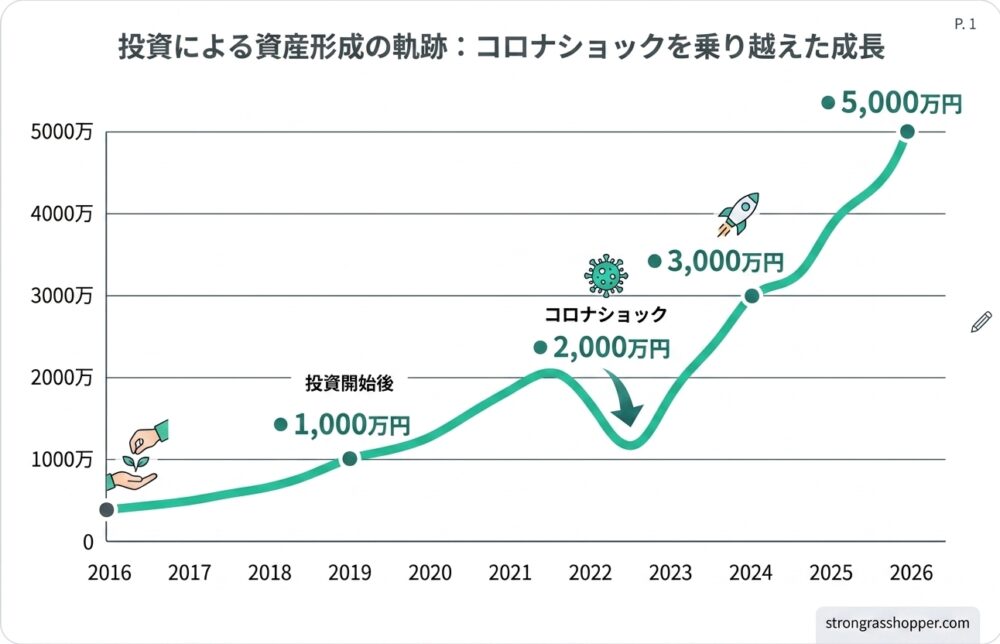
この数字を見ると、資産形成における複利の力を実感します。
もちろん、毎年同じような運用成績になるわけではありません。
相場が好調だった時期もあれば、暴落も経験しました。
それでも、資産が大きくなるにつれて、給与からの積立だけでなく、運用による増減の影響が大きくなってきたことは間違いありません。
最初の1,000万円は「自分が働いて貯める」という感覚でした。
一方で、資産が増えてくると、
「お金にも働いてもらう」
という感覚が少しずつ強くなってきます。
これが、私が資産形成の面白さを実感するようになった大きなポイントです。
5,000万円を超えて、50歳1億5,000万円が現実味を帯びてきた
今年、世帯資産が5,000万円を突破しました。
いわゆる「準富裕層」と呼ばれる水準です。
もちろん、資産額だけで生活が変わるわけではありません。
でも、ここで初めて、
「50歳で1億5,000万円」という昔からの目標が、本当に届くかもしれない
と感じるようになりました。
現在の見通しでは、
- 過去10年間の平均年利:約8.5%
- 年間積立:約180万円
- DC・CBの退職金も考慮
といった条件をもとにすると、50歳頃に約1億5,000万円という試算になります。
もちろん、これはあくまで現在の条件をもとにしたシミュレーションです。
今後も8.5%の運用成績が続く保証はありません。
相場によっては大きく下振れする可能性もあります。
だから「50歳で1億5,000万円になる」と決めつけるのではなく、
「そうなる可能性も十分に考えられるところまで来た」
という捉え方をしています。
それだけでも、昔と比べれば大きな変化です。
では、1億5,000万円あったら何をするのか?
ここが、FIREを考えるうえで私が最近一番変わったところです。
若い頃の私は、
「資産を増やすこと」
そのものにかなり強く意識が向いていました。
でも、今は違います。
大切なのは「いくらまで増やせるか」ではなく、自分が望む暮らしには、いくらあれば十分なのかだと考えるようになりました。
私の場合、一つの目標にしているのが50歳で1億5,000万円です。
これは単に「1億5,000万円あれば安心そうだから」と決めた数字ではありません。
年間生活費から逆算しています。
4%を一つの目安として単純計算すると、1億5,000万円に対して年間600万円。私はFIRE後、年間600万円程度で余裕を持って生活したいと考えています。
もちろん、4%は資産が減らないことを保証する数字ではありません。取り崩し率を3%や3.5%にすれば必要資産も大きく変わります。
そのため、年間生活費300万・400万・500万・600万円ならFIREにいくら必要なのかを、取り崩し率3%・3.5%・4%で比較してみました。
では、そもそもなぜ私は年間600万円を想定しているのでしょうか。
FIRE後の生活費は、現在の生活費をそのまま当てはめればいいわけではありません。
仕事を辞めることで減る支出もあれば、自由な時間が増えることで増える支出もあります。旅行や趣味など、「FIREしたからこそ使いたいお金」もあるでしょう。
そこで、FIRE後の生活費を年間300万・400万・500万・600万円の4パターンに分けて、どんな暮らしができるのかも考えています。
→ 上の太字部分を「FIRE後の生活費」の記事へリンク
さらに60歳以降は、公的年金もあります。
もちろん、実際の受給額は人によって違いますし、将来の制度が現在と同じとは限りません。そのため、年金だけを当てにしてFIRE計画を立てるつもりもありません。
それでも、
「1億5,000万円を作ったら、次は2億円、3億円と増やし続けなければならない」
とは思わなくなりました。
むしろ今は、
「これだけあれば、どんな生活ができるだろう?」
と考えるようになりました。
資産形成のゴールを「資産額」ではなく、そのお金で選べる暮らしから考える。
これが、若い頃と今とで一番変わったところかもしれません。
FIRE後にしたいのは、意外とお金のかからない生活
50歳で仕事を辞めたら、豪華な海外旅行を毎年するような生活を想像しているわけではありません。
やりたいことは、もっと地味です。
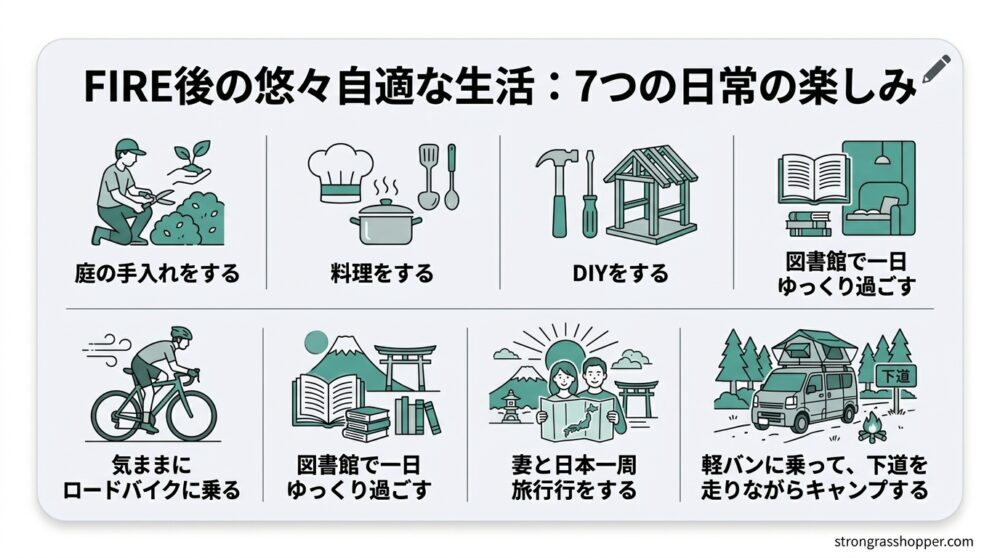
庭の手入れをする。
料理をする。
DIYをする。
気ままにロードバイクに乗る。
図書館で一日ゆっくり過ごす。
妻と日本一周旅行をする。
軽バンに乗って、下道を走りながらキャンプする。
どれも、ものすごくお金がかかる趣味ではありません。
むしろ、今まで生活費を最適化してきたからこそ、
「お金をあまり使わなくても楽しめる生活」
が自分の理想になっているのだと思います。
ここは、私にとって資産形成の大きなメリットです。
必要な生活費が低ければ、FIREに必要な資産も下がります。
そして、生活コストが低くても、人生の満足度を高く保つことはできます。
完全無収入ではなく、「やりたいから働く」
FIREした後も、一切働かないとは考えていません。
今はこのブログを育てています。
FIRE後にもブログ収入があれば理想ですし、配当収入もあります。
ほかにも、ボランティアをして寸志をもらったり、興味のあるアルバイトを少しやってみたりするのも面白そうだと思っています。
つまり、
「働かなくてもいいけれど、働きたいなら働く」
という状態です。
これは、今の会社員生活とはまったく意味が違います。
生活のために働くのではなく、
「ちょっと面白そうだからやってみる」
という選択ができる。
私がFIREで欲しいのは、まさにこの自由です。
「60歳で30億円」から、「ほどほどでいい」へ
若い頃のノートには、
「60歳で30億円の資産家になる」
と書きました。
今の自分から見ると、かなり大きな目標です。
そして、正直に言えば、そこまでのお金が本当に必要なのかは分かりません。
お金がありすぎても、相続税対策が面倒になります。
だったら、ほどほどでいい。
もちろん、資産が目減りし続けるのも精神衛生上よくないと思っています。
だから理想は、
使いながらも、できれば少しずつ増えていく状態。
資産を最大化することより、
「十分なお金がある状態を維持しながら、人生を楽しむ」
ことに魅力を感じるようになりました。
これは、若い頃の自分にはなかった考え方です。
もちろん、「使いながら増やす」と言っても、毎年同じ運用成績になるわけではありません。
だからこそ、FIRE後は資産額だけでなく、1億5,000万円をどう取り崩しながら長く暮らすかまで考えておく必要があります。
私は、毎年4%を機械的に取り崩すだけではなく、相場や収入に応じて柔軟に使っていく方法を考えています。
一番やってよかったのは「10年以上の家計簿」
ここまで資産形成を続けてきた中で、
「一番やってよかったことは何か?」
と聞かれたら、私は10年以上家計簿を続けたことと答えます。
家計簿をつけていると、
「どこにお金を使っているのか」
が見えるようになります。
すると、
「もっと資産を増やしたい」
「これは必要ない支出かもしれない」
という意識が自然に出てきます。
一つ一つの節約は小さくても、それが毎月、毎年積み重なっていきます。
そして浮いたお金を投資に回す。
私はこの繰り返しが、今の資産形成の土台になったと感じています。
投資で大きなリターンを狙うことより、
「毎月いくら残せるかを把握する」
ことのほうが、資産形成の初期には重要だったと思います。
でも、最近は「貯める」だけでは足りないと思うようになった
ここ数年で、自分のお金に対する考え方はもう一度変わりました。
Coast FIREという考え方を知ったこともあります。
そして、「嫌われる勇気」などを読んで、改めて**「今」に焦点を当てること**を意識するようになりました。
資産形成をしていると、
「もっと貯めてから」
「もっと資産が増えてから」
と考えてしまいがちです。
でも、子どもが小さい時間は戻ってきません。
今しかできないこともあります。
今しか作れない思い出もあります。
だから最近は、
貯めることと、使うことの両方を大切にする
ようになりました。
もちろん、無駄遣いをするわけではありません。
大切ではないところでは節約する。
でも、本当に価値のあることには、きちんとお金を使う。
だから最近は、実際に「使ってよかった」と感じたお金を、家族の豊かさという視点から振り返ることも大切にしています。
貯めることと、使うこと。
その両方を考えることが、今の私にとっての「資産形成」です。
FIREまでの残り9年でやること
もし50歳で1億2,000万円だったとしても、働く時間を少し減らすことはできるかもしれない。
1億円なら、完全FIREではなくCoast FIRE的な選択もあるかもしれない。
7,000万円なら、もう少し働くという選択もできます。
FIREは「目標額に届いたら成功、届かなければ失敗」というものではありません。
そこで、Coast FIREには何歳でいくら必要なのかを年齢別にシミュレーションしてみると、完全FIRE以外の選択肢も見えやすくなります。
大切なのは、資産額に合わせて人生の選択肢を考えることです。
FIREの目標は「仕事を辞めること」ではない
私が昔考えていたFIREは、
50歳で退職すること
でした。
今も50歳で仕事を辞められたらうれしいと思います。
でも、今はそれ自体が最終目的ではありません。
本当に欲しいのは、
- 家族との時間
- 自分の好きなことをする時間
- 好きな場所へ行く自由
- 働き方を選べる自由
- お金の心配をしすぎなくていい安心感
です。
仕事を辞めることは、そのための手段の一つにすぎません。
そして最近は、「FIREできるか」だけでなく、その先についても考えるようになりました。
仕事から自由になったあと、FIREや定年後に増えた時間を何に使うのか。
お金だけでなく、健康、趣味、家族との時間まで含めて考えると、FIREは「仕事を辞める日」よりも、その後の暮らしをどう作るかの方が大切なのかもしれません。
だから私は、
FIRE=完全リタイア
とは考えていません。
「働かないと生活できない」状態から、
「働いてもいいし、働かなくてもいい」
状態へ。
そこまで行ければ、十分に経済的自由だと思っています。
年収250万円だった自分へ
最後に、あの頃の自分へ。
手取り20万円弱。
家賃6〜7万円。
奨学金返済。
給料日前は貯金ゼロ。
月に一度の外飲みを楽しみにしていた自分へ。
当時は、この先どうなるのか分からなかった。
「5年で300万円」
「10年で1,000万円」
「50歳で退職」
「60歳で30億円」
そんな目標を書いたところで、本当に実現できるかどうかなんて分かりませんでした。
でも、あのときノートに書いたからこそ、少しずつ行動できたのだと思います。
そして今、そのノートを見返すと、
全部が計画通りではなくても、
思っていた以上に人生は前に進んでいる。
だから、あの頃の自分にはこう言いたいです。
絶対にこの悔しさを忘れるな。
辛かった時間も、無駄ではなかった。
むしろ、その経験があったからこそ、
「お金を増やしたい」
という気持ちが生まれ、
「家計を整えよう」
と思い、
「もっと自由に生きたい」
と考えるようになりました。
まとめ|FIREのために生きるのではなく、生きたい人生のために資産を作る
私のFIREへの道は、決して一直線ではありませんでした。
年収250万円の生活。
転職。
家計管理。
個別株。
コロナショック。
インデックス投資。
1,000万円。
2,000万円。
3,000万円。
そして世帯資産5,000万円。
振り返ると、少しずつですが、確実に前に進んできました。
そして今は、50歳で1億5,000万円という目標が見えてきています。
でも、昔のように「できるだけ大きな資産を作れば幸せ」とは考えていません。
必要なだけ貯める。
無駄なところでは使わない。
大切なことには使う。
資産を育てながら、今の人生も楽しむ。
そんな資産形成を続けたいと思っています。
FIREの本当の目的は、資産額を競うことではない。
まして、仕事を辞めることだけでもない。
お金によって、自分の人生を自分で選べるようにすること。
私はそう考えています。
そして50歳になったとき、
「もっと貯めておけばよかった」
ではなく、
「これだけ準備したから、これからは好きなように生きよう」
と思える状態を目指します。
そのために、これからも資産形成を続けていきます。
私が実際に取り組んできた家計管理から投資、FIREまでの資産形成の流れは、ロードマップとしてまとめています。
この記事では、年収約250万円だった頃から50歳FIREを目指す現在までを振り返りました。さらに、資産5,000万円までの年表、転職後に家計と投資を整えた順番、20代の自分に戻ったら実行すること、人生とお金の目標を書き出すワークまで含めた実践記録は、有料note「就活にしくじった年収250万円の僕が、41歳で世帯資産5000万円を築くまで」にまとめています。
コメント